猜你想问
政金工具投放进度如何?
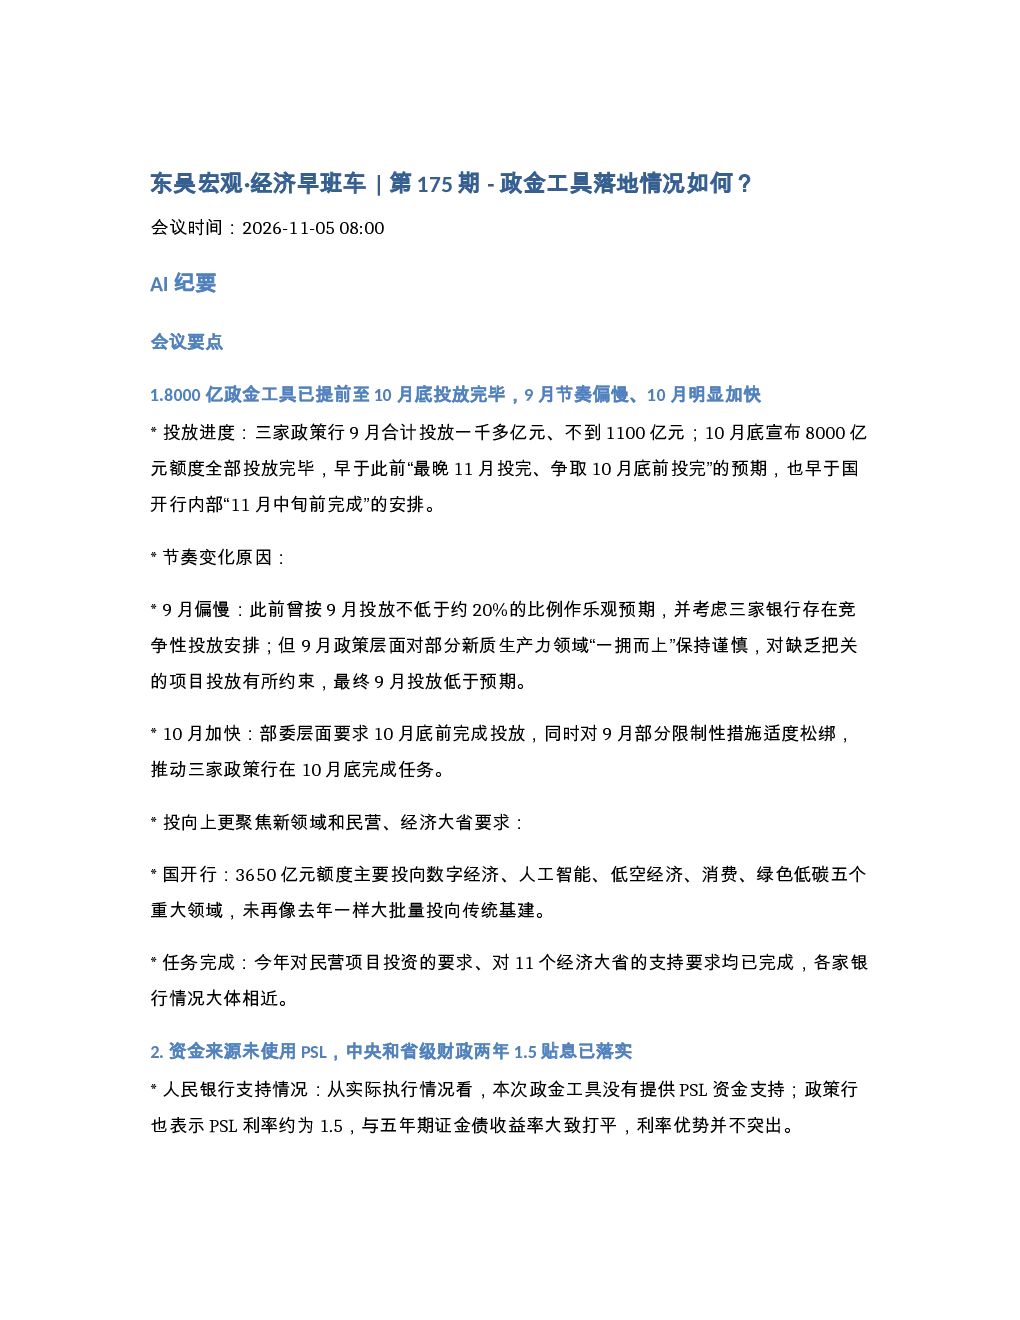
9月投放偏慢,三家政策行合计不足1100亿元,低于预期,主要因政策层面对新质生产力领域保持谨慎。10月明显加快,提前完成8000亿元额度投放,早于此前预期。
政金工具投向哪些领域?
国开行3650亿元额度主要投向数字经济、人工智能、低空经济、消费、绿色低碳五大领域,未大规模投向传统基建。同时,对民营项目投资及11个经济大省的支持要求均已达成。
政金工具资金来源和期限如何?
实际执行中未使用PSL资金支持,利率优势不明显。期限匹配灵活,短期项目也可支持,无需通过20年期证金债匹配。中央和省级财政提供两年期1.5%贴息,已落实。
政金工具资金监管措施有哪些?
投放规模取决于项目年内预期工作量,而非总投资额。企业需开立专用账户,资金通过专户直付和受托支付方式划转,基本封堵挪用路径。监管趋严,确保资金与工程进度匹配。
政金工具对投资扭转能力如何?
年内形成工作量概率改善,但8000亿元额度中可能存在1500亿元占用情况,实际撬动资金体量有限。政金工具规模不足,完全扭转投资负增长仍存压力。
你可能感兴趣
东吴宏观 经济早班车第175期政金工具落地情况如何
未知机构2026-11-05
东吴宏观 经济早班车第161期Q4政金工具与结存限额使用情况如何
未知机构2026-10-16
Q4政金工具与结存限额使用情况如何20261019 导读
未知机构2026-10-19
Q4政金工具与结存限额使用情况如何20261019
未知机构2026-10-19
东吴证券 东吴宏观 经济早班车 第175期-
未知机构2026-11-05
东吴宏观经济早班车 第172期央行政策利率换锚落地对债市影响几何
未知机构2026-11-02
东吴宏观经济早班车 第154期 美加息落地怎么看恒科
未知机构2026-09-24
261102-东吴宏观经济早班车 第172期央行政策利率换锚落地对债市影响几何
未知机构2026-11-03
东吴宏观经济早班车第143期8月出口数据点评及展望
未知机构2026-09-09
东吴宏观经济早班车 第130期 美债波动会影响A股风格吗
未知机构2026-08-21