猜你想问
外汇存款准备金率调升如何影响人民币汇率?
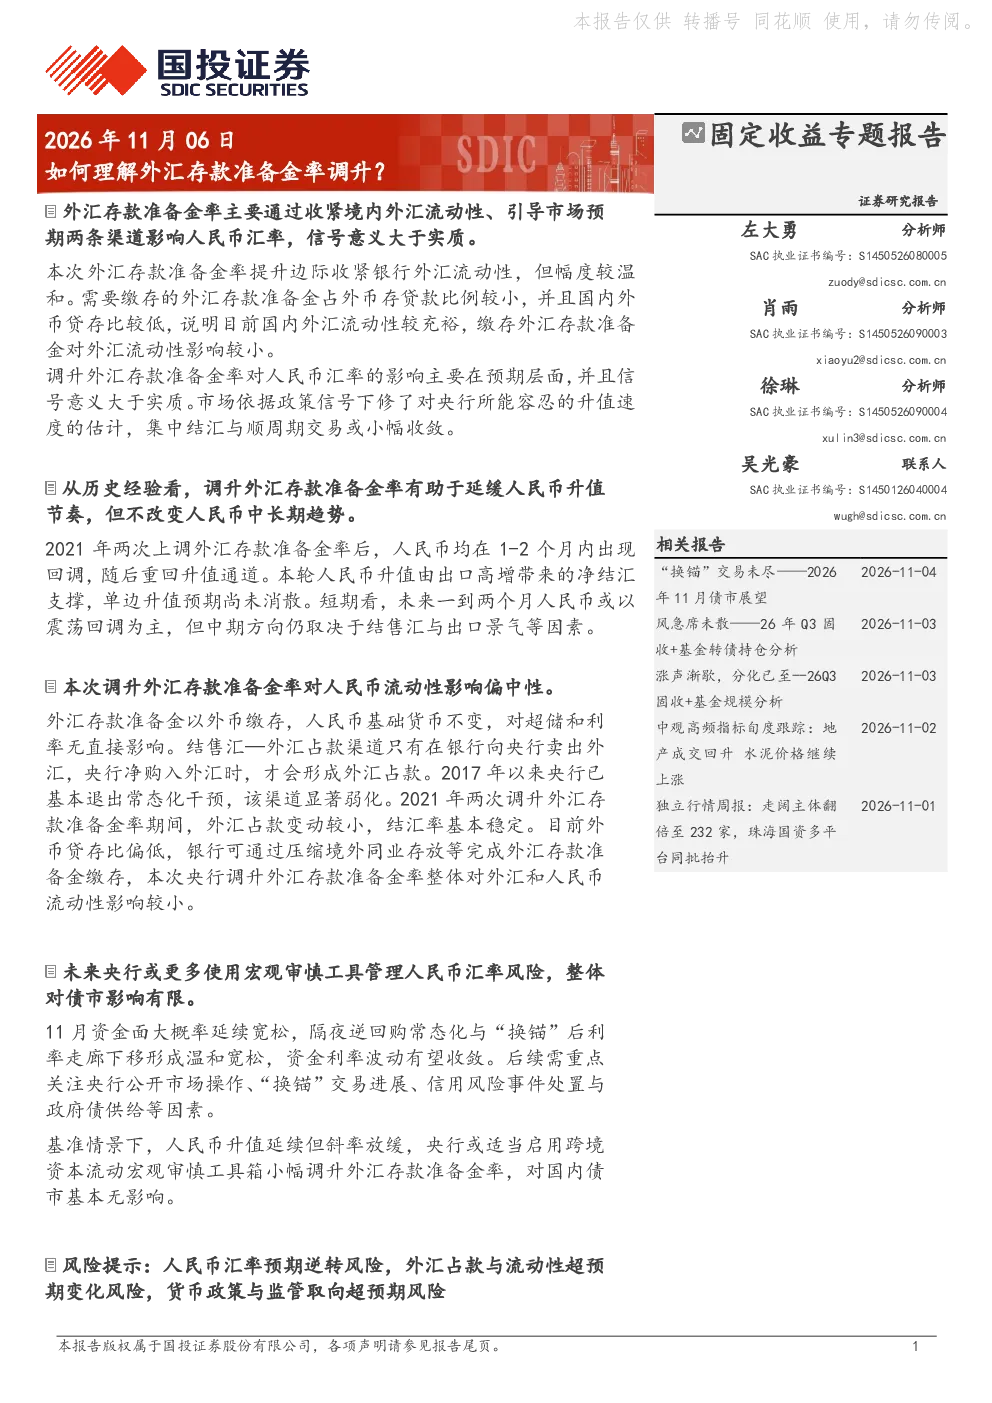
外汇存款准备金率调整主要通过改变市场预期影响人民币汇率。调升后,市场预期央行容忍的升值速度降低,引导企业结汇节奏放缓和顺周期交易收敛。2021年历史经验显示,短期人民币汇率可能回调,随后重回升值通道,表明该工具主要调节升值节奏而非趋势。本轮调升旨在延缓人民币升值速度,未来一到两个月可能以震荡回调为主,中长期方向仍取决于结售汇与出口景气。
调升外汇存款准备金率对资金面有何影响?
调升外汇存款准备金率对人民币流动性无直接影响,主要通过改变企业结汇节奏间接影响。结汇放缓可能导致人民币流动性边际宽松,但当前银行体系外币流动性较充裕,企业结汇意愿敏感度低,因此对人民币资金面的影响较小。
外汇存款准备金率调整对债市有何启示?
该调整对国内人民币资金面和利率影响有限,后续债市应重点关注央行公开市场操作与“换锚”交易进展。11月资金面大概率延续宽松。对债市基本无影响,但需关注央行是否启用跨境资本流动宏观审慎工具箱。
当前人民币汇率市场处于何种状态?
人民币汇率市场预期已初步修正,调升外汇存款准备金率后,市场预期人民币升值速度放缓。当前可能处于震荡回调阶段,未来可能延续双向波动,单边预期消散。资金面或延续宽松状态,但需关注汇率预期逆转风险。
本报告涉及哪些主要风险?
主要风险包括人民币汇率预期逆转风险、外汇占款与流动性超预期变化风险、货币政策与监管取向超预期风险。需警惕汇率预期逆转可能导致的市场波动,以及流动性与政策方向变化带来的不确定性。
你可能感兴趣
宏观点评:如何理解央行外汇存款准备金率调升?
东吴证券2026-11-03
宏观点评:如何理解央行外汇存款准备金率调升?
东吴证券2026-11-04
如何理解央行上调外汇存款准备金率?
华创证券2026-11-03
红包申万家电央行调升外汇存款准备金率抑制人民币过快升值持续推荐出口链标的
未知机构2026-11-03
申万家电 央行调升外汇存款准备金率抑制人民币过快升值 持续关注
未知机构2026-11-03
红包 申万家电 央行调升外汇存款准备金率抑制人民币过快升值 持续推荐 出口链标的 烟花 202
未知机构2026-11-03
这次上调外汇存款准备金率对A股不能简单理解成大利空
未知机构2026-11-03
固收点评:从国内和海外角度理解下调外汇存款准备金率意图
东吴证券2022-04-26
固收点评:从国内和海外角度理解上调外汇存款准备金率意图
东吴证券2021-12-10
FICC&资产配置周观察:如何看待外汇存款准备金率调降?
东海证券2023-09-05