猜你想问
这份研报主要分析了什么内容?
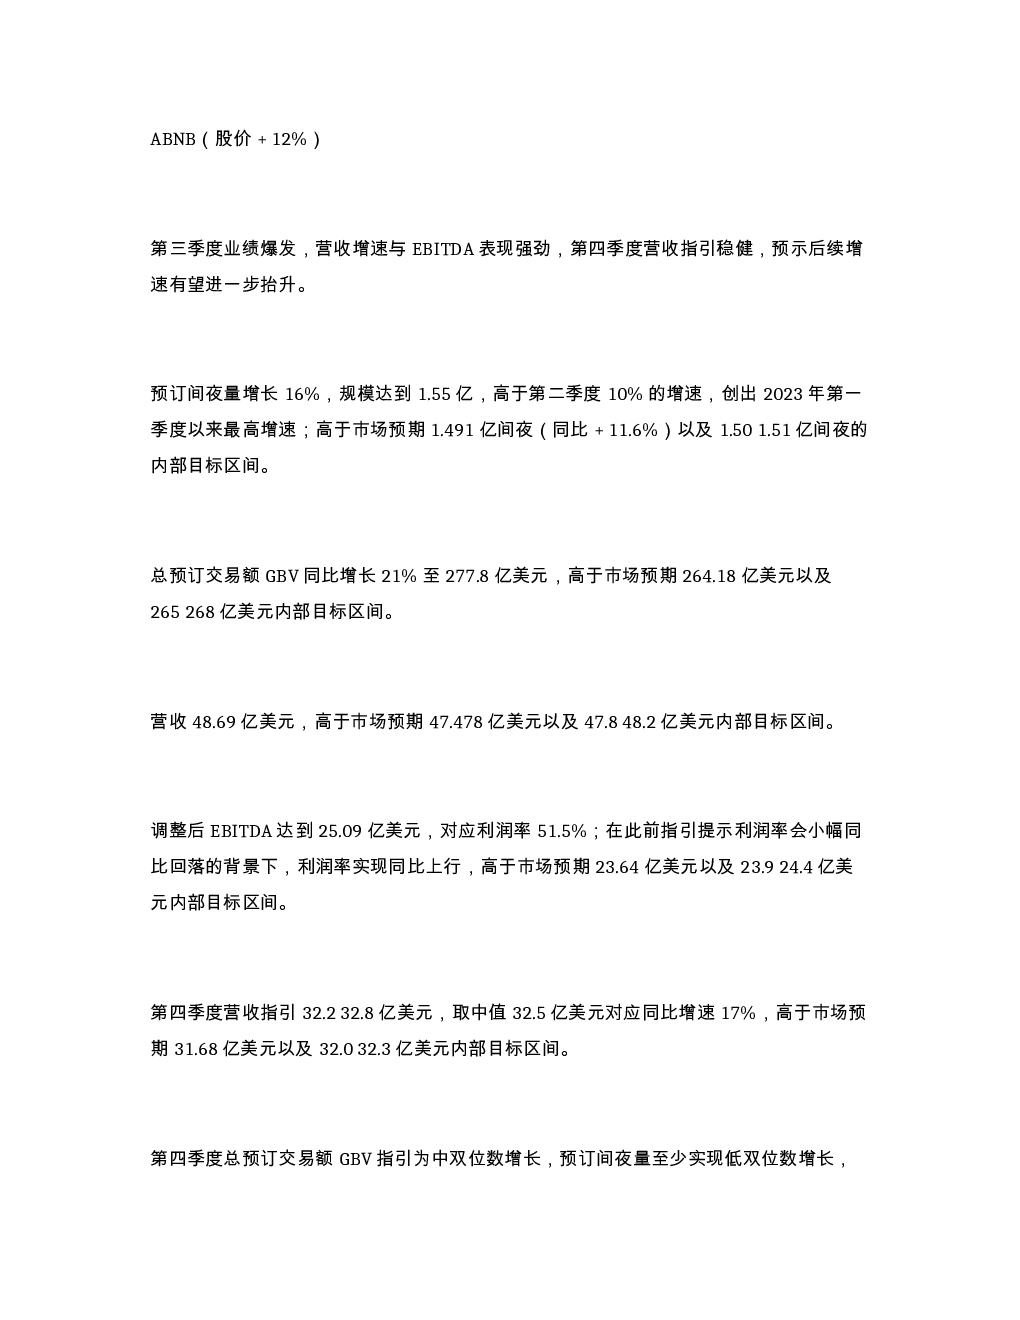
这份研报主要分析了ABNB公司在第三季度的业绩表现,包括营收增速、EBITDA、预订间夜量和总预订交易额GBV等关键指标,并与市场预期和内部目标进行了对比。报告还提供了第四季度和全年的营收及利润率指引,以及128亿美元的股票回购计划。此外,报告还分析了多头和空头论据,以及运营费用率的下降情况。
旅游行业的发展趋势如何?
根据研报内容,全球旅游需求保持稳健,ABNB公司在EMEA地区的增速达到中双位数,北美市场维持高位。预订间夜量两年复合增速由17.8%升至24.8%,显示出旅游行业的持续增长态势。同时,报告也提到了“先预订后付款”模式对变现率的影响,以及AI工具提升人工客服效率带来的运营费用率下降。
研报重点分析了哪些方面?
研报重点分析了ABNB公司第三季度的业绩表现,包括预订间夜量增长16%至1.55亿,总预订交易额GBV同比增长21%至277.8亿美元,营收48.69亿美元,调整后EBITDA达25.09亿美元,利润率51.5%。此外,报告还重点分析了第四季度和全年的营收及利润率指引,以及多头和空头论据。
当前市场对ABNB的评价如何?
根据研报,市场对ABNB的第三季度业绩表现给予了积极评价,预订间夜量和GBV均超预期,营收和EBITDA也高于市场预期和内部目标。多头论据包括预订间夜量增速高于低双位数指引,EMEA地区增速达中双位数,北美市场维持高位,第四季度营收指引超预期,以及128亿美元的股票回购计划。但空头论据指出全年营收隐含第四季度EBITDA和利润率低于预期,GBV增速指引放缓,以及变现率下降。
研报中提到了哪些风险提示?
研报中提到的风险提示包括第四季度盈利指引受营销投放节奏影响,利润率同比小幅下行,EBITDA为9.0亿美元,利润率为27.6%,低于预期。此外,全年营收隐含第四季度EBITDA和利润率低于预期,GBV增速指引放缓至中双位数,以及变现率由17.9%降至17.6%,受“先预订后付款”模式影响。这些风险提示需要投资者关注。