猜你想问
明泰铝业再生铝业务有哪些优势?
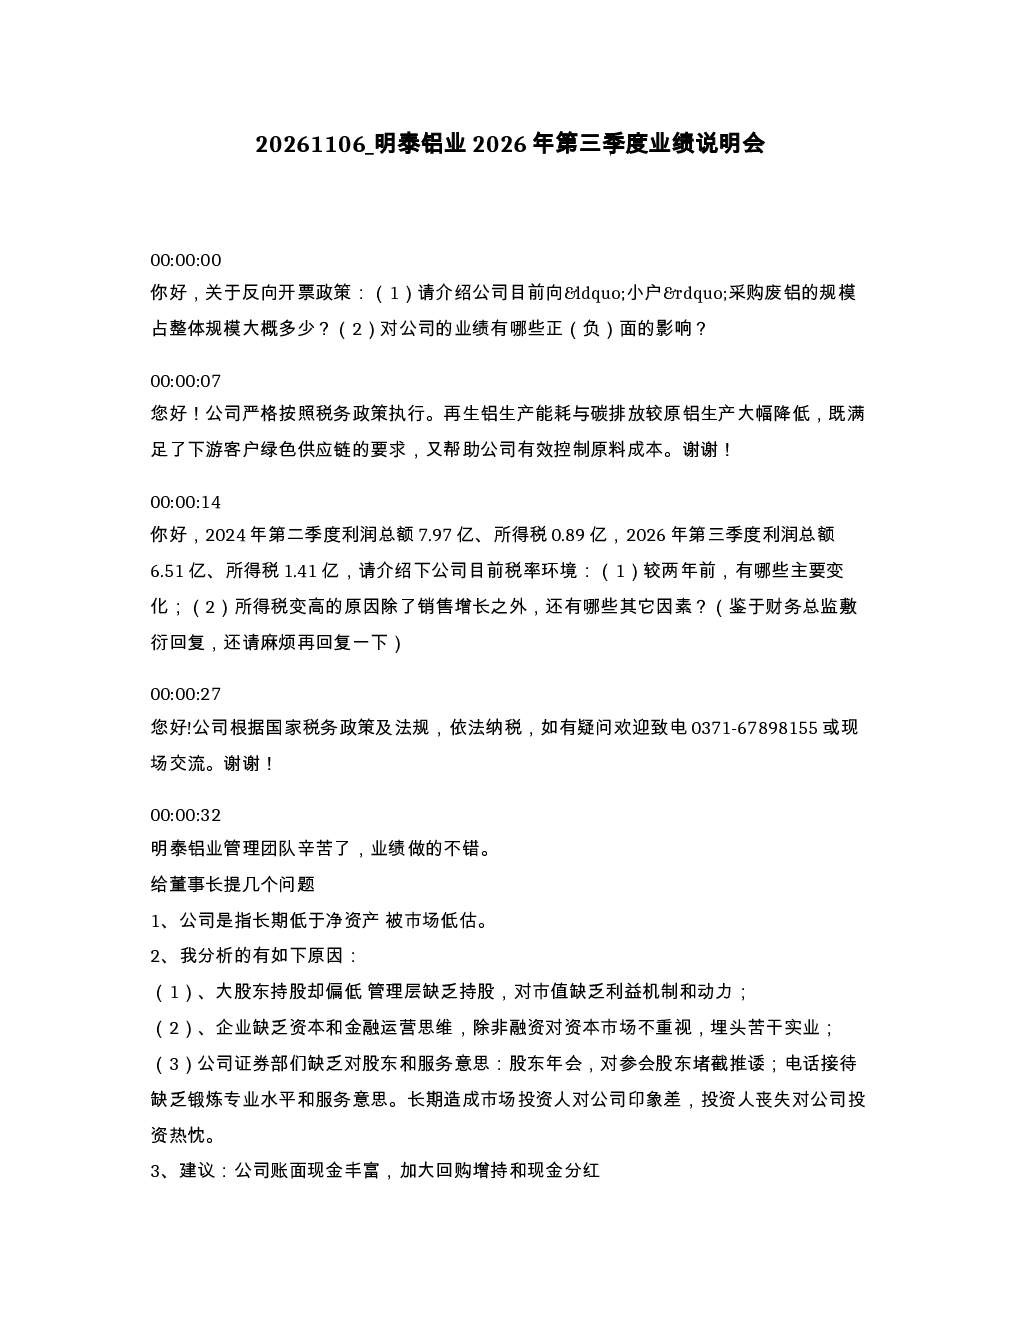
明泰铝业是国内再生铝保级应用龙头企业,拥有超100万吨再生铝保级应用产能。相比原铝生产,再生铝生产能耗与碳排放大幅降低,满足下游绿色供应链要求,并有效控制原料成本。公司持续深耕再生铝保级应用技术,多种产品完成SGS碳足迹核查,在国际碳规则下具备差异化竞争优势。
明泰铝业高端产品转型进展如何?
明泰铝业坚持推进产品高端化转型,积极拓展汽车板、电池铝材、新能源铝材等高附加值领域产品。目前高端产品(汽车板、电池材料、机器人铝材)的收入占比尚未达到50%,但公司正在积极推进中,未来占比将持续提升。
明泰铝业在建工程主要投向?
明泰铝业的在建工程从5.52亿增加到10.72亿,主要用于义瑞新材年产72万吨铝基新材料智能制造项目、鸿晟新材汽车、绿色能源用铝产业园项目等。项目转固根据会计准则要求进行,预计不会对公司利润增长产生较大影响。
明泰铝业当前估值是否合理?
明泰铝业PE只有7.5倍,PB 0.89破净,但同行估值普遍在10倍以上。公司认为二级市场估值受多重因素影响,当前股价未能充分反映公司内在价值。公司将继续专注主业,推进高端产能落地,提升高端产品占比,保持稳健现金流与分红回报,积极促进估值回归合理水平。
明泰铝业面临哪些经营风险?
明泰铝业前三季度经营活动现金流净额同比下降46.76%,主要是订单规模增长伴随回款中银行承兑汇票占比增加所致。公司将坚持择优接单,合理控制现汇承兑占比,强化应收款管理,守住现金流底线。此外,行业竞争加剧和原材料价格波动也可能带来经营风险。
你可能感兴趣
明泰铝业2026年半年度业绩说明会
未知机构2026-08-27
奥比中光2026年第三季度业绩说明会
未知机构2026-10-27
广汇物流2026年第三季度业绩说明会
未知机构2026-10-21
中国巨石2026年第三季度网上业绩说明会
未知机构2026-10-23
国机重装2026年第三季度业绩说明会
未知机构2026-10-23
中铝国际2026年第三季度业绩说明会
未知机构2026-10-23
博隆技术2026年第三季度业绩说明会
未知机构2026-10-26
萤石网络2026年第三季度业绩说明会
未知机构2026-10-26
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26
寒武纪2026年第三季度业绩说明会
未知机构2026-10-26