猜你想问
国电电力三季报净利润大幅下滑的原因是什么?
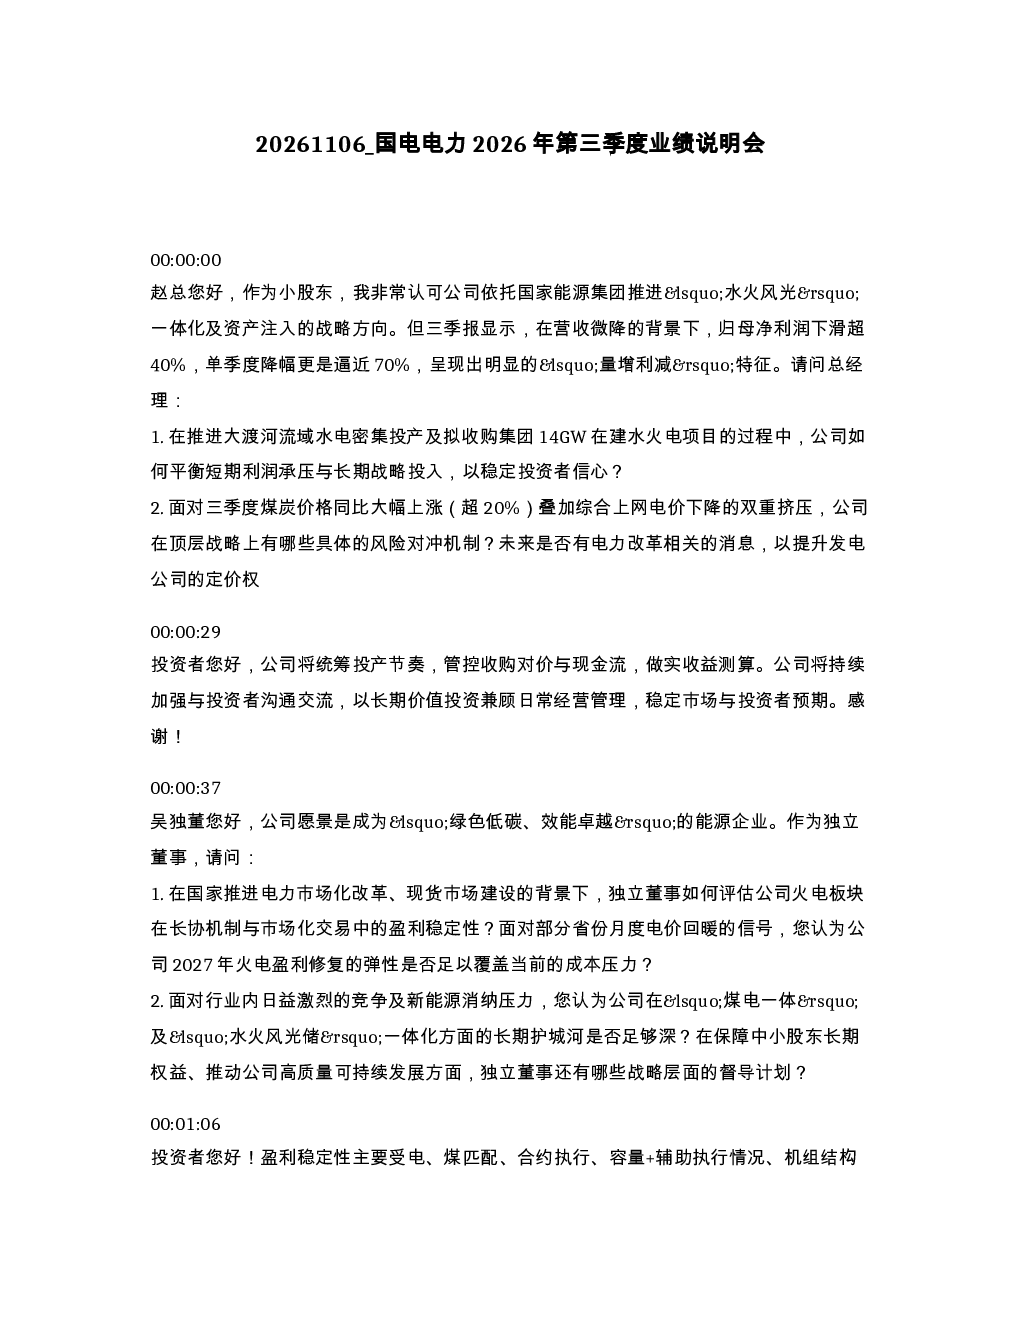
国电电力三季报显示归母净利润下滑超40%,单季度降幅近70%。主要原因是入炉煤价上涨导致成本增加,同时新能源板块投资收益下滑。公司解释了煤价上涨的原因,并强调将持续优化燃料采购结构,强化煤电协同以对冲风险。此外,电力市场化改革下现货市场盈利波动也加剧了短期利润压力。
电力行业未来发展趋势如何?
电力行业未来发展趋势显示,电力市场化改革将持续深化,现货市场波动风险增加。同时,新能源消纳压力增大,要求企业提升新能源项目收益率和消纳能力。国电电力表示将按需把控新能源投资节奏,严守收益率门槛,动态清退低效项目。此外,储能调峰、绿电直连等领域将迎来发展机遇,企业需关注这些赛道的投资机会。
报告重点分析了哪些方面?
报告重点分析了国电电力战略投入与短期利润平衡的问题。公司表示将统筹投产节奏,管控收购对价与现金流,做实收益测算。同时,报告关注了风险对冲机制,如优化燃料采购结构、强化煤电协同等。此外,报告还分析了电力市场化改革风险、新能源消纳压力以及投资收益下滑的原因。
当前电力市场现状如何?
当前电力市场现状显示,电力市场化改革导致盈利波动风险显著增加。国电电力认为,现货市场下企业需持续跟踪长协签约、煤价、现货规则变化,保持审慎判断。同时,新能源消纳压力增大,要求企业提升消纳能力。此外,煤炭价格波动也对火电企业盈利产生影响,企业需多措并举稳经营。
报告有哪些风险提示?
报告提示的风险包括:电力市场化改革带来的盈利波动风险、新能源消纳压力增大、煤炭价格波动风险。此外,新能源投资节奏把控不当可能导致低效项目,增加财务风险。独立董事表示将督促公司严控低效投资、优化多能配比,锚定回报底线。公司承诺将持续关注这些风险,并采取措施对冲。
你可能感兴趣
国电电力2026年半年度业绩说明会
未知机构2026-08-25
奥比中光2026年第三季度业绩说明会
未知机构2026-10-27
广汇物流2026年第三季度业绩说明会
未知机构2026-10-21
中国巨石2026年第三季度网上业绩说明会
未知机构2026-10-23
国机重装2026年第三季度业绩说明会
未知机构2026-10-23
中铝国际2026年第三季度业绩说明会
未知机构2026-10-23
博隆技术2026年第三季度业绩说明会
未知机构2026-10-26
萤石网络2026年第三季度业绩说明会
未知机构2026-10-26
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26
寒武纪2026年第三季度业绩说明会
未知机构2026-10-26