猜你想问
这份研报主要讲了什么内容?
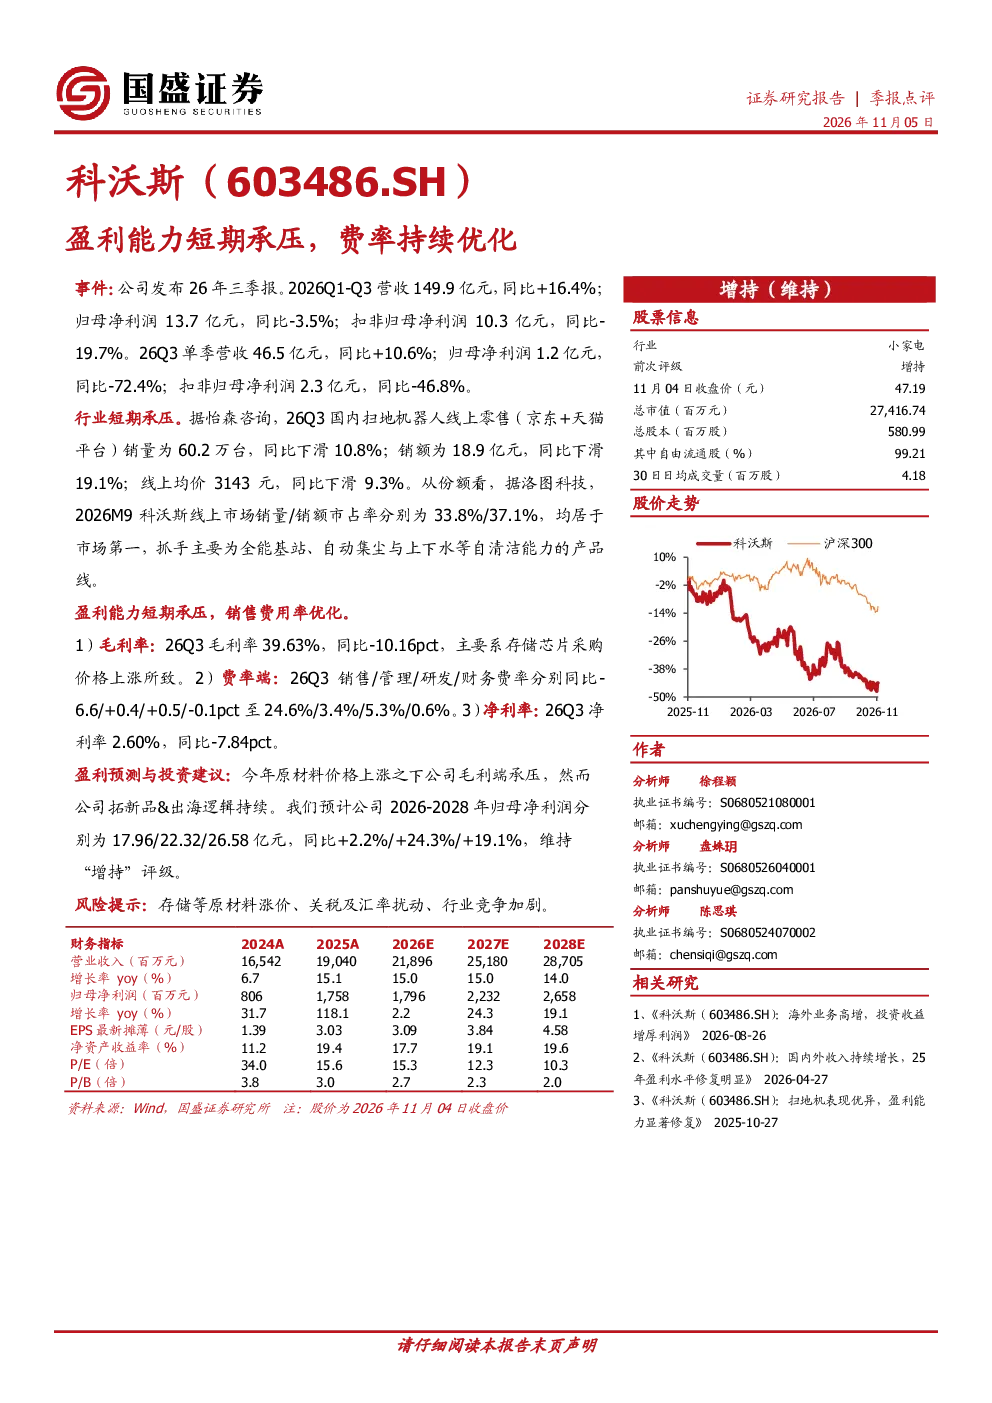
这份研报分析了科沃斯在家用电器行业的表现,指出2026年第三季度国内扫地机器人线上销量、销额和均价均出现下滑,但科沃斯仍保持市场领先地位。报告重点指出盈利能力短期承压,主要受存储芯片价格上涨影响,毛利率下降,但销售费用率有所优化。同时,报告展示了2026年前三季度及26Q3的营收和净利润数据,并预测了未来三年的净利润增长,维持‘增持’评级。
扫地机器人行业的发展趋势如何?
根据报告,2026年第三季度国内扫地机器人线上销量同比下滑10.8%,销额下滑19.1%,均价下滑9.3%,显示出行业短期承压。尽管如此,科沃斯等领先企业仍保持市场份额增长,表明行业竞争激烈。报告认为,原材料价格上涨是短期盈利能力的主要压力,但新品拓展和出海逻辑为长期发展提供支撑。
研报对科沃斯的分析重点是什么?
研报重点分析了科沃斯在盈利能力、费用率和财务表现方面的数据。报告指出,受存储芯片价格上涨影响,26Q3毛利率同比下降10.16个百分点至39.63%,但销售费用率优化,同比分别下降6.6个百分点。报告还展示了公司2026年前三季度及26Q3的营收和净利润数据,并预测了未来三年的净利润增长,认为公司仍具备投资价值。
当前扫地机器人市场的现状如何?
根据报告,2026年第三季度国内扫地机器人市场整体表现承压,线上销量、销额和均价均出现下滑,但头部企业如科沃斯仍保持领先地位,线上销量市占率达33.8%,销额市占率达37.1%。这表明市场集中度较高,但竞争依然激烈,价格战和产品创新是关键竞争因素。
研报提示了哪些风险?
研报提示了几个主要风险,包括存储等原材料价格上涨、关税及汇率波动,以及行业竞争加剧。原材料价格上涨直接影响毛利率,而关税和汇率波动可能影响出海业务成本。此外,行业竞争加剧可能导致价格战和利润空间压缩,这些都是投资者需要关注的潜在风险。
你可能感兴趣
科沃斯(603486.SH)盈利能力短期承压,费率持续优化
国盛证券2026-11-05
盈利能力短期承压,经营管理持续优化
交通运输太平洋证券2019-10-29
2022年三季报点评:销售费率同比提升,盈利能力短期承压
家用电器中邮证券2022-10-30
内销亮眼,销售费率提升致盈利能力短期承压
家用电器国盛证券2022-10-30
盈利能力短期承压,“涨价+优化”推动预期向好
基础化工大同证券2026-05-08
Q1收入短期承压,盈利能力稳步优化
家用电器西南证券2023-04-30
季报点评:营收短期承压,盈利能力优化
家用电器国盛证券2024-10-25
盈利能力短期承压 产能结构优化加码成长
轻工制造上海证券2019-03-26
奶粉短期承压,费率优化兑现
食品饮料华创证券2023-08-29
品类渠道结构持续优化,盈利能力暂时承压
机械设备西南证券2022-04-13