猜你想问
哔哩哔哩3Q26财报核心内容有哪些?
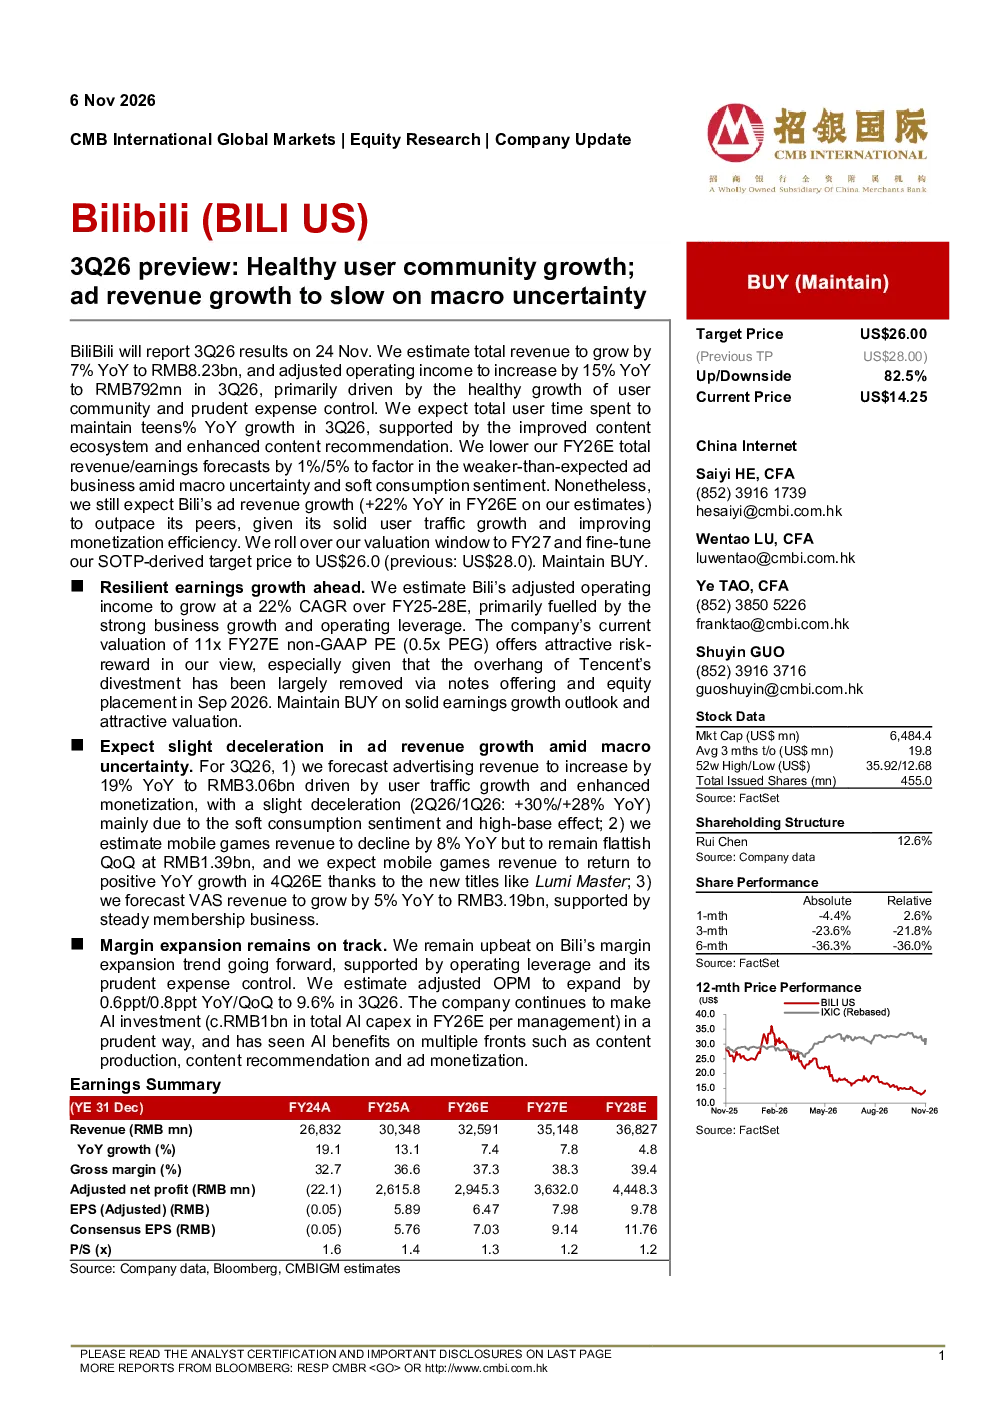
哔哩哔哩2026年第三季度财报预览显示,总收入同比增长7%,达到823亿元人民币,调整后营业利润同比增长15%,达到7.92亿元人民币。主要得益于用户社群的健康增长和审慎的成本控制。用户总使用时长预计维持两位数的同比增长,得益于内容生态系统的改善和内容推荐的增强。广告业务因宏观经济不确定性及消费情绪疲软,表现弱于预期,2026财年总收入/盈利预测下调1%/5%。但预计广告收入增长(2026财年同比增长22%)将超过同行,主要得益于用户流量稳健增长和变现效率提升。
当前内容生态赛道发展趋势如何?
哔哩哔哩内容生态系统持续改善,用户总使用时长维持两位数同比增长,主要得益于内容多样化和推荐算法的优化。公司持续投入内容生产,涵盖动漫、游戏、综艺、纪录片等多元领域,增强用户粘性。同时,通过技术驱动,提升内容分发效率,进一步扩大用户覆盖面。未来,内容生态将继续向垂直领域深化,强化社区属性,吸引更多细分用户群体。
报告重点分析了哪些业务方向?
报告重点分析了哔哩哔哩三大业务板块:广告、移动游戏和增值服务。广告业务方面,尽管受宏观经济影响,收入增速略有放缓,但整体仍保持增长,预计2026财年同比增长19%,达到30.6亿元人民币。移动游戏收入预计同比下降8%,但环比基本稳定,主要受新游戏上线影响。增值服务收入预计同比增长5%,达到31.9亿元人民币,主要得益于会员业务的稳定增长。
当前市场对哔哩哔哩的整体判断是什么?
市场对哔哩哔哩的整体判断较为积极,公司展现出稳健的盈利增长前景。调整后营业收入在2025-2028年预测期内以22%的复合年均增长率(CAGR)增长,主要得益于业务增长和运营杠杆效应。当前估值(2027年预测期非GAAP市盈率11倍,PEG0.5倍)具有吸引力,SOTP模型目标价为每股26.0美元。公司业务多元化,抗风险能力较强,未来发展潜力较大。
研报提示了哪些主要风险点?
研报提示的主要风险点包括:宏观不确定性影响广告预算投放,可能导致广告收入增长不及预期;移动游戏收入增长放缓,受市场竞争和新游戏上线周期影响;监管政策趋严,可能对内容生产和商业化带来合规挑战。此外,公司持续投资人工智能,需关注资本支出效率。尽管存在风险,但公司仍维持“买入”评级,看好其稳健的盈利增长前景和有吸引力的估值水平。