猜你想问
联电2026年Q3财报核心数据有哪些?
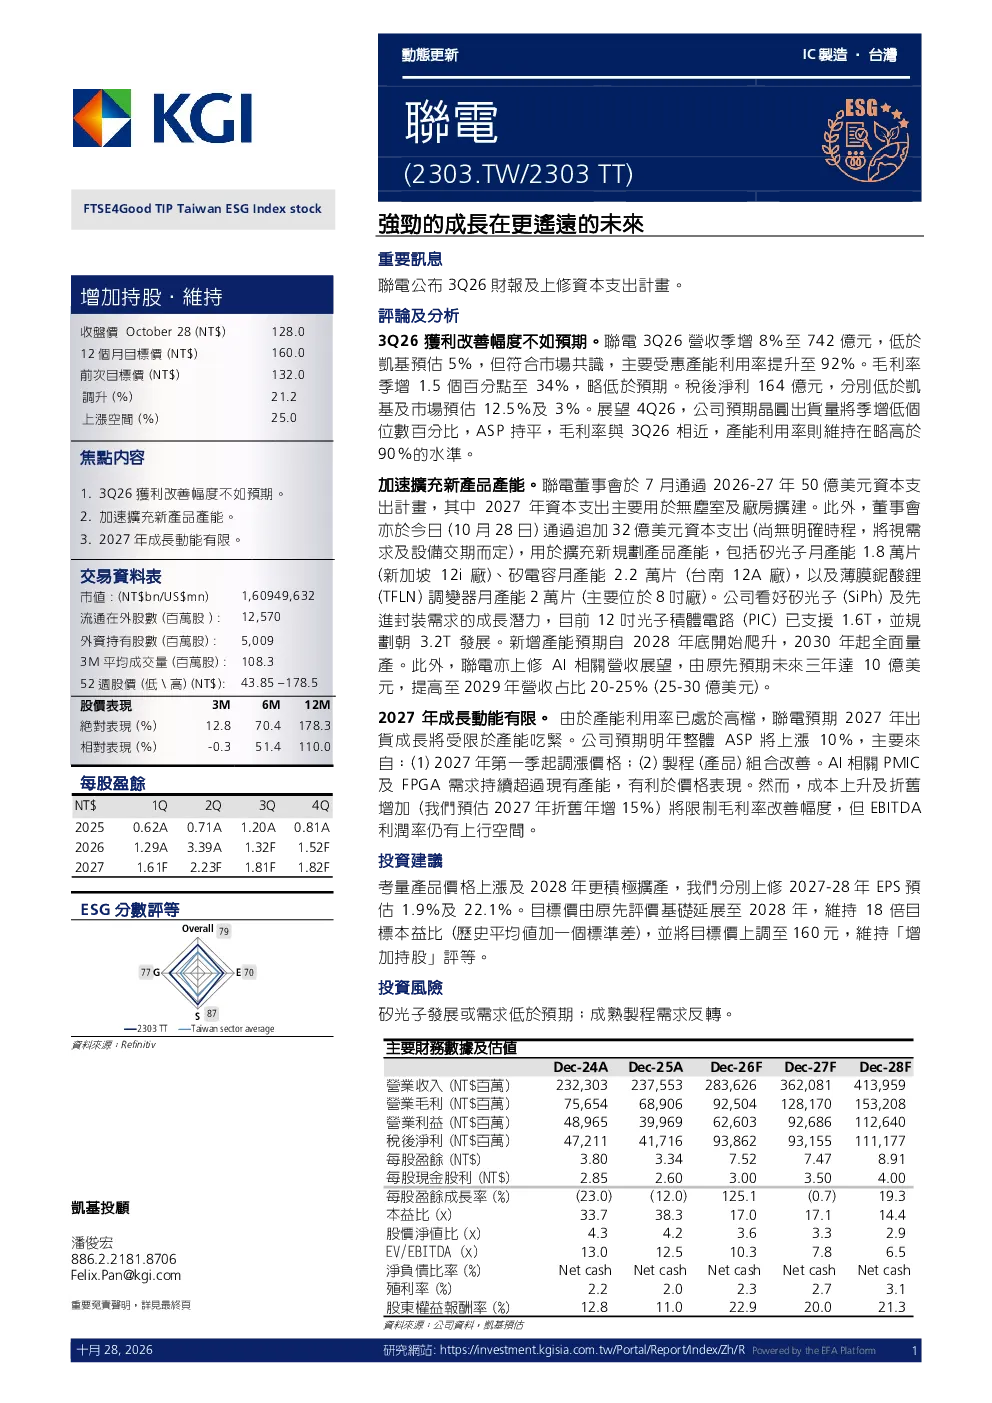
联电公布2026年第三季度财报,营收季增8%至742亿元,符合市场预期,但税后净利低于预期。毛利率季增1.5个百分点至34%,略低于预期。展望2026年第四季度,公司预期晶圆出货量将季增低个位数百分比,ASP持平,毛利率与第三季度相近,产能利用率维持在略高于90%。
联电未来几年行业发展趋势如何?
联电加速扩充新产品产能,追加32亿美元资本支出,用于扩充硅光子、硅电容及薄膜铌酸锂调制器等新产品产能。新增产能预计自2028年底开始爬升,2030年起全面量产。公司看好硅光子及先进封装需求的成长潜力,12吋光子集成电路(PIC)已支援1.6T,规划朝3.2T发展。AI相关营收展望上修,2029年营收占比预计达20-25%。
联电报告重点分析了哪些方向?
报告重点分析了联电加速扩充新产品的产能计划,包括硅光子、硅电容及薄膜铌酸锂调制器等,并预计自2028年底开始爬升,2030年起全面量产。同时关注AI相关营收占比的提升,预计2029年达20-25%。此外,报告还分析了2027年成长动能有限的原因,由于产能利用率已处于高档,出货成长将受限于产能吃紧。
当前市场对联电的判断是什么?
当前市场对联电的判断显示,公司2026年Q3营收符合预期,但净利低于预期,毛利率略低于预期。展望未来,公司预期2026年第四季度晶圆出货量将季增低个位数百分比,ASP持平,毛利率与第三季度相近,产能利用率维持在略高于90%。市场关注其新产能扩充及AI相关营收占比提升的进展。
联电投资风险有哪些?
联电投资风险主要包括硅光子发展或需求低于预期,以及成熟制程需求反转。硅光子作为公司重点发展的新产品,其市场接受度和实际需求存在不确定性。此外,成熟制程需求若出现反转向下,可能对公司营收和利润造成压力。
你可能感兴趣
重大事件快评:手机区域品牌龙头,成长在希望的田野上
信息技术国信证券2020-06-11
控股股东的增持彰显信心,成长在路上
机械设备国联证券2016-11-09
学习潘功胜行长在陆家嘴论坛上的发言:向更健全的市场化利率体系迈进
国泰君安证券2024-06-20
业绩超预期,成长在路上
农林牧渔太平洋证券2019-03-01
一季报点评:业绩符合预期,成长在路上
公用事业国联证券2015-04-27
砥砺奋进,成长在路上
公用事业国联证券2018-08-20
大旅游生态圈建设将稳步推进 市值成长在路上
休闲服务国信证券2015-03-23
拼多多:未来复苏更强劲
招银国际2022-08-30
现金流大幅改善;稳健高质成长在路上
中泰证券2023-03-28
DICT带动强劲增收,算力资源成投资重点转向智能未来
安信证券2023-04-21