猜你想问
这份研报的核心内容是什么?
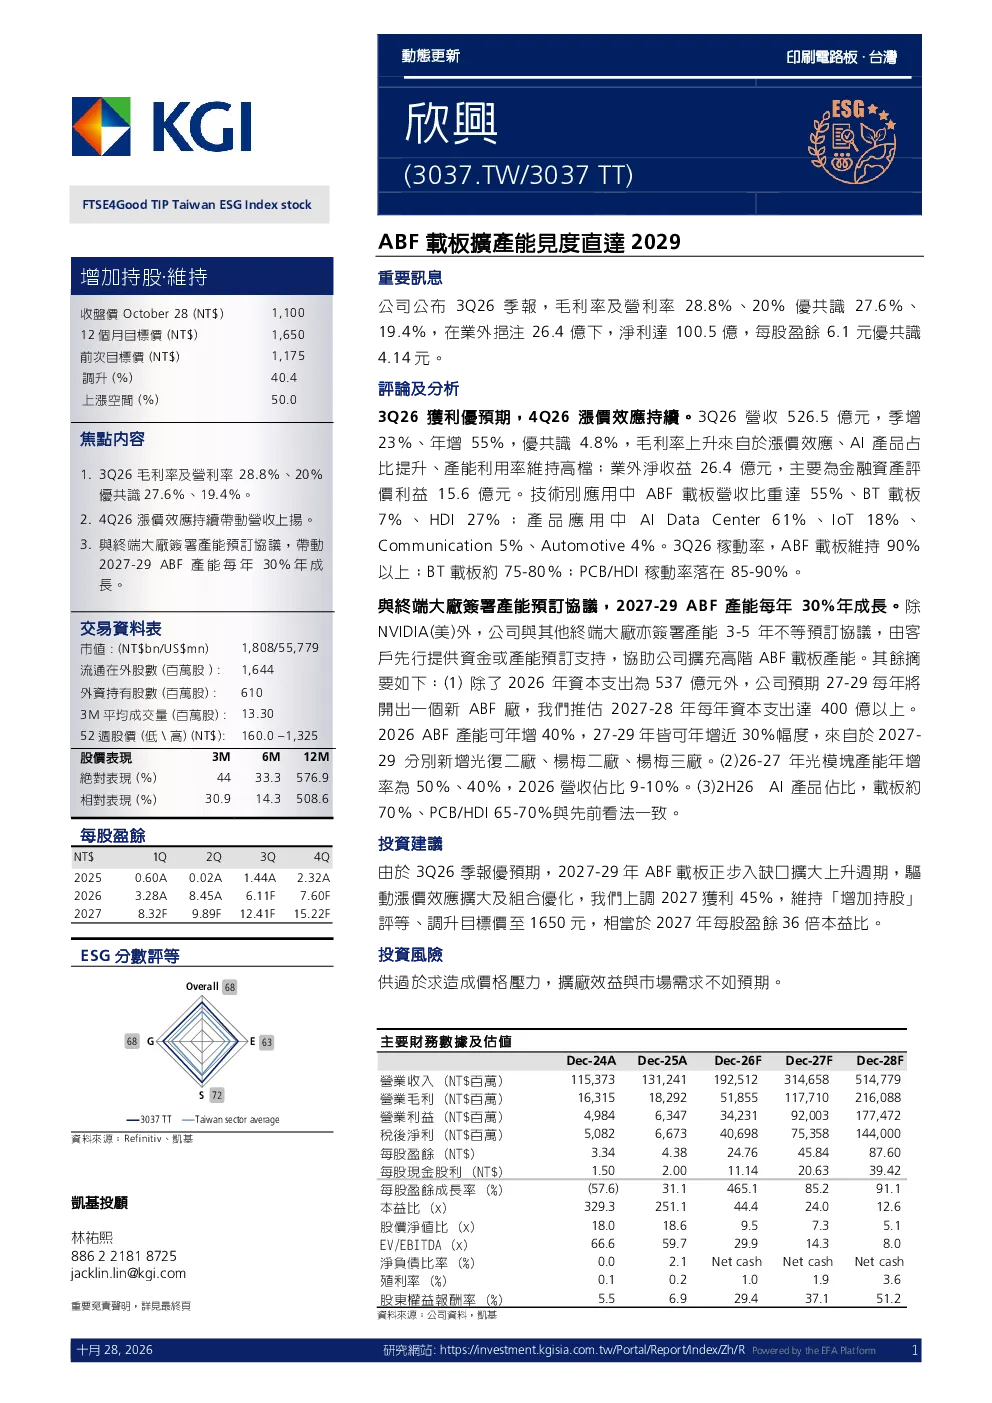
这份研报的核心内容是3037欣兴的3Q26季报优预期,营收526.5亿,季增23%、年增55%;毛利率28.8%、营利率20%,均超优共识;每股盈余6.1元,优共识4.14元。报告还分析了漲价效應持续、业外净收益26.4亿、技术別應用占比、稼動率等关键数据。
ABF载板赛道行业发展趋势如何?
ABF载板赛道行业发展趋势积极,报告显示3037欣兴与终端大厂签署产能预订,2027-29年ABF产能每年增长30%。技术上,ABF载板占比55%,稼動率90%以上,AI Data Center产品应用占比61%。产能擴充計畫显示,2026年资本支出537亿,2027-29年每年新增一個ABF廠,资本支出达400億元以上。
研报重点分析了哪些方向?
研报重点分析了3Q26毛利率及营利率,达28.8%、20%,超优共识27.6%、19.4%;4Q26漲價效應将持续带动营收上扬;产能预订协议与产能擴充計畫,特别是ABF产能增长策略;以及AI产品占比提升,2H26载板约70%、PCB/HDI 65-70%。
当前市场现状如何判断?
当前市场现状显示3037欣兴在ABF载板领域表现强劲,技术別應用中ABF占比高,稼動率领先,AI产品需求旺盛。产能擴充計畫雄心勃勃,资本支出持续加大,但需关注供过于求可能造成的價格壓力,以及擴廠效益与市场需求是否如預期。
研报提示了哪些风险?
研报提示的主要风险包括供過於求可能造成價格壓力,以及擴廠效益與市場需求不如預期。产能擴充計畫涉及大量資本支出,若市场需求不及预期,可能影响公司盈利能力。此外,技術變革和競爭加劇也可能带来不确定性。
你可能感兴趣
重塑算力底座:ABF载板行业涨价超预期?看懂三重共振引爆供需错位 – 华尔街见闻 – -20260515
未知机构2026-05-15
公司信息更新报告:2024业绩高增,2025期待PCB结构持续优化+BT载板修复+ABF载板放量
电子设备开源证券2025-03-15
转PCB的5个问题1上午的传言CoWoP目前讲替代abf的cowop载板
未知机构2025-07-28
GTDZ 激智科技 300566 被严重低估 ABF载板国产替代隐形龙头
未知机构2026-07-03
长广精机日本工厂满产 ABF载板设备需求升温
未知机构2026-08-14
ABF载板紧缺 材料成核心卡点
未知机构2026-08-09
2023年中报点评:盈利能力快速提升,ABF载板产品打造新成长曲线
东方财富2023-09-05
大摩 ABF 载板 南亚电路板 NYPCB 与欣兴电子 Unimicron 的 ABF 供应份
未知机构2026-09-08
ABF载板交期延长至12-14个月 关注先进封装基板及上游材料国
未知机构2026-09-07
ABF载板供需缺口扩大 AI驱动景气上行
未知机构2026-08-21