猜你想问
这份研报的核心内容是什么?
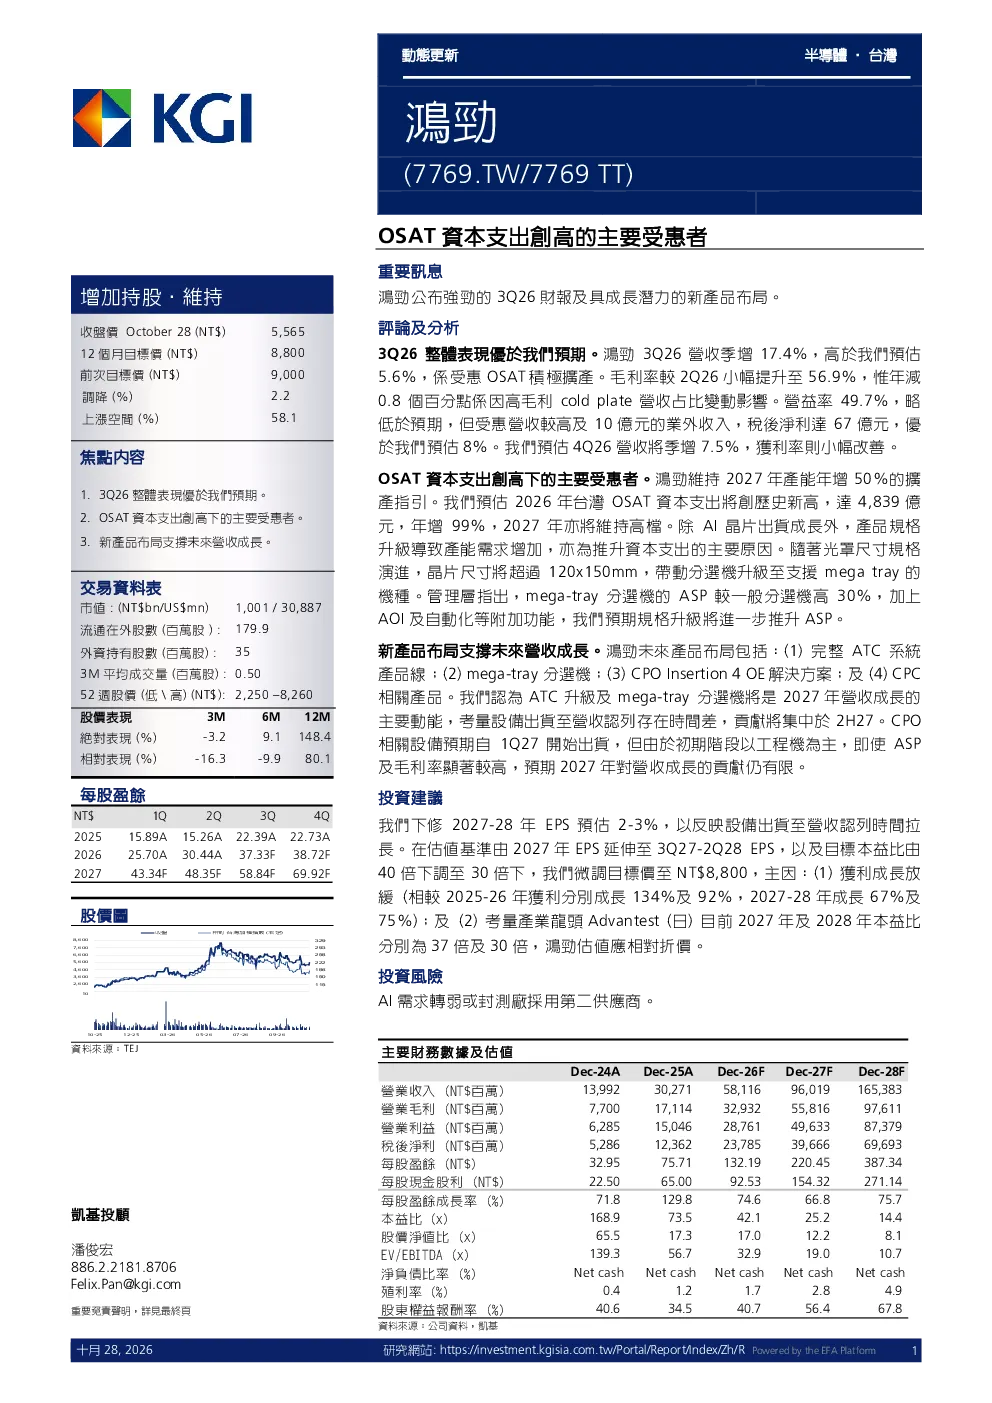
该研报主要分析了OSAT资本支出创高的背景下,7769鸿劲等公司的受惠情况。报告指出鸿劲3Q26财报表现优于预期,营收季增17.4%,但毛利率年减0.8个百分点,主要受高毛利cold plate营收占比变动影响。營益率49.7%,略低於預期,但受惠營收較高及10億元的業外收入,稅後淨利達67億元,優於預估。公司維持2027年產能年增50%的擴產指引。
OSAT行业的发展趋势如何?
预计2026年台灣OSAT资本支出将创历史新高,达4,839億元,年增99%,2027年亦将维持高檔。主要受惠於AI晶片出貨成長及產品規格升級導致產能需求增加。隨著光罩尺寸規格演進,晶片尺寸將超過120x150mm,帶動分選機升級至支援mega tray的機種。mega-tray分選機的ASP較一般分選機高30%,加上AOI及自動化等附加功能,預計規格升級將進一步推升ASP。
报告中重点分析了哪些方向?
报告重点分析了OSAT资本支出创高下的主要受惠者,特别是7769鸿劲的產品布局和未來營收成長。鸿劲未來產品布局包括完整ATC系統產品線、mega-tray分選機、CPO Insertion 4 OE解決方案及CPC相關產品。ATC升級及mega-tray分選機將是2027年營收成長的主要動能,貢獻將集中於2H27。CPO相關設備預計自1Q27開始出貨,但初期階段以工程機為主,預計2027年對營收成長的貢獻仍有限。
当前市场现状如何判断?
当前市场现状显示OSAT资本支出持续高增,主要受AI晶片出貨成長及產品規格升級驱动。台灣OSAT资本支出预计2026年将达4,839億元,年增99%,2027年亦将维持高檔。光罩尺寸規格演進推动分選機升级,mega-tray分選機需求增加,ASP提升。但同时,设备出货至營收認列时间拉长,下修2027-28年EPS預估2-3%。
研报提示了哪些风险?
研报提示的主要风险包括AI需求转弱或封測廠採用第二供應商。此外,考虑到產業龍頭Advantest目前2027年及2028年本益分別為37倍及30倍,鴻勁估值應相對折價。下修2027-28年EPS預估2-3%,以反映設備出貨至營收認列時間拉長,目標本益比由40倍下調至30倍,微調目標價至NT$8,800。