猜你想问
这份研报的核心内容是什么?
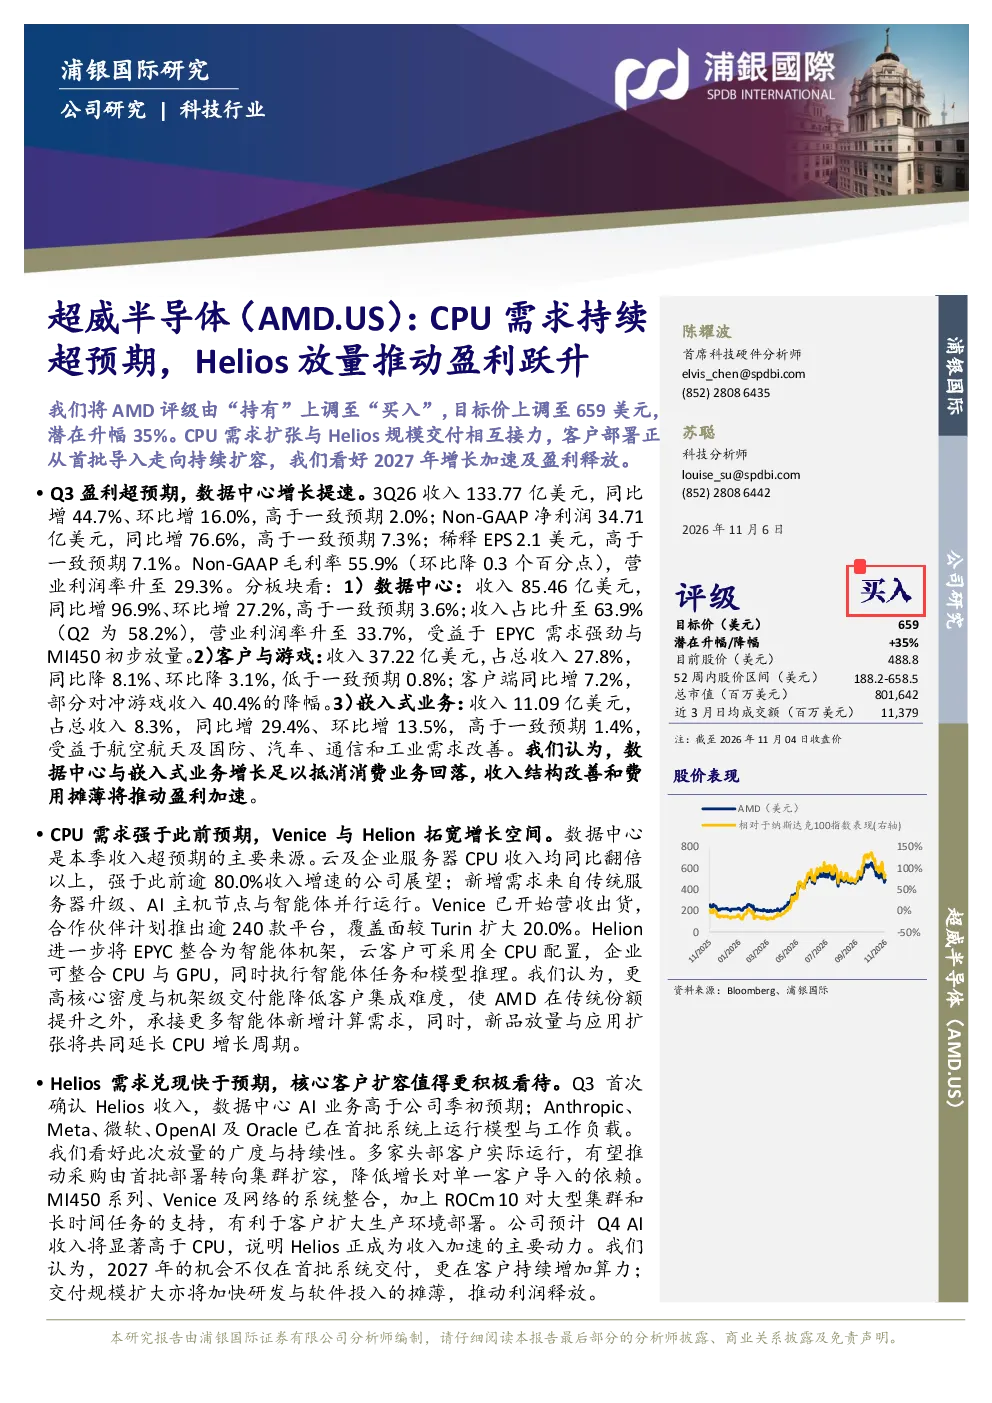
本报告核心内容为AMD超威半导体投资分析,指出CPU需求扩张与Helios规模交付推动公司盈利跃升,将评级上调至“买入”,目标价659美元。报告强调数据中心增长提速,2027年预计收入增长逾80%,服务器CPU约翻倍,数据中心AI收入显著超倍增长。
数据中心行业发展趋势如何?
数据中心行业呈现高速增长趋势,云及企业服务器CPU收入同比翻倍以上。AMD通过Venice和Helion等产品拓展市场,Helion将EPYC整合为智能体机架,拓宽增长空间。客户如Anthropic、Meta等已在首批系统上运行模型与工作负载,显示强劲需求。
报告重点分析了哪些方面?
报告重点分析了AMD的CPU需求与Helios交付情况,Q3首次确认Helios收入,客户部署从首批导入转向持续扩容。同时关注PC与商用渗透,锐龙移动处理器需求及Ryzen PRO商用渗透维持相对Intel的增长优势。此外,报告还展望了4Q26及2027年业绩,预计收入增长逾80%,盈利快于收入增长。
当前市场现状如何判断?
当前市场现状显示AMD在数据中心领域表现强劲,收入占比升至63.9%,营业利润率升至33.7%。但客户端收入同比增长7.2%低于预期,游戏业务收入同比降8.1%。整体看,AMD凭借Helios等创新产品及相对Intel的优势,在竞争激烈的市场中保持增长动力。
研报提示了哪些投资风险?
研报提示的主要风险包括Helios交付或客户扩容不及预期,CPU与AI GPU竞争加剧,HBM及先进封装供应受限,AI产品组合及存储成本压低毛利率,PC与游戏需求进一步走弱,以及出口管制等。这些风险可能影响AMD未来业绩表现及盈利能力。
你可能感兴趣
第二季度超预期(营收与盈利双超)推动CPU文艺复兴趋势,但近期供应仍紧张
文化传媒Evercore2026-08-05
景旺电子 Q3业绩预增大超预期 AI业务放量叠加主业盈利抬升将持续推动业绩高增-261009
未知机构2026-10-10
日月光投控2026Q3业绩点评及法说会纪要:LEAP放量推动盈利跃升,2027年全制程与CPO加速扩张
华创证券2026-10-30
两轮车内外需求推动营收稳步增长,促进盈利持续超预期
中泰证券2024-11-04
AI智能体正推动新一轮CPU需求 超威半导体处于这一浪潮的中心
未知机构2026-10-07
海光信息DCU推动26年Q3业绩预告略超预期CPU有望迎来拐点天风计算机团队
未知机构2026-10-15
新冠检测推动2020前三季度业绩持续超预期增长,中长期重磅品种STD十联检放量值得期待
医药生物安信证券2020-10-22
21年大单品策略推动销售高增,22Q1持续放量超预期
基础化工安信证券2022-04-22
2024年业绩快报及2025Q1业绩预告点评:业绩大超预期,AI产品线全线放量推动业绩持续高增长
华创证券2025-03-16