猜你想问
太极集团前三季度业绩下滑的主要原因是什么?
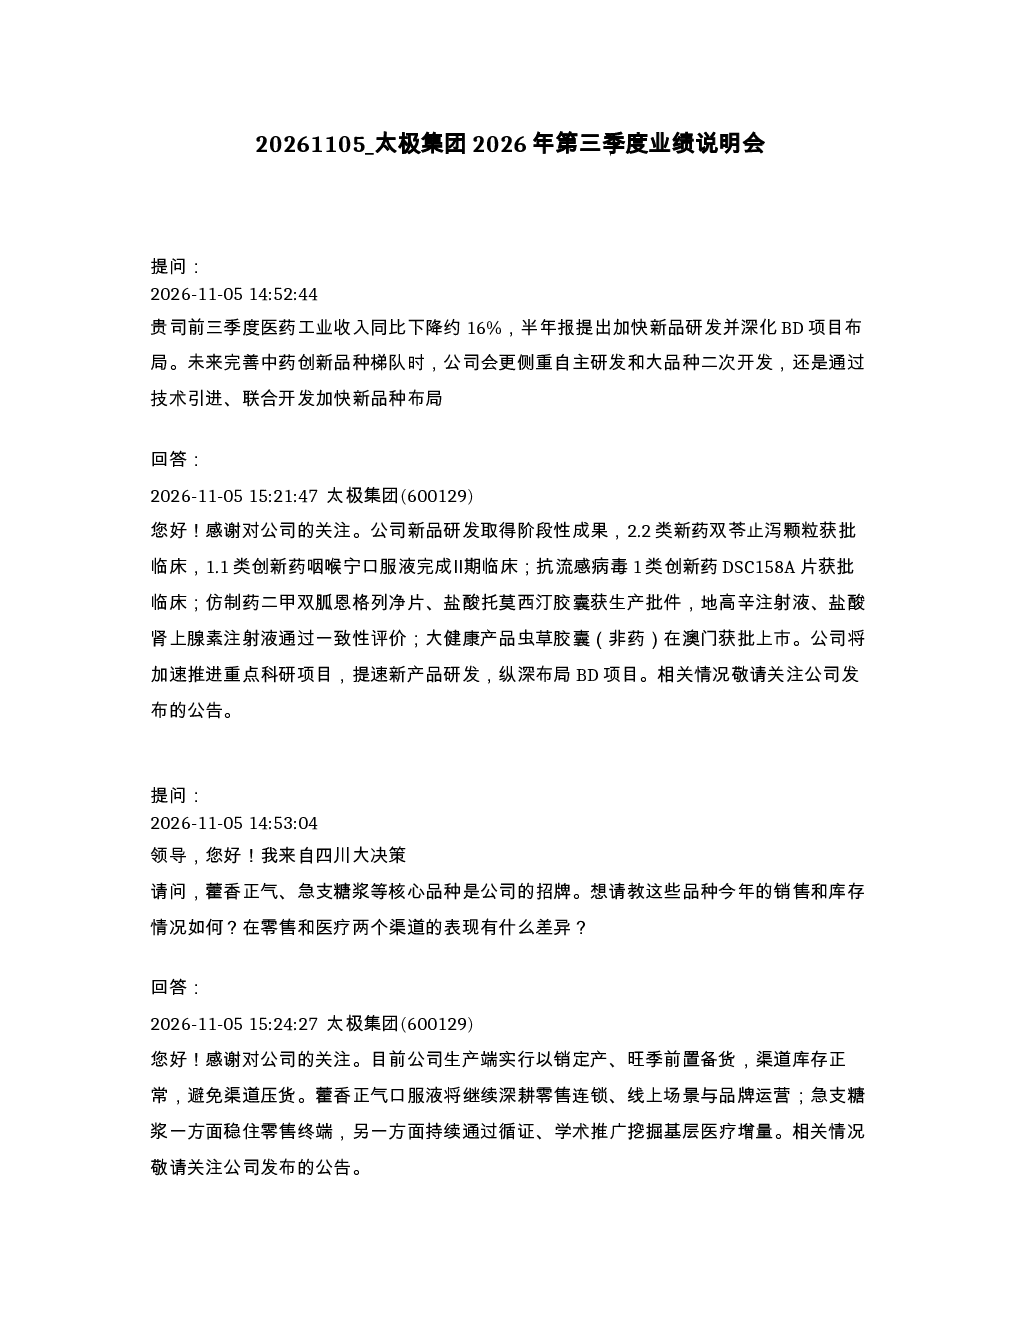
太极集团前三季度医药工业收入同比下降约16%,主要受抗感染药物(下降63.75%)、呼吸系统用药(下降21.32%)、心脑血管用药(下降17.71%)、大健康产品(下降17.29%)下滑影响。公司表示将加速新品研发,深化BD项目布局,完善中药创新品种梯队,未来将侧重自主研发、大品种二次开发,同时通过技术引进、联合开发加快新品种布局。
中药行业发展趋势如何?
中药行业政策持续支持,但集采常态化、国标提升以及OTC市场竞争加剧。公司将依托品牌积淀,聚焦“4+1”重点领域,深耕核心品种、培育第二梯队,加快营销体系变革与终端动销建设,巩固并提升竞争力。大健康板块定位为“4+1”重点培育的增长赛道,部分产品尚处于培育拓展阶段,收入阶段性波动属正常情况。
报告重点分析了哪些方向?
报告重点分析了公司核心品种藿香正气口服液、急支糖浆的市场表现,中药材资源板块的业务进展,七大产品线的营收变化,特别是呼吸系统用药下滑的原因。同时,报告还分析了公司的财务状况,包括货币资金减少、短期借款高企、应收账款增加等情况,以及公司未来在产品结构优化、循证研究赋能、精细化渠道运营、组织力提升等方面的计划。
当前市场对太极集团有何判断?
当前市场关注太极集团在医药行业整体下行环境下的应对策略。公司面临集采常态化、OTC市场竞争加剧等挑战,但也受益于中药行业政策支持。公司通过聚焦“4+1”重点领域,深耕核心品种,加快营销体系变革,力求提升竞争力。大健康板块作为增长赛道,部分产品尚在培育阶段,收入波动属正常情况。公司持续优化产品结构,加强循证研究赋能,提升组织力、产品力和品牌市场竞争力。
研报提示了哪些风险?
研报提示的风险包括医药行业整体下行、资金链紧张导致回款周期拉长、应收账款增加;集采常态化、国标提升以及OTC市场竞争加剧带来的挑战;公司货币资金减少、短期借款高企、应收账款大幅增加的财务压力;以及营销改革具体收入端改善验证信号时间尚不明确等。此外,大健康板块部分产品尚处于培育拓展阶段,收入阶段性波动属正常情况,但也需关注其市场拓展的不确定性。