猜你想问
中国人保最新财报核心数据有哪些?
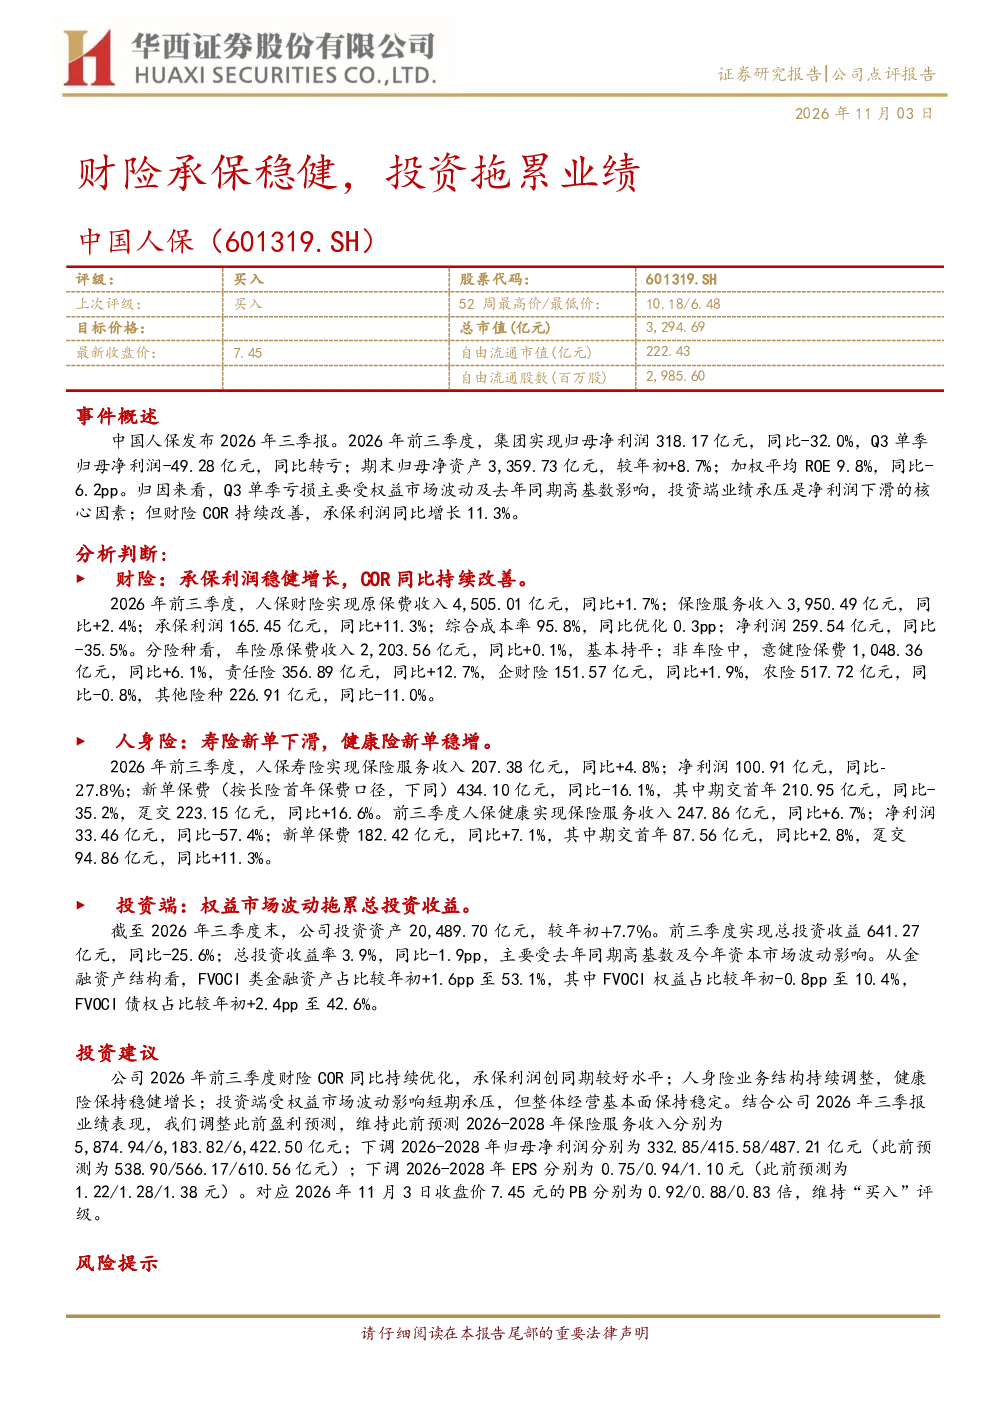
中国人保2026年前三季度业绩显示,集团归母净利润318.17亿元,同比-32.0%,Q3单季归母净利润-49.28亿元,同比转亏。期末归母净资产3,359.73亿元,较年初+8.7%;加权平均ROE9.8%,同比-6.2pp。财险业务方面,原保费收入4,505.01亿元,同比+1.7%,承保利润165.45亿元,同比+11.3%,综合成本率95.8%,同比优化0.3pp。投资端业绩承压是净利润下滑的核心因素,总投资收益641.27亿元,同比-25.6%,总投资收益率3.9%,同比-1.9pp。
财险行业发展趋势如何?
财险行业发展趋势方面,中国人保数据显示财险COR同比持续优化,承保利润稳健增长,车险原保费收入2,203.56亿元,同比+0.1%,非车险中意健险保费1,048.36亿元,同比+6.1%,责任险356.89亿元,同比+12.7%,企财险151.57亿元,同比+1.9%,农险517.72亿元,同比-0.8%,其他险种226.91亿元,同比-11.0%。整体财险行业呈现结构优化趋势,但车险增速放缓,非车险中责任险和意健险增长较快。
中国人保报告重点分析了哪些方面?
中国人保报告重点分析了财险和人身险业务表现及投资端风险。财险方面,报告强调COR持续改善,承保利润同比增长11.3%,综合成本率优化0.3pp,车险和非车险业务均呈现稳健增长。人身险方面,寿险新单保费434.10亿元,同比-16.1%,健康险新单保费182.42亿元,同比+7.1%,业务结构持续调整,健康险保持稳健增长。投资端,报告指出FVOCI类金融资产占比53.1%,权益市场波动及高基数影响导致总投资收益率同比-1.9pp。
当前财险市场现状如何?
当前财险市场现状显示,中国人保财险业务保持稳健,COR持续优化,承保利润同比增长11.3%,综合成本率优化0.3pp至95.8%。车险市场增速放缓,原保费收入同比+0.1%,非车险中责任险和意健险增长较快,责任险同比+12.7%,意健险同比+6.1%。人身险业务结构调整,寿险新单保费同比-16.1%,健康险新单保费同比+7.1%,健康险保持稳健增长趋势。整体财险市场呈现结构优化,但受宏观经济和权益市场波动影响,部分险种增速放缓。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济大幅波动风险、权益市场震荡风险和利率大幅下行风险。宏观经济波动可能影响保险需求,权益市场震荡导致投资端收益承压,总投资收益率同比-1.9pp至3.9%。利率大幅下行则影响固定收益类资产配置收益,可能拖累整体投资表现。此外,财险业务中车险增速放缓,非车险部分险种如农险和部分责任险种增速为负,需关注业务结构变化带来的风险。