猜你想问
美国中期选举对能源品种的影响是什么?
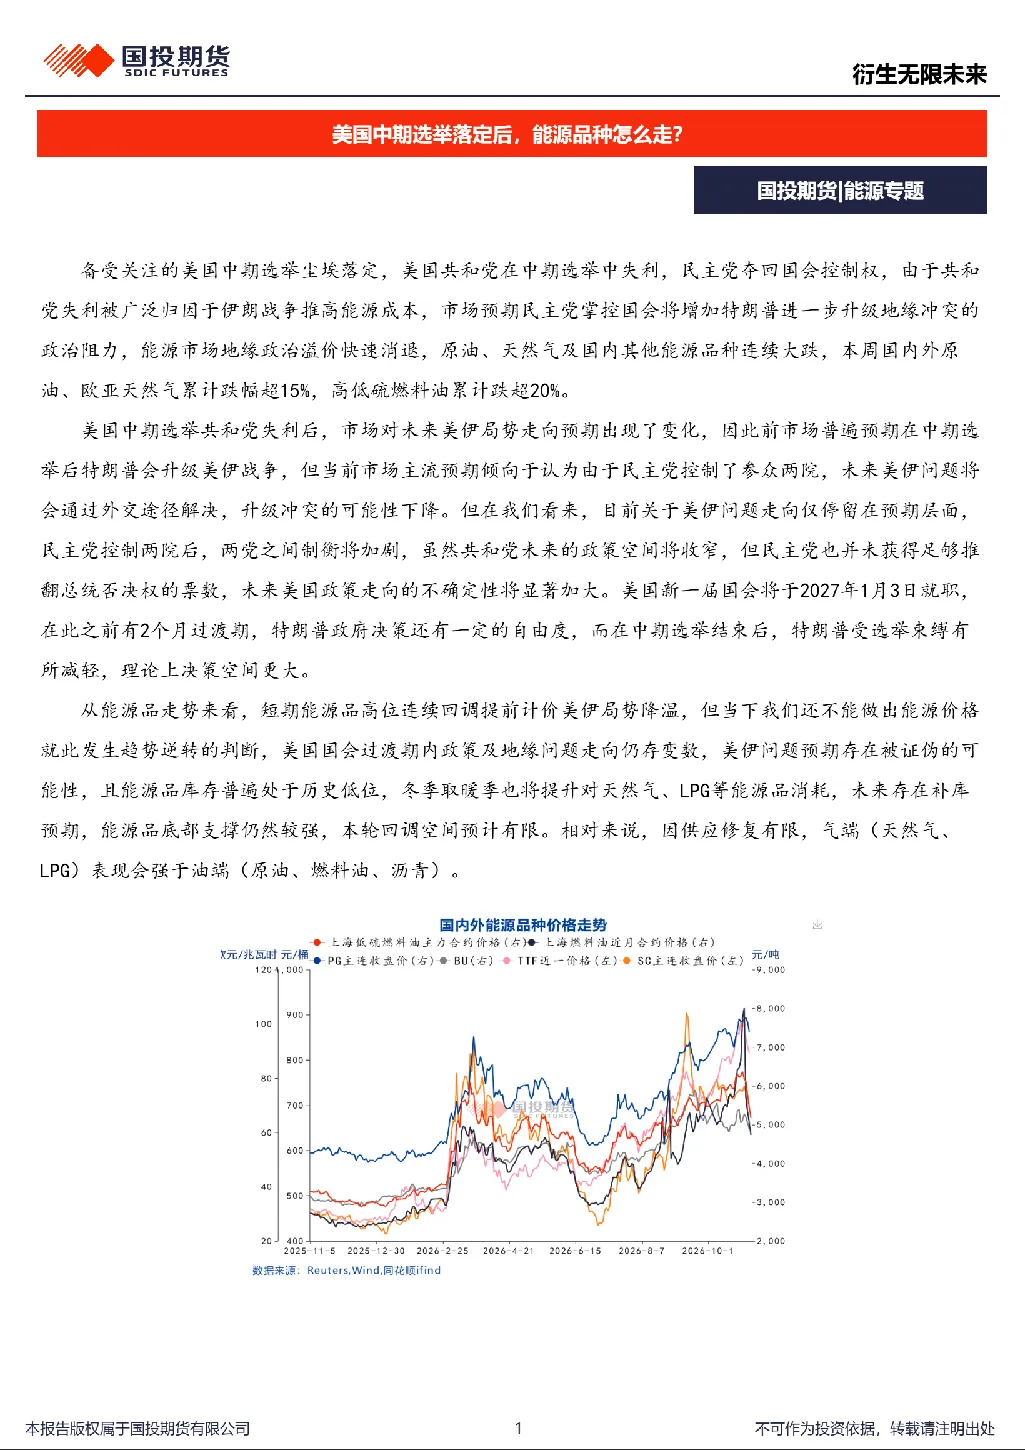
美国中期选举后,市场预期美伊局势降温,导致能源品价格连续回调。但报告认为,当前预期存在被证伪的可能性,且能源品库存普遍处于历史低位,冬季取暖季将提升能源品消耗,因此价格趋势逆转的判断尚早。原油、欧亚天然气累计跌幅超15%,高低硫燃料油累计跌超20%。美国战争储备库存降至2.8亿桶,为近四十年来新低。这些数据表明,尽管市场预期了价格下跌,但实际供需格局依然紧张,价格可能存在反弹风险。
能源品行业未来发展趋势如何?
能源品行业未来发展趋势受多种因素影响。原油方面,中东原油出口贸易流修复,但霍尔木兹海峡出口仍不足战前一半,绕行及暗航+STS作业带来的供给恢复不稳定。全球多地油品库存降至历史低位,供给侧缓冲能力下降。燃料油方面,高低硫燃料油供应紧张将明显缓解,但低硫燃料油物流仍是核心卡点。沥青方面,供应约束依然存在,需求端北降南增,但整体弱化。天然气方面,欧亚天然气市场连续回吐地缘溢价,但供应紧张格局未改变,欧洲天然气库存处于历史低位,储气率低。LPG方面,成本走跌及美伊局势缓和预期对LPG盘面形成拖累,但跌幅相对小于其他能源品。航运方面,选举后油价剧烈震荡或令买家持观望态度,高企运价将承压回落。这些因素共同决定了能源品行业的未来走势。
报告中重点分析了哪些能源品种?
报告中重点分析了原油、燃料油、沥青、天然气和LPG等能源品种。原油方面,分析了中东原油出口贸易流修复情况、霍尔木兹海峡出口恢复情况、全球油品库存变化等。燃料油方面,分析了高低硫燃料油供应紧张缓解情况、低硫燃料油物流卡点情况等。沥青方面,分析了成本走跌对沥青走势的影响、供应约束情况、需求端变化等。天然气方面,分析了欧亚天然气市场地缘溢价回吐情况、中东天然气出口情况、欧洲天然气库存和储气率情况等。LPG方面,分析了成本走跌对LPG盘面形成拖累情况、国内炼厂开工负荷增长放缓情况、国内LPG进口情况等。这些分析有助于投资者全面了解各能源品种的供需格局和价格走势。
当前能源品市场现状如何判断?
当前能源品市场现状表现为价格普遍回调,但库存普遍处于历史低位,供需格局依然紧张。原油、欧亚天然气累计跌幅超15%,高低硫燃料油累计跌超20%。美国战争储备库存降至2.8亿桶,为近四十年来新低。中国港口库存回落至至少近10年来低位。欧洲、新加坡市场原油、成品油库存均处于历史低位。欧洲天然气库存水平较过去五年均值低17%,德国、法国、荷兰天然气库存均处于历史同期低位。欧盟天然气储气率仅有75%,较过去五年均值低15%。这些数据表明,尽管市场预期了价格下跌,但实际供需格局依然紧张,价格可能存在反弹风险。
本研报提示哪些风险?
本研报提示的风险主要包括美伊局势不确定性风险、能源品库存低位风险、冬季取暖季供需紧张风险、物流约束风险等。美伊局势不确定性可能导致能源品价格波动加剧。能源品库存低位意味着供应缓冲能力下降,一旦需求增加,价格可能快速上涨。冬季取暖季将提升能源品消耗,进一步加剧供需矛盾。物流约束可能影响能源品的供应和价格,例如低硫燃料油物流仍是核心卡点,若运价回落,套利窗口打开,潜在增量将转化为亚洲有效供给。此外,海峡直航未恢复前,船方集中形成的强议价能力与低效STS将持续推升租船成本,这也可能对能源品价格产生影响。投资者需密切关注这些风险因素。