猜你想问
这份研报的核心内容是什么?
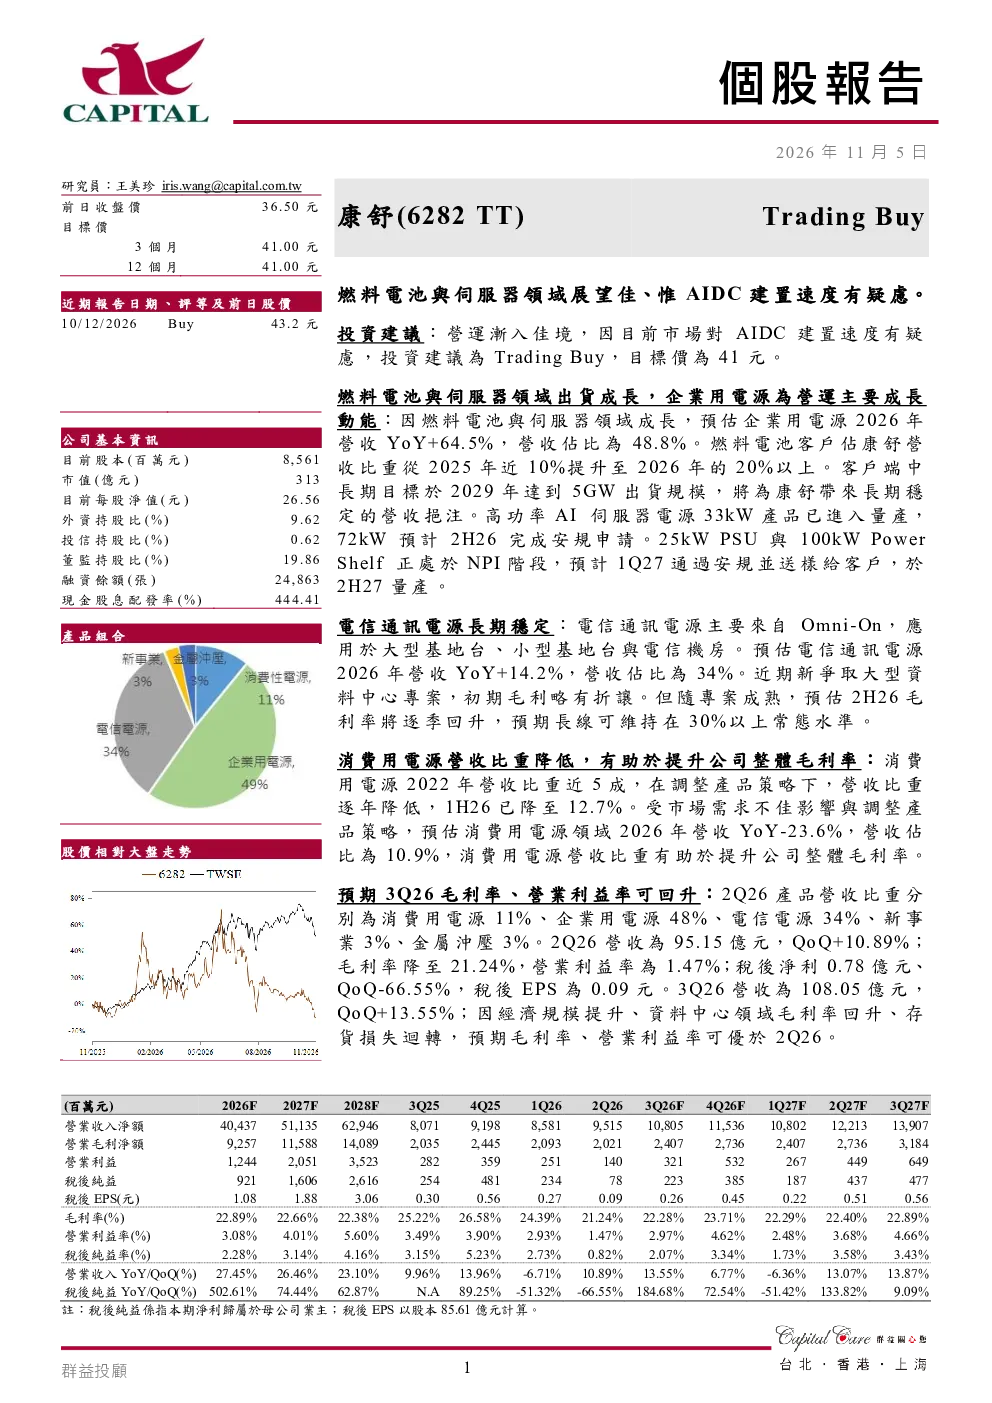
本报告对康舒科技(6282TT)进行综合分析,给予Trading Buy评级,目标价41元。报告认为公司燃料电池与服务器领域发展前景良好,但AIDC建设速度存在一定疑虑。主要围绕企业用电源、高功率AI服务器电源、电信通讯电源及消费用电电源等板块展开,预计2026年企业用电源营收YoY增长64.5%,占比48.8%,其中燃料电池客户占比将提升至20%以上。高功率AI服务器电源方面,33kW产品已量产,72kW预计2026年完成安规申请,25kW及100kW产品处于NPI阶段,预计2027年Q2量产。电信通讯电源主要来自Omni-On,预计2026年营收YoY增长14.2%,占比34%。消费用电电源营收比重逐年降低,有助于提升公司整体毛利率。
燃料电池与服务器赛道的发展趋势如何?
燃料电池与服务器领域展现出强劲的发展潜力。企业用电源作为主要增长动能,预计2026年营收YoY增长64.5%,占比48.8%,其中燃料电池客户占比将持续提升,中长期目标2029年出货达5GW,将为公司带来长期稳定营收。高功率AI服务器电源市场正在快速发展,33kW产品已量产,72kW预计2026年完成安规申请,25kW及100kW产品处于NPI阶段,预计2027年Q2量产,满足数据中心对高功率电源的需求。电信通讯电源市场稳定增长,预计2026年营收YoY增长14.2%,占比34%,近期新竞取得大型数据中心专案,将进一步提升市场份额。消费用电电源虽然营收比重逐年降低,但有助于提升公司整体毛利率水平。
研报重点分析了哪些方向?
本报告重点分析了康舒科技在多个业务板块的发展情况及未来潜力。在企业用电源板块,重点关注燃料电池客户占比提升及中长期出货目标,预计2026年营收YoY增长64.5%,占比48.8%,将为公司带来长期稳定营收。在高功率AI服务器电源板块,分析33kW产品已量产、72kW预计2026年完成安规申请、25kW及100kW产品处于NPI阶段,预计2027年Q2量产,满足数据中心对高功率电源的需求。在电信通讯电源板块,分析主要客户Omni-On的贡献及大型数据中心专案带来的机遇,预计2026年营收YoY增长14.2%,占比34%。在消费用电电源板块,分析其营收比重逐年降低但有助于提升公司整体毛利率的特点。
当前市场对康舒科技及其所在领域的现状如何判断?
康舒科技在燃料电池与服务器领域展现出良好的发展态势,企业用电源作为主要增长动能,预计2026年营收YoY增长64.5%,占比48.8%,其中燃料电池客户占比将持续提升,中长期目标2029年出货达5GW,将为公司带来长期稳定营收。高功率AI服务器电源市场正在快速发展,33kW产品已量产,72kW预计2026年完成安规申请,25kW及100kW产品处于NPI阶段,预计2027年Q2量产,满足数据中心对高功率电源的需求。电信通讯电源市场稳定增长,预计2026年营收YoY增长14.2%,占比34%,近期新竞取得大型数据中心专案,将进一步提升市场份额。消费用电电源虽然营收比重逐年降低,但有助于提升公司整体毛利率水平。
研报中提示了哪些风险?
本报告指出康舒科技在AIDC建设速度方面存在一定疑虑,可能影响部分项目的交付进度。此外,市场竞争加剧可能导致部分产品毛利率下降,需要关注主要客户Omni-On的经营情况,其近期取得的大型数据中心专案初期毛利率略降,但预计2026年Q2毛利率将逐季回升,长期维持在30%以上。同时,宏观经济波动可能影响数据中心建设进度,进而影响公司业绩表现。此外,技术迭代加速可能带来产品更新换代的压力,需要持续关注行业技术发展趋势。