猜你想问
理财赎回的主要原因是什么?
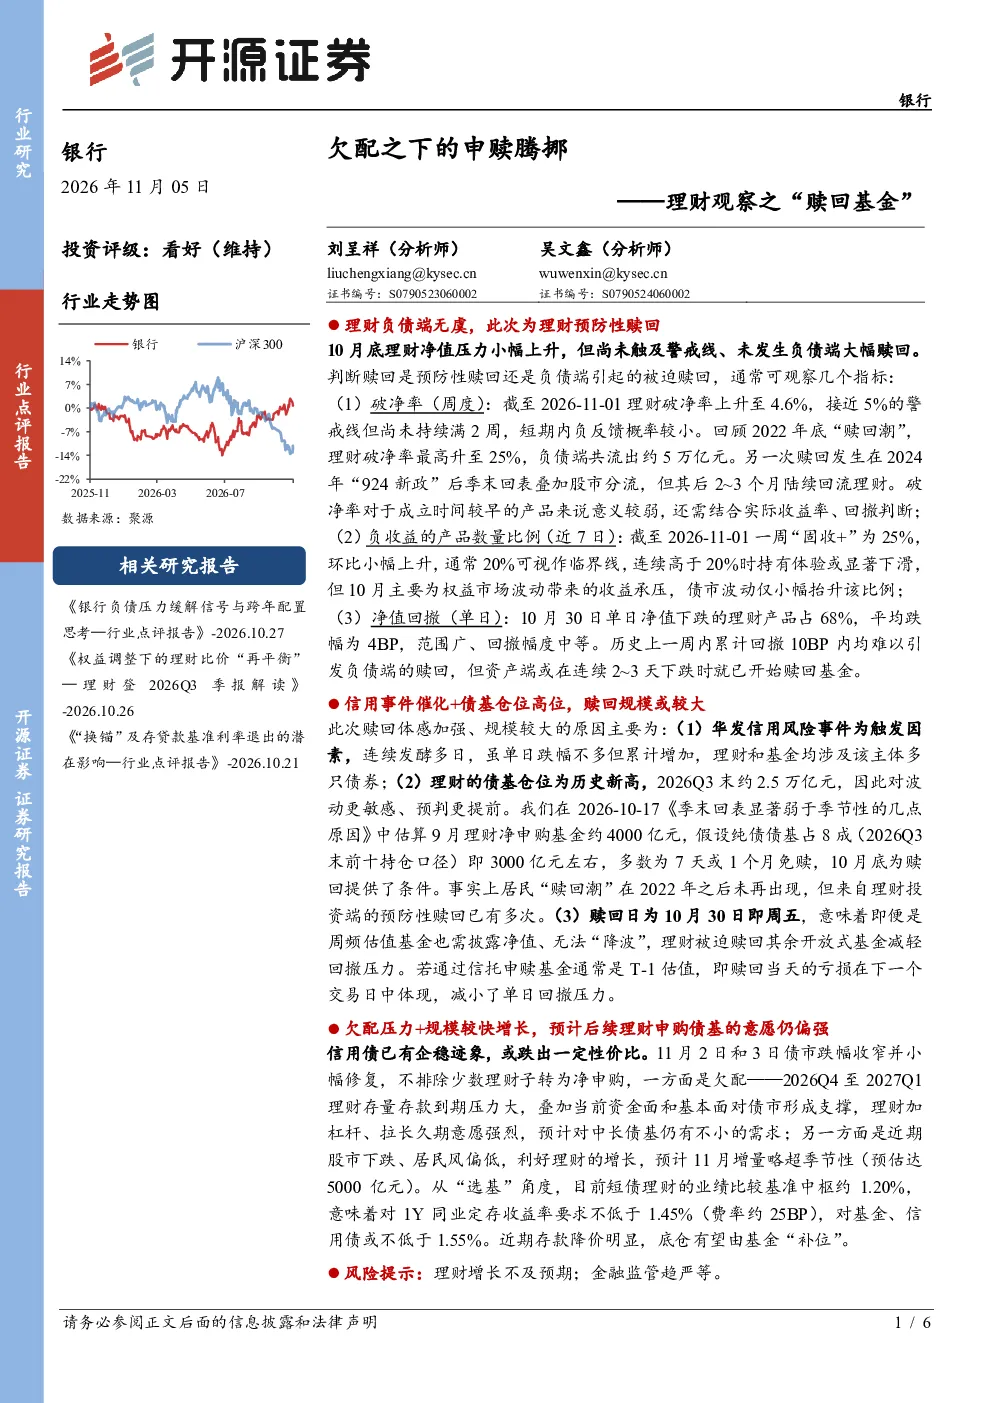
此次理财赎回为预防性赎回,主要受华发信用风险事件和理财债基仓位高企影响。华发信用风险事件触发了理财和基金对相关主体债券的赎回,而理财债基仓位历史新高使其对市场波动更为敏感。赎回日为10月30日周五,周频估值基金无法“降波”,迫使理财赎回开放式基金。
理财行业未来发展趋势如何?
信用债企稳或跌出性价比,理财或转为净申购债基,因欠配压力(2026Q4至2027Q1存款到期压力大)和加杠杆、拉长久期意愿。11月理财增量预计略超季节性(预估达5000亿元),股市下跌利好理财增长。短债理财业绩比较基准中枢约1.20%,对底仓需求增加,存款降价或由基金“补位”。
报告重点分析了哪些方面?
报告重点分析了华发信用风险事件对理财和基金的影响,理财债基仓位高企的市场表现,以及赎回日的特殊性。此外,还分析了破净率、负收益产品比例、净值回撤等关键数据,以及信用债企稳后的理财配置策略变化。
当前市场现状如何判断?
截至2026-11-01,破净率上升至4.6%,接近5%警戒线但未持续满2周。近7日“固收+”负收益产品比例为25%,高于20%临界线。10月30日单日下跌的理财产品占68%,平均跌幅4BP。2026Q3末债基仓位约2.5万亿元,其中纯债债基约3000亿元。
研报有哪些风险提示?
理财增长不及预期;金融监管趋严。信用风险事件可能引发更多市场波动,而监管政策变化也可能影响理财产品的运作空间。此外,存款到期压力和加杠杆意愿可能加剧理财的配置难度,需关注市场流动性变化和监管动态。
你可能感兴趣
基金问道系列之九:资金申赎与人员变更对基金业绩持续性的影响
国泰君安证券2022-04-12
银行理财周度跟踪:“T+0.5”赎回模式集中推出,银行理财赎回到账提速
金融华宝证券2026-05-07
固收专题报告:三季报透视银行自营、基金、理财的配债行为
金融中泰证券2025-11-07
如何度量基金申赎对股票价格的影响
国信证券2021-11-04
基金定量研究系列(1):公募基金的申赎资金驱动交易:现象、因子、应用
金融西部证券2024-12-05
华创债券日报:关注下半年定开基金的申赎情况
华创证券2017-07-27
1被动权益净赎回占比013理财子略有赎
未知机构2026-04-03
理财持仓全景扫描系列(五):理财的配债思路与赎回压力再评估
金融开源证券2024-11-05
理财持仓全景扫描系列五理财的配债思路与赎回压力再评估241120
未知机构2024-11-20
银行:理财观察之“募集抢跑”-季末回表显著弱于季节性的几点原因
金融开源证券2026-10-17