猜你想问
博格华纳最新财报核心内容是什么?
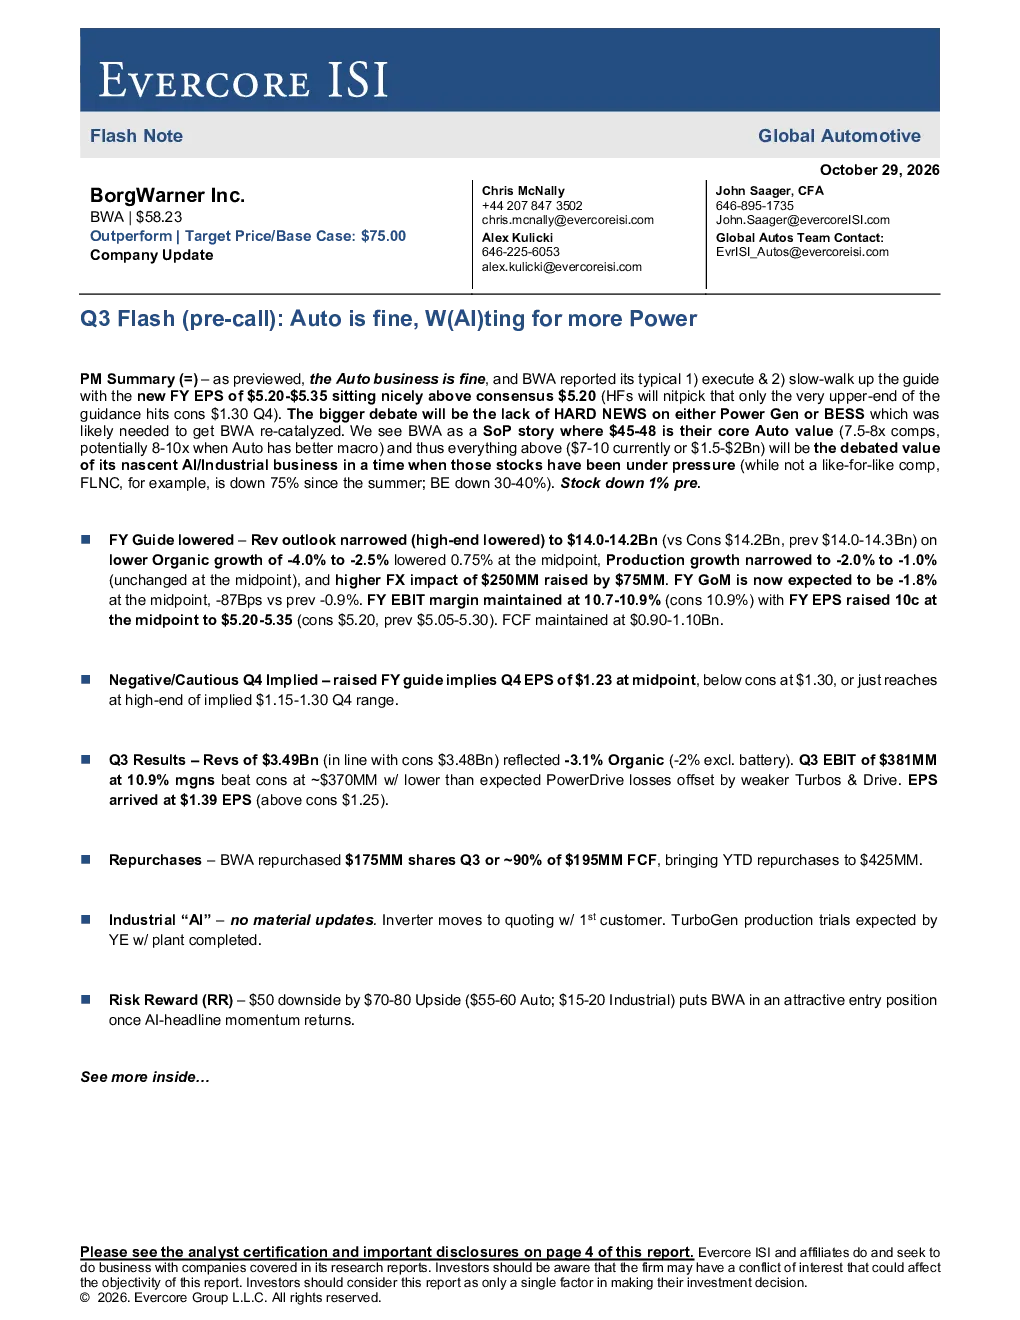
博格华纳最新财报显示汽车业务表现良好,但动力总成和电池储能业务缺乏实质性进展,导致股价下跌1%。公司下调了全年收入指引至140-142亿美元,有机增长率预期为-4%至-2.5%,但维持了EBIT利润率和自由现金流预期。Q3收入为34.9亿美元符合预期,有机收入下降3.1%,EBIT为3.81亿美元超出预期,主要得益于涡轮增压器和传动系统业务。公司第三季度回购了1.75亿股,占自由现金流的90%。
汽车行业发展趋势如何?
汽车行业正经历电动化和智能化转型,博格华纳作为传统汽车零部件巨头,正积极拓展电动化和智能化相关业务。公司逆变器业务已开始向首批客户报价,涡轮增压发电机组生产试验预计年底前完成。分析师认为,一旦人工智能和工业业务出现实质性进展,公司股价有望反弹,当前股价处于吸引力区间。行业整体面临供应链调整和竞争加剧的挑战,但电动化趋势明确,技术迭代迅速。
报告重点分析了哪些方向?
报告重点分析了博格华纳汽车业务的稳健表现及动力总成和电池储能业务的进展情况。Q3数据显示涡轮增压器和传动系统业务表现强劲,但电池储能业务仍缺乏亮点。公司工业业务进展缓慢,尚未形成实质性增长动力。分析师关注公司如何通过技术创新和业务多元化提升长期竞争力,特别是人工智能在电力增量方面的潜在贡献。
当前市场对博格华纳的判断是什么?
市场对博格华纳的估值持谨慎态度,主要原因是其动力总成和电池储能业务缺乏实质性进展,而汽车业务虽稳健但增长放缓。公司下调全年收入指引引发市场担忧,但维持的EBIT利润率和自由现金流预期提供了一定支撑。分析师认为当前股价具有吸引力,但需关注公司工业业务进展和人工智能技术的实际落地效果。
报告提示了哪些风险?
报告提示的主要风险包括:动力总成和电池储能业务进展不及预期,可能导致公司整体增长乏力;工业业务进展缓慢,尚未形成实质性增长动力;市场竞争加剧可能压缩利润空间;汇率波动对外汇影响增加2.5亿美元。分析师建议投资者关注公司技术创新和业务多元化进展,特别是人工智能和工业业务的实际落地情况。