猜你想问
这份研报主要分析了什么内容?
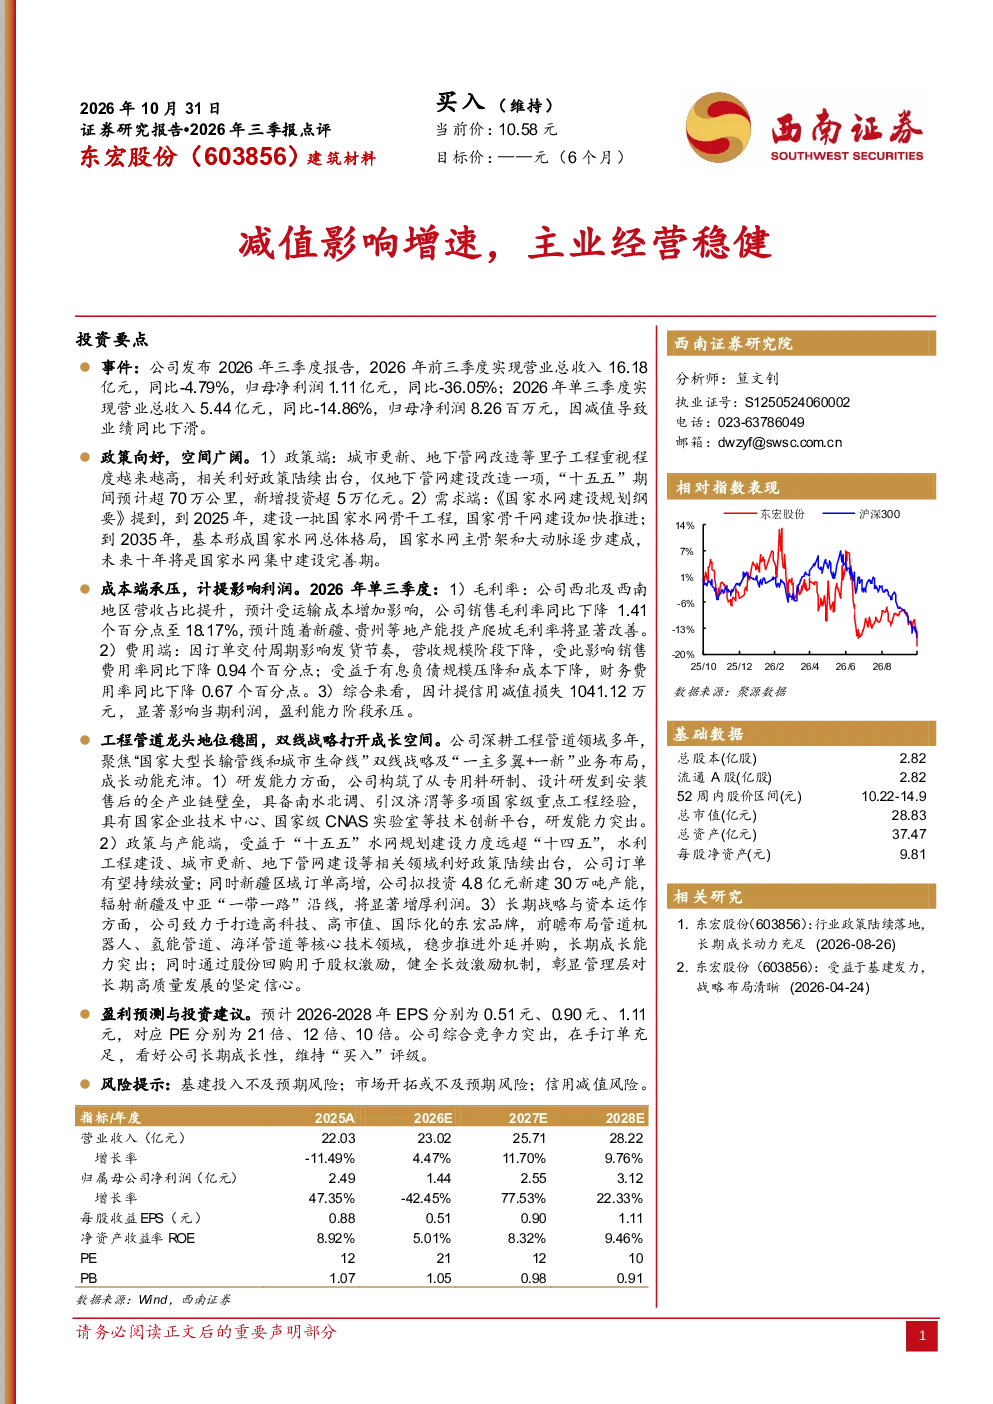
这份研报主要分析了东宏股份2026年第三季度的财务报告,重点关注了减值损失对利润的影响以及主业经营情况。报告指出,虽然减值计提对当期利润造成一定压力,但公司主业经营稳健,未来随着新疆、贵州产能的爬坡,销售毛利率有望显著改善。此外,报告还探讨了公司受益于国家政策支持,特别是在城市更新和地下管网改造领域的投资机会,以及公司在研发能力和双线战略方面的优势。
地下管网改造行业的未来发展趋势如何?
地下管网改造行业未来发展趋势向好。根据国家规划,“十五五”期间地下管网建设改造预计新增投资将超过5万亿元。《国家水网建设规划纲要》也推动国家骨干网建设,未来十年国家水网将集中建设完善。这些政策利好为行业提供了广阔的发展空间,特别是城市更新和地下管网改造领域将迎来重要的发展机遇。
报告中提到的主要分析方向有哪些?
报告重点分析了东宏股份的减值影响、主业经营稳健性、政策与产能布局、研发能力以及长期战略。报告指出,虽然运输成本增加导致毛利率下降,但新疆、贵州产能爬坡后预计将改善。同时,公司受益于“十五五”水网建设和新疆区域订单高增,订单有望持续放量。此外,公司在管道机器人、氢能管道等领域的前瞻布局也值得关注。
当前市场对东宏股份的整体判断是什么?
当前市场对东宏股份的整体判断是积极但需关注风险。报告显示,公司作为工程管道龙头,在研发能力和双线战略方面具有显著优势,受益于国家政策支持,成长空间广阔。但同时也需关注成本端承压和信用减值风险。报告预计公司2026-2028年EPS分别为0.51元、0.90元、1.11元,对应PE分别为21倍、12倍、10倍,显示出长期成长潜力。
研报中提示的主要风险有哪些?
研报提示的主要风险包括基建投入不及预期、市场开拓或不及预期以及信用减值风险。报告指出,虽然公司受益于国家政策支持,但基建投资的实际规模可能存在不确定性。同时,市场开拓的效果也受多种因素影响,存在不及预期的可能性。此外,信用减值计提对当期利润造成压力,未来若出现更大规模的减值,可能对公司财务状况产生不利影响。