猜你想问
这份研报的核心内容是什么?
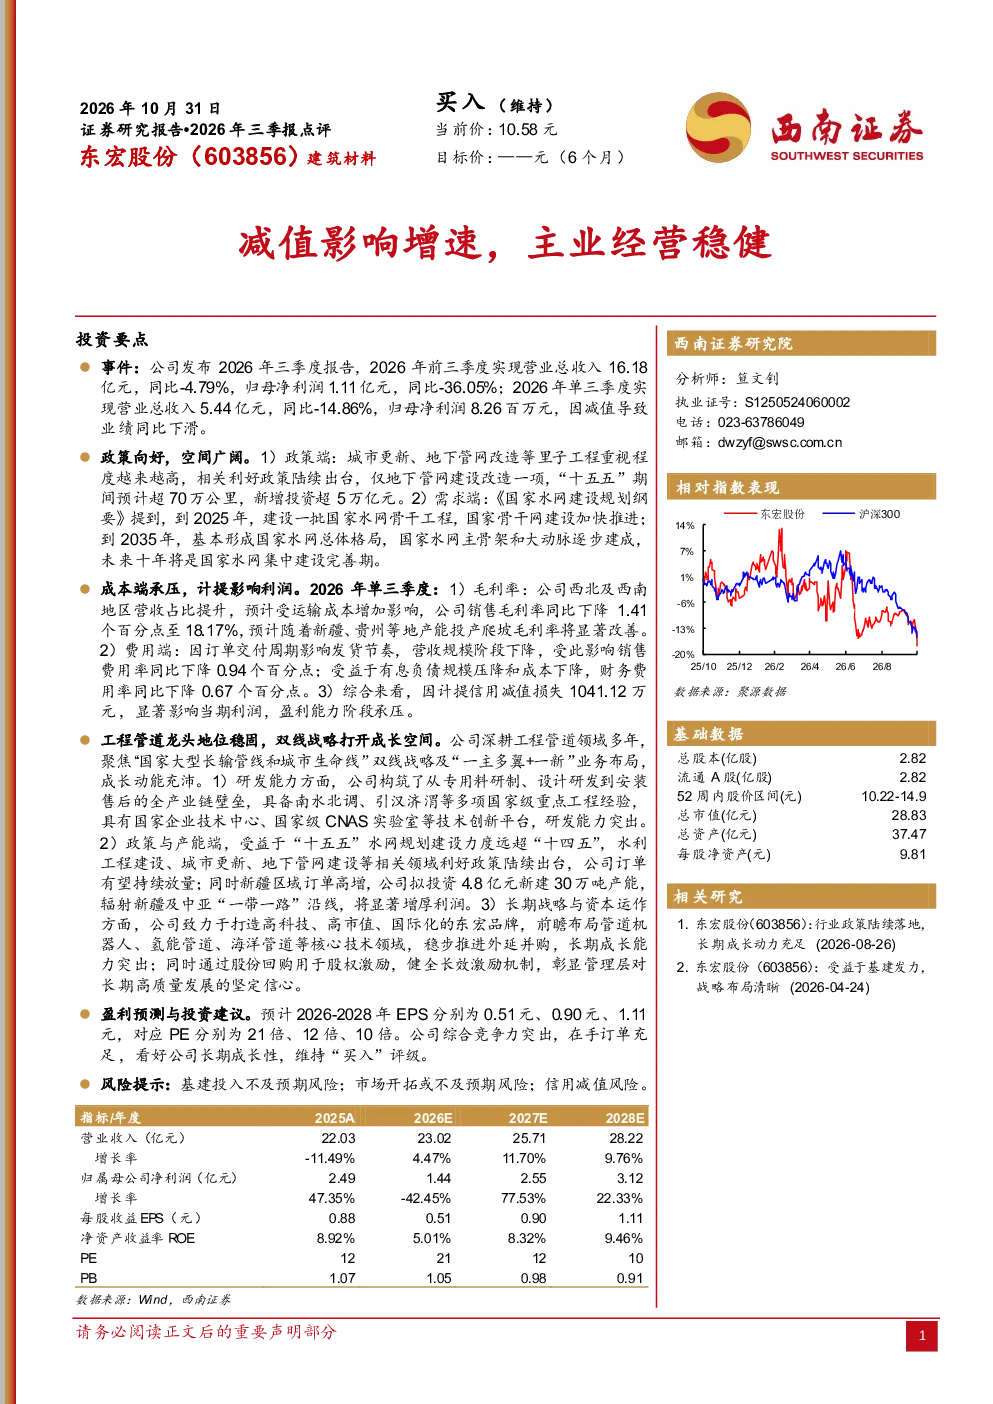
本报告点评了2026年第三季度财报,指出减值计提对利润增速造成影响,但公司主业经营保持稳健。报告分析了政策利好、成本压力、减值影响、产能扩张、研发布局及未来战略,维持买入评级,关注长期成长性。
报告关注的赛道/行业发展趋势如何?
报告指出,城市更新、地下管网改造等政策重视程度提升,“十五五”期间预计新增投资超5万亿元。国家水网建设规划纲要推动未来十年国家骨干网集中建设完善,行业空间广阔。
报告重点分析了哪些方向?
报告重点分析了政策端利好、成本端压力(运输成本增加导致毛利率下降)、减值计提影响利润、公司研发能力及技术创新平台、产能扩张计划(新疆区域订单高增,拟投资新建产能)、长期战略布局(管道机器人、氢能管道等核心技术及外延并购)。
报告对市场现状有何判断?
报告认为,公司作为工程管道龙头地位稳固,受益于水网规划及新疆区域订单高增,双线战略打开成长空间。但受运输成本增加影响毛利率下降,信用减值计提对当期利润造成压力,需关注产能爬坡后的改善情况。
研报提示了哪些风险?
报告提示的风险包括基建投入不及预期、市场开拓或不及预期、信用减值风险。需关注公司产能扩张计划的执行情况,以及市场环境变化对公司经营的影响。
你可能感兴趣
2026年三季报点评减值影响增速,主业经营稳健
西南证券2026-11-04
伊利股份(600887.SH)2026年中报点评:主业经营稳健,减值影响利润
西部证券2026-08-28
2026年三季报点评:稳健经营底盘,主业韧性显现
农林牧渔西南证券2026-11-02
2026年三季报点评:高基数影响单季利润增速表现,利息净收入增长夯实长期经营基础
金融东吴证券2026-10-28
2026年三季报点评:主业阶段性承压,减值损失扩大压制利润
电子设备东吴证券2026-11-01
2026年中报点评:主业实现稳健增长,Q2减值拖累利润
食品饮料西南证券2026-08-26
2018 年业绩预告点评:龙门教育稳健增长,原主业计提减值影响短期盈利
文化传媒上海证券2019-01-29
三季报点评:经营稳健减值收窄,转型HJT有序推进
化石能源国泰君安证券2020-11-01
2024年三季报点评报告:Q3提前计提减值,火电经营稳健
公用事业华龙证券2024-11-04
深高速(600548):2024年报点评:24年受计提减值影响业绩,收费公路主业稳健
华创证券2025-04-16