猜你想问
这份报告主要分析了什么内容?
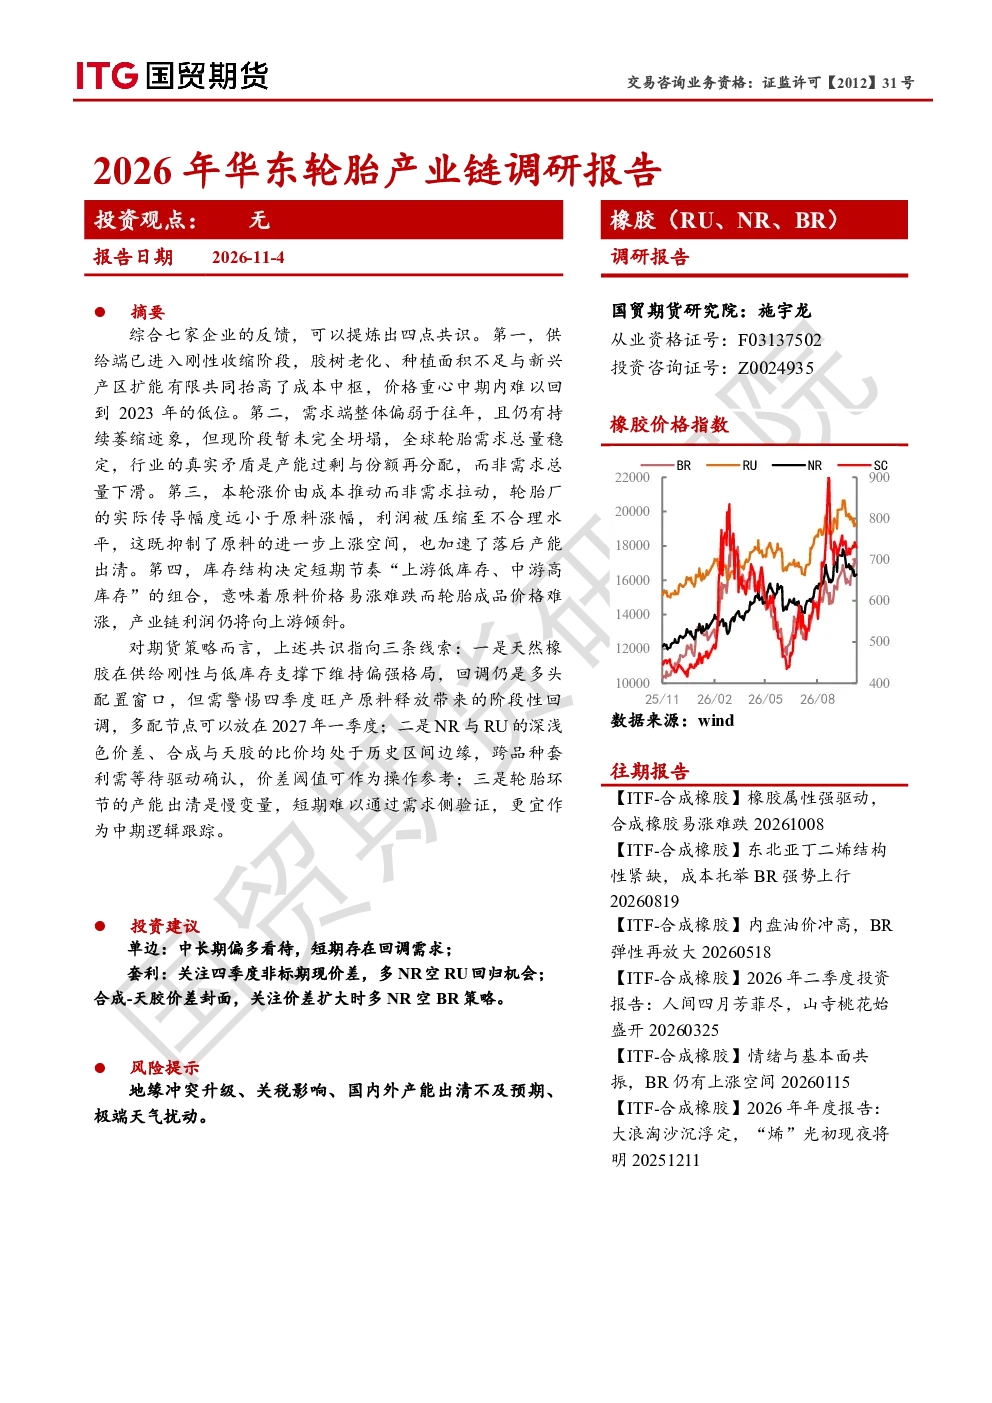
这份报告深入调研了2026年华东轮胎产业链,涵盖天然橡胶(RU、NR、BR)和合成橡胶的基本面、价格结构、供需关系以及轮胎行业的产能、成本、库存和需求结构。报告重点分析了泰国、印尼等主产区的供给变化,中资企业赴东南亚投产对需求的影响,轮胎企业亏损与库存去库情况,以及NR与RU深浅色价差、合成与天胶比价等关键价差动态。同时,报告还探讨了轮胎产能过剩格局下的开工率分化、成本传导不畅问题,以及替换需求、出口压力和结构升级等轮胎需求端的变化。
天然橡胶和合成橡胶的市场发展趋势如何?
天然橡胶市场呈现供给刚性收缩态势,主产区产量下降,新兴产区扩能有限,而中资轮胎企业赴东南亚投产增加需求。合成橡胶成本端受原油与丁二烯价格高企影响,价格缺乏下跌基础。两者联动性以单边驱动为主,但配方调整存在经济性阈值,替代路径多元化。轮胎行业面临产能过剩与份额再分配的矛盾,需求端以替换为主,出口承压但结构升级,大尺寸轮胎、新能源车胎和国产品牌需求提升。产业链利润向上游倾斜,“上游低库存、中游高库存”特征明显。
报告重点分析了哪些方向?
报告重点分析了天然橡胶和合成橡胶的供需基本面,包括主产区产量变化、新兴产区扩能情况、轮胎企业用胶结构及成本传导问题。此外,报告深入探讨了轮胎行业的产能过剩、开工率分化、成本与库存结构,以及需求端的替换需求、出口压力和结构升级趋势。特别关注了NR与RU深浅色价差、合成与天胶比价等关键价差动态,以及产业链利润分配格局。同时,报告还调研了轮胎生产、经销和加工贸易企业的经营状况,为产业链分析提供微观视角。
当前橡胶和轮胎市场的现状如何?
当前天然橡胶市场供给端进入刚性收缩阶段,泰国、印尼产量下降,而需求端整体偏弱但未完全坍塌,轮胎企业亏损导致需求偏弱,库存持续去库但总量仍高。合成橡胶成本端原油与丁二烯价格高企,价格缺乏下跌基础。轮胎行业处于过剩格局下的低负荷运行,开工率分化,产能出清在进行中。成本端多轮提涨函公布但实际落地有限,成本传导不畅,利润被压缩。库存方面呈现“上游健康、中游高企、终端疲弱”特征,渠道库存高企,资金压力重于库存压力。需求结构升级,替换需求为主,出口承压但新能源车胎、大尺寸轮胎等细分领域需求提升。
这份报告有哪些风险提示?
报告提示,天然橡胶供给端刚性收缩与低库存支撑下,价格可能维持偏强格局,但需关注NR与RU深浅色价差、合成与天胶比价处于历史边缘,存在波动风险。轮胎行业产能过剩问题突出,虽然落后产能加速出清,但整体供需平衡仍需时间,开工率分化可能导致部分企业经营压力加大。成本传导不畅问题持续存在,轮胎企业利润被压缩可能影响其采购行为。此外,宏观经济外需独撑内需偏弱,贸易壁垒与物流成本上升,运力紧张导致运费暴涨,这些因素可能对产业链各环节造成不利影响。产业链利润向上游倾斜,中游轮胎企业面临资金压力,需关注其经营稳定性。