猜你想问
福斯特2026年第三季度业绩说明会核心内容有哪些?
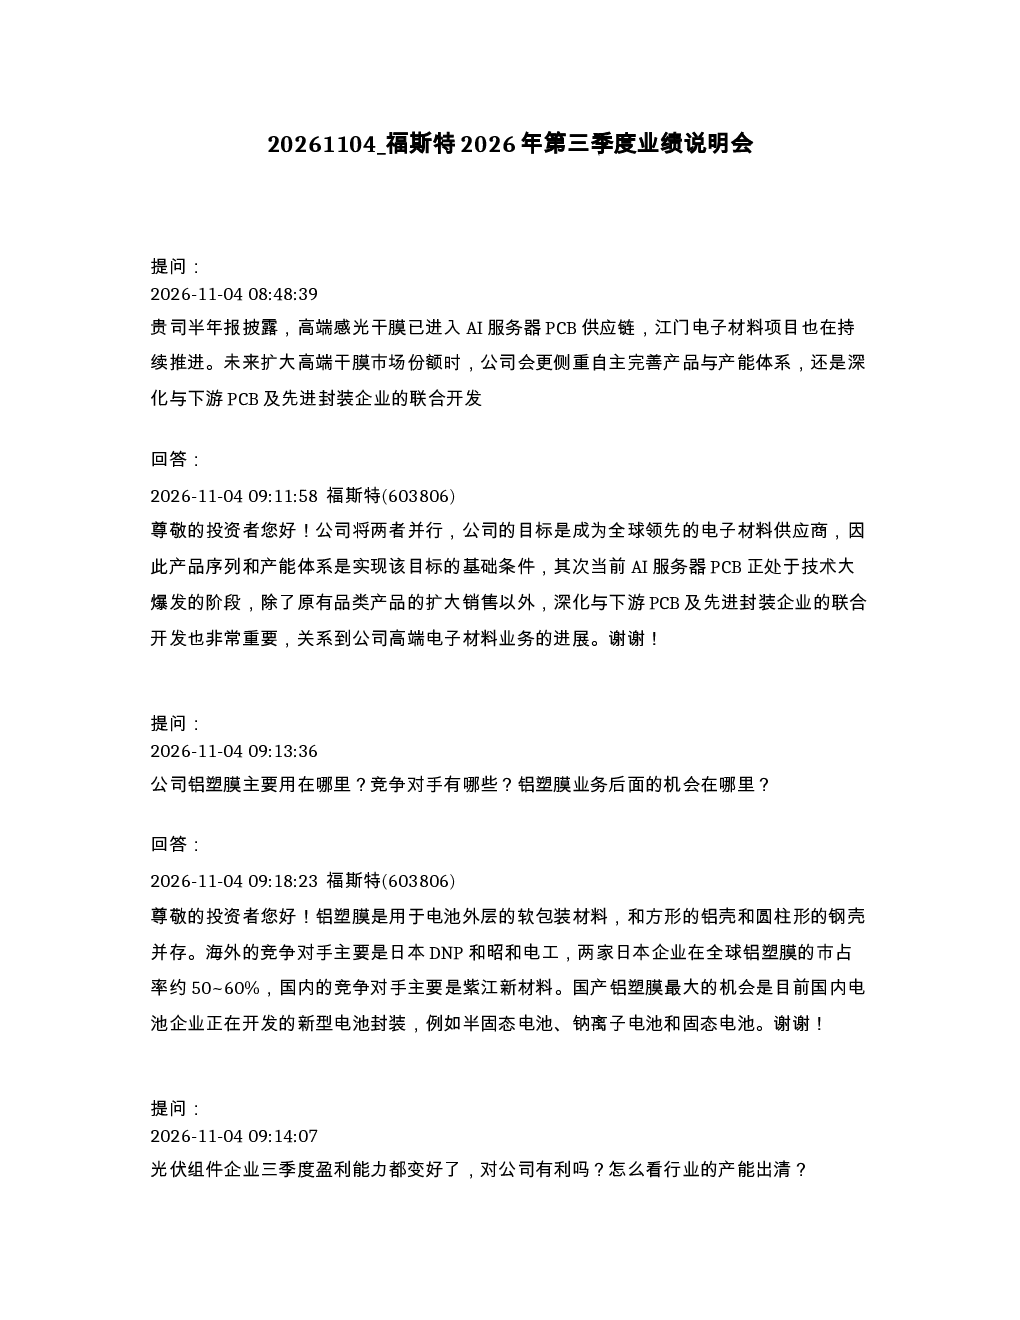
福斯特2026年第三季度业绩说明会核心内容涵盖高端感光干膜业务,已进入AI服务器PCB供应链,未来将自主完善产品与产能体系;铝塑膜业务主要应用于电池外层软包装,国产铝塑膜的最大机会在于新型电池封装;光伏封装材料方面,公司通过差异化材料提供全品类封装方案;Q3净利润环比下降主因是原材料和产品单价环比下降,但出货量环比提升;预计2026年全球光伏装机500~600GW,公司市占率稳定在50%左右;推进服务器PCB领域的中高端电子材料进口替代,具有多品类和本土化供应优势;公司在光伏胶膜领域具备技术、规模和性价比优势;重视现金分红,2026年首次实施半年度分红,铝塑膜扩产计划持续推进。
高端感光干膜业务赛道发展趋势如何?
高端感光干膜业务赛道发展趋势显示,该业务已进入AI服务器PCB供应链,未来将并行自主完善产品与产能体系,同时深化与下游PCB及先进封装企业的联合开发,以推动高端电子材料业务进展。海外主要竞争对手为日本DNP和昭和电工(合计市占率50~60%),国内主要竞争对手为紫江新材料。该赛道正朝着自主化、高端化、联合开发的方向发展,市场竞争激烈但机遇并存。
报告重点分析了哪些方向?
报告重点分析了高端感光干膜业务的市场拓展与产能建设、铝塑膜在新型电池封装中的应用潜力、光伏封装材料的差异化竞争策略、公司财务表现与原材料价格波动的影响、全球光伏装机量变化及公司市占率稳定性、中高端电子材料的进口替代进展与海外基地盈利能力、光伏胶膜领域的全品类优势强化以及公司分红与扩产计划。这些分析方向全面覆盖了公司主营业务、市场竞争格局、财务状况、行业发展趋势及未来战略布局。
当前市场现状如何判断?
当前市场现状显示,全球光伏装机量预计2026年同比下降10~20%至500~600GW,但福斯特市占率稳定在50%左右。铝塑膜业务年产能3000万平方米,Q3利用率约70%,利用率逐年提升。高端感光干膜业务已进入AI服务器PCB供应链,与日本DNP和昭和电工、紫江新材料等竞争激烈。公司海外基地占比30~40%,盈利能力比国内高5~10%。原材料成本占比80%~90%,价格波动直接影响盈利能力。市场竞争激烈,但公司凭借多品类、本土化供应优势及全品类技术优势,保持行业格局稳定。
研报有哪些风险提示?
研报提示的风险包括原材料和产品价格波动对盈利能力的显著影响,Q3净利润环比下降主因是原材料和产品单价环比下降。全球光伏装机量预期下降可能影响市场需求。高端感光干膜业务面临日本DNP和昭和电工等强劲竞争对手的挑战。市场竞争激烈可能导致价格战,影响公司盈利水平。此外,公司部分业务仍处于产能扩张阶段,存在投资风险。市场竞争和价格波动是公司面临的主要风险因素。