猜你想问
江苏银行三季度报告核心内容有哪些?
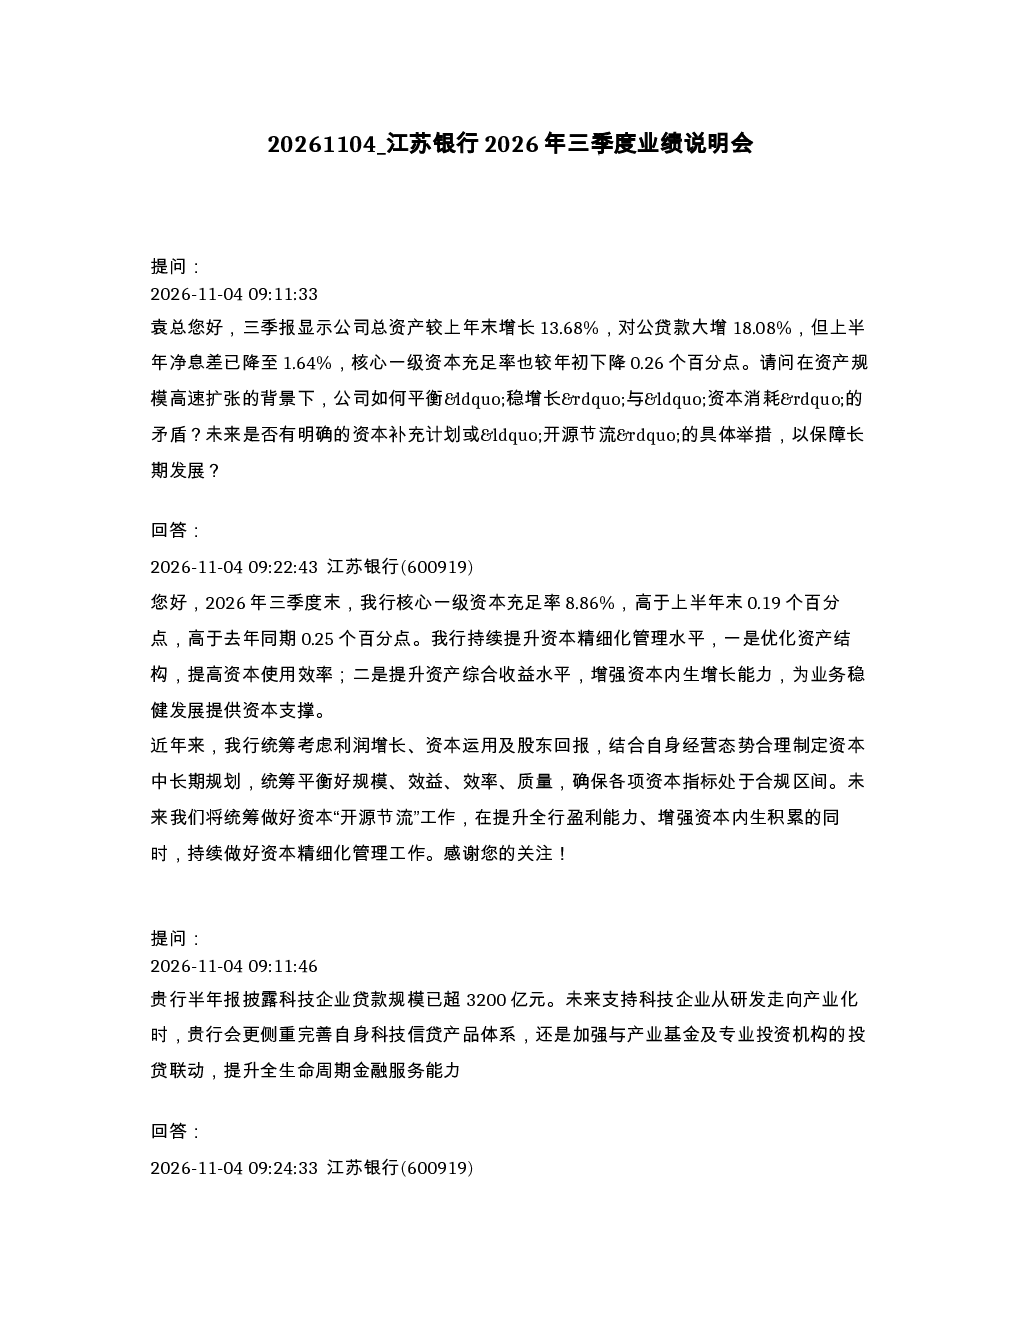
江苏银行2026年三季度报告显示,公司总资产增长13.68%,对公贷款大增18.08%。但上半年净息差降至1.64%,核心一级资本充足率较年初下降0.26个百分点。公司将持续提升资本精细化管理水平,优化资产结构,提高资本使用效率,增强资本内生增长能力,并统筹做好资本“开源节流”工作,确保资本指标处于合规区间。
江苏银行所在行业发展趋势如何?
江苏银行科技企业贷款规模已超3200亿元,未来将完善科技信贷产品体系,并加强与产业基金及专业投资机构的投贷联动,提升全生命周期金融服务能力。公司表示,将坚持“量质并重、可持续增长”导向,优先投向高端制造、绿色信贷等政策支持领域,力争保持信贷合理稳健增长。
江苏银行报告重点分析了哪些方向?
报告重点分析了公司资本结构优化、科技信贷发展、非息收入提升、零售信贷结构调整及风险管控等方面。公司拟全额赎回200亿元优先股,并已发行200亿元永续债,优化资本结构。同时,公司将持续深化财富管理、资产托管等重点业务发展,优化中收业务结构。
当前市场对江苏银行有何判断?
市场关注江苏银行资产减值损失同比增长27.6%,拨备覆盖率大幅提升至316.7%。公司表示,始终坚持审慎的风险文化,持续做实资产分类、夯实风险底数、做好拨备计提,力求拨备覆盖率保持稳健。同时,零售贷款余额较年初减少约130亿元,同比-5.7%,下行态势已逐步收窄。
江苏银行研报存在哪些风险提示?
报告显示,公司上半年净息差降至1.64%,公允价值变动收益存在季度波动,零售贷款不良率升至3.06%。公司表示,将持续加强市场研判,优化资产配置结构,提升非息收入的稳定性和可持续性。此外,公司近期经历了董事长及拟任行长更迭,独立董事将主要从经营策略执行、风险约束和中小股东权益保护角度履行监督职责。
你可能感兴趣
江苏银行2026年半年度业绩说明会
未知机构2026-08-28
江苏神通2026年第三季度业绩网上说明会
未知机构2026-11-02
齐鲁银行2026年第三季度业绩说明会
未知机构2026-11-04
紫金银行2026年第三季度业绩说明会
未知机构2026-11-04
沈阳化工2026年三季度网上业绩说明会
未知机构2026-11-02
宝钢股份2026年三季度业绩网上说明会
未知机构2026-10-29
中信证券 聚灿光电2026年三季度业绩说明会电子
未知机构2026-10-13
迈克生物2026年三季度业绩说明会
未知机构2026-10-27
微芯生物2026年三季度报告业绩及ESMO临床数据说明会
未知机构2026-10-27
中信证券 东阿阿胶2026年三季度业绩说明会医药
未知机构2026-10-23