猜你想问
淮河能源2026年业绩下滑的原因是什么?公司如何应对?
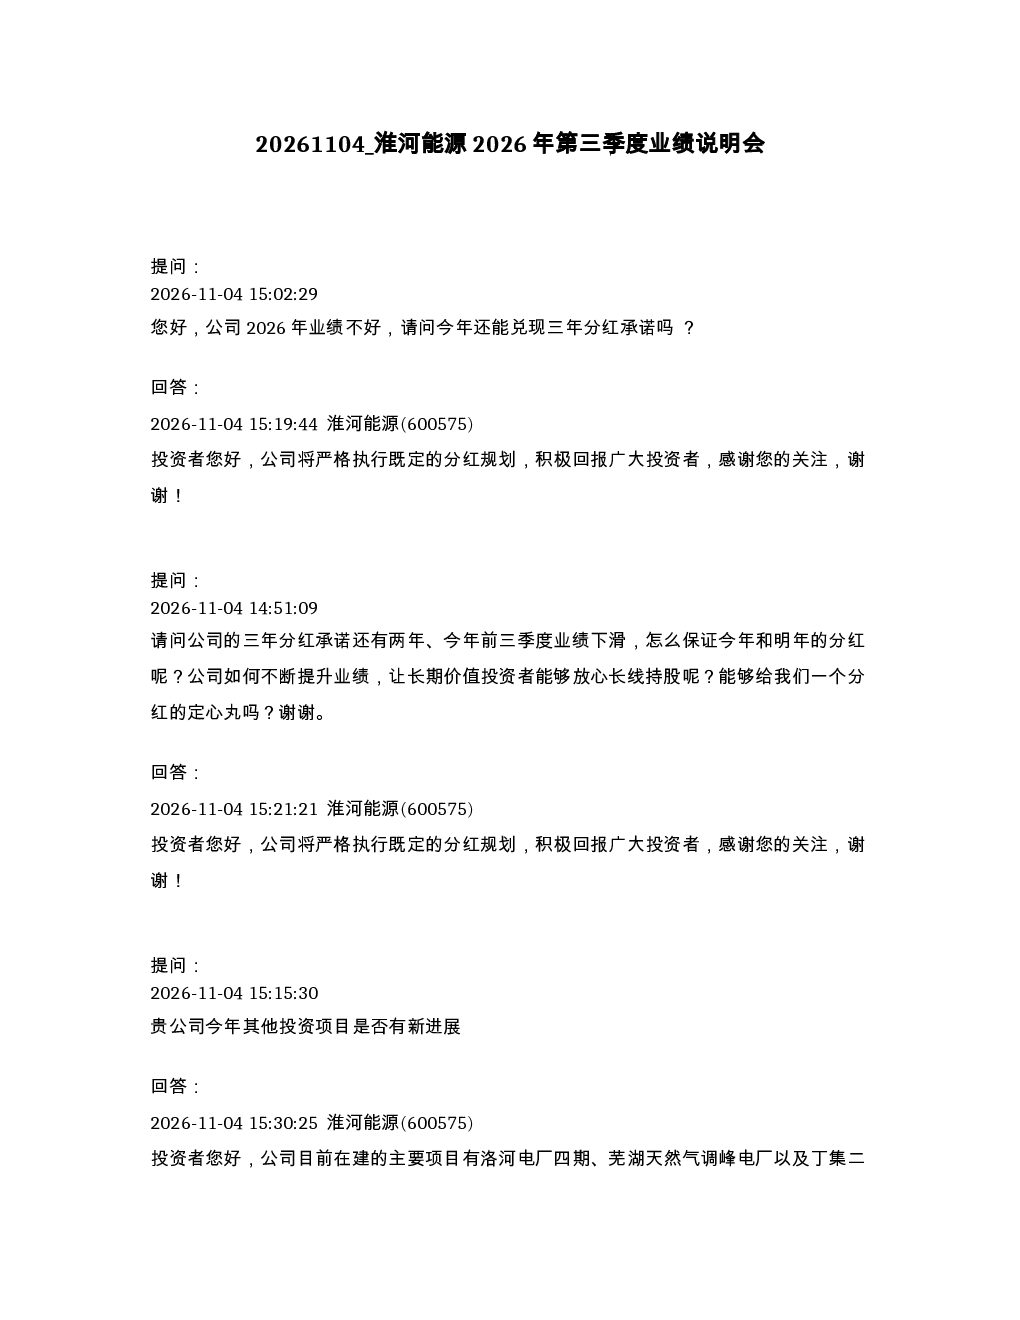
根据业绩说明会,淮河能源2026年业绩下滑主要受市场环境变化和成本上升影响。公司回应将通过优化报价策略、提升机组负荷率、降低燃料损耗等措施降本增效,同时强调将严格执行既定分红规划,积极回报投资者。洛河电厂四期等在建项目预计将带来未来业绩支撑。
淮河能源在建项目有哪些?对业绩有何影响?
公司在建项目包括洛河电厂四期、芜湖天然气调峰电厂、丁集二/一期光伏项目。洛河电厂四期预计2026年底投产,丁集二期光伏项目2026年7月已并网7.2MW。这些项目是公司未来业绩增长点,尤其洛河电厂四期投产将带来显著业绩支撑。
淮河能源未来盈利能力如何?有哪些提升措施?
公司前三季度综合毛利率8.19%,净利率2.81%,盈利能力承压。为提升盈利能力,公司将优化报价策略、提升机组负荷率、降低燃料损耗。此外,公司计划通过信用证融资、发行公司债等方式优化债务结构、降低融资成本,以改善财务状况。
淮河能源当前财务状况如何?存在哪些风险?
公司资产负债率53.60%,财务费用同比激增73.48%,但经营活动现金流净额达39.76亿元。主要风险包括:独立董事辞职带来的治理风险;新建项目投入导致投资活动现金流出较大;财务费用激增对利润侵蚀。公司承诺将依法依规完成董事会换届选举,并建立健全治理制度以防范风险。
淮河能源的分红政策及股东回报情况如何?
公司强调将严格执行既定分红规划,积极回报投资者。但公司累计融资189.91亿元,累计分红仅24.61亿元,分红融资比偏低。未来分红规划将在现有计划到期后,根据法规政策及公司情况制定新一轮规划。公司重视市值管理和投资者关系,将通过多种方式加强与投资者的沟通,提振信心。
你可能感兴趣
淮河能源2026年半年度业绩说明会
未知机构2026-09-24
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26
新潮能源2026年第三季度业绩说明会
未知机构2026-11-03
天富能源2026年第三季度业绩说明会
未知机构2026-10-27
新集能源2026年第三季度业绩说明会
未知机构2026-10-27
上海能源2026年第三季度业绩说明会
未知机构2026-10-26
中闽能源2026年第三季度业绩说明会
未知机构2026-11-04
汇通能源2026年第三季度业绩说明会
未知机构2026-10-29
新集能源2026年第三季度业绩说明会调研纪要
-2026-10-27
中煤能源 601898 2026年第三季度业绩说明会
未知机构2026-10-26