猜你想问
上海能源2026年第三季度业绩说明会核心内容有哪些?
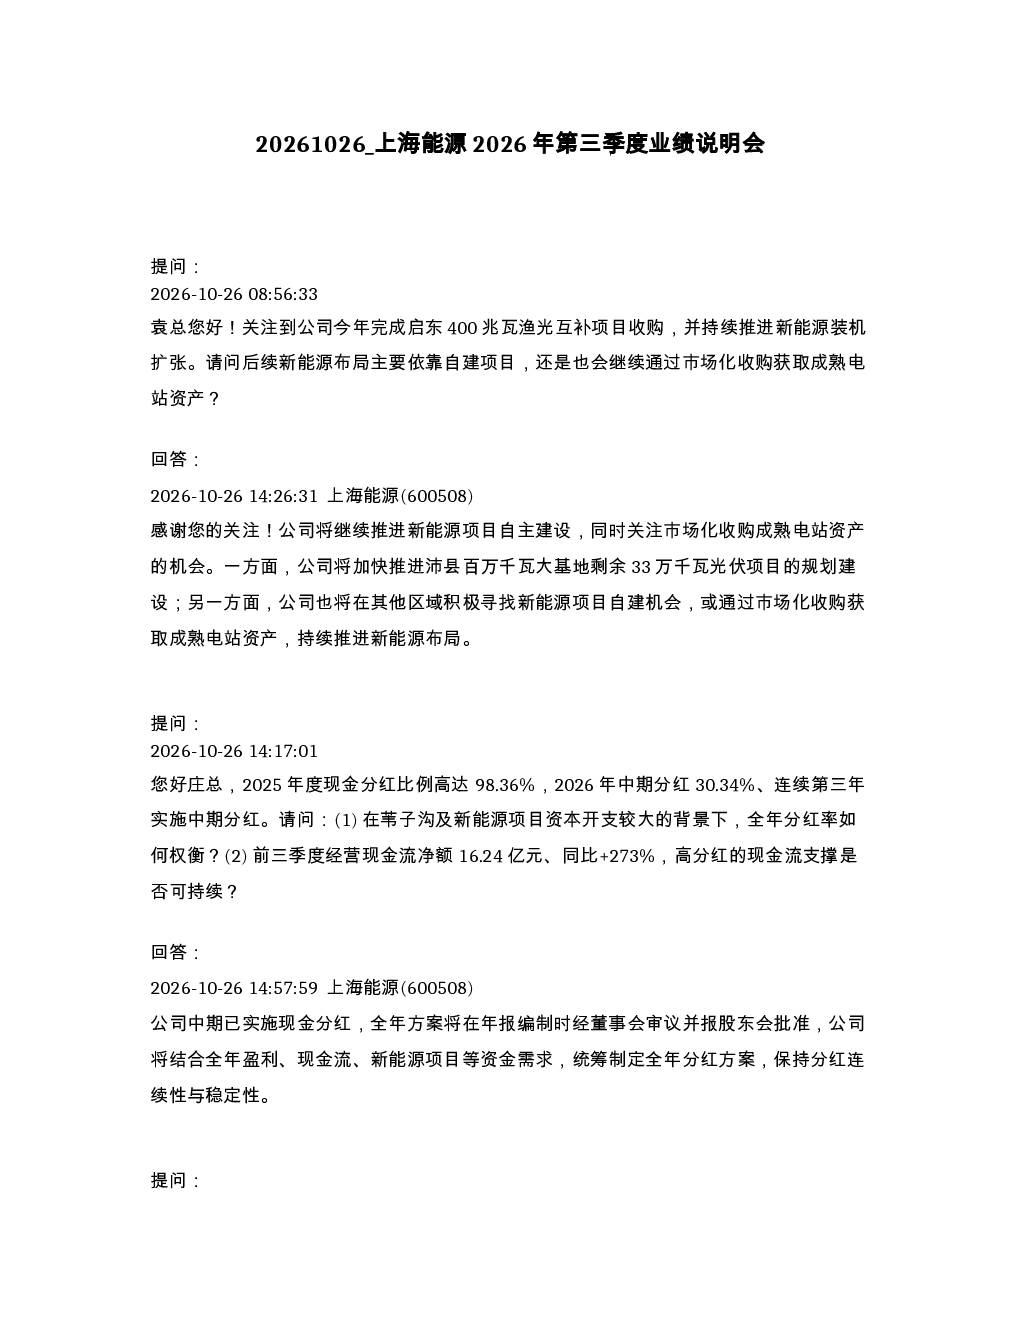
公司将继续推进新能源项目自主建设,关注市场化收购成熟电站资产。加快沛县光伏项目建设,寻找新能源自建机会,通过收购获取成熟电站。中期已实施现金分红,全年方案待定。电力业务毛利率下降,但启东渔光互补项目已完成并表增强盈利韧性。铝材加工毛利大幅提升,主要来自产销规模与产品结构双升、加大废铝替代力度、提升综合成材率。前三季度归母净利润同比增长31.92%,但Q3单季增速放缓至6.75%
新能源赛道发展趋势如何?
公司新能源布局将持续推进自主建设和市场化收购。加快光伏项目建设,积极寻找自建机会,通过收购成熟电站资产扩大规模。这表明公司紧跟新能源发展趋势,通过多元化方式布局,既注重内生增长也关注外延扩张,符合行业发展趋势中自主发展与并购并重的发展方向。
报告重点分析了哪些方向?
报告重点分析了新能源布局、分红政策、电力业务、铝材加工及整体经营业绩。在新能源方面,公司明确推进自主建设和市场化收购双路径;分红政策方面,中期已实施现金分红,全年方案待定;电力业务分析了毛利率下降原因及应对措施;铝材加工则关注产销规模、产品结构、成本控制和质控提升;整体经营业绩显示前三季度净利润增长,但Q3单季增速放缓。
当前电力市场竞争现状如何?
电力业务毛利率同比下降,主要原因是市场竞争加剧和上网电价下行。这反映了当前电力市场面临较大竞争压力,价格竞争激烈,对电力企业盈利能力构成挑战。公司通过启东渔光互补项目完成并表增强盈利韧性,并计划优化电力交易策略、抓实降本增效,以应对市场变化。
研报存在哪些风险提示?
Q3单季净利润环比明显回落,主要受成本及费用端阶段性增加影响,包括发放绩效考核工资和设备维护维修费用增加。这提示投资者需关注公司短期成本费用波动对业绩的影响,以及未来盈利能否企稳回升。同时,电力市场竞争加剧和上网电价下行也构成潜在风险,需持续关注行业政策变化和市场竞争格局演变。
你可能感兴趣
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26
畅通价值双向沟通 守正护航资本市场2026年上海辖区上市公司集体接待日暨半年报业绩说明会
未知机构2026-09-16
603214 爱婴室 上海爱婴室商务服务股份有限公司投资者关系活动记录表 2026年中报业绩说明会
未知机构2026-09-17
600088 中视传媒 中视传媒股份有限公司2026年上海辖区上市公司集体接待日暨中报业绩说明会活动记录
未知机构2026-09-17
688335 复洁科技 复洁科技投资者关系活动记录表 2026年上海辖区上市公司集体接待日暨中报业绩说明会
未知机构2026-09-17
603496 恒为科技 投资者关系活动记录表-2026年上海辖区上市公司集体接待日暨中报业绩说明会
未知机构2026-09-18