猜你想问
族兴新材2026年前三季度业绩表现如何?
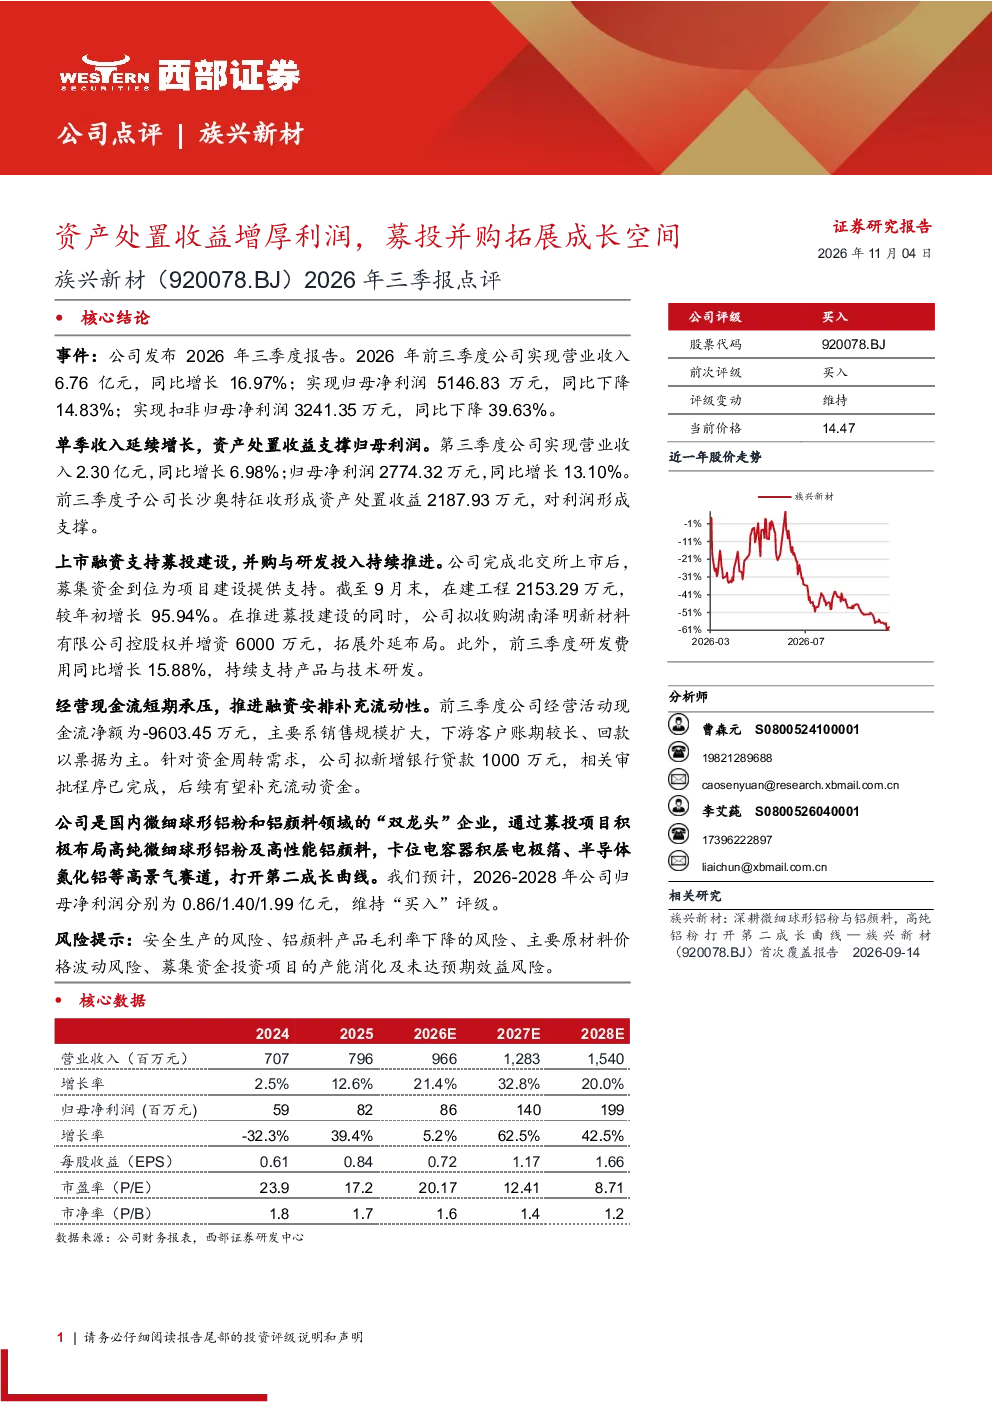
族兴新材2026年前三季度实现营业收入6.76亿元,同比增长16.97%;归母净利润5146.83万元,同比下降14.83%;扣非归母净利润3241.35万元,同比下降39.63%。单季收入延续增长,资产处置收益2187.93万元支撑归母利润。公司在完成北交所上市后,通过募集资金支持募投项目建设,在建工程2153.29万元,并拟收购湖南泽明新材料有限公司拓展外延布局。研发费用同比增长15.88%,持续支持产品与技术研发。公司经营活动现金流净额为-9603.45万元,拟新增银行贷款1000万元补充流动性。
族兴新材募投项目布局哪些赛道?
族兴新材通过募投项目布局高纯微细球形铝粉及高性能铝颜料,卡位电容器积层电极箔、半导体氮化铝等高景气赛道。公司作为国内微细球形铝粉和铝颜料领域的“双龙头”企业,此举旨在打开第二成长曲线,提升市场竞争力。募投项目将在未来几年内逐步贡献收益,助力公司实现长期发展战略。
研报对族兴新材的重点分析方向是什么?
研报重点分析了族兴新材的资产处置收益对利润的增厚作用,以及募投并购对成长空间的拓展。报告指出,公司通过处置部分资产获得2187.93万元收益,有效支撑了归母净利润。同时,募投项目及收购计划将帮助公司进入新的高景气赛道,实现外延式增长。研发投入的持续增加也表明公司对产品与技术的重视。
当前铝颜料市场现状如何?
当前铝颜料市场呈现高景气发展态势,特别是在电容器积层电极箔、半导体氮化铝等领域需求旺盛。族兴新材作为行业龙头,受益于市场景气度提升,通过募投项目布局相关领域,有望抓住发展机遇。然而,铝颜料产品毛利率存在下降风险,主要原材料价格波动也可能影响公司盈利能力。
研报提示哪些风险需要关注?
研报提示的风险包括:安全生产风险,铝颜料生产过程存在一定的安全风险;铝颜料产品毛利率下降风险,市场竞争加剧可能导致产品毛利率下滑;主要原材料价格波动风险,铝粉等原材料价格波动将直接影响公司成本;募投资金投资项目的产能消化及未达预期效益风险,新项目能否顺利达产并产生预期效益尚需观察。