猜你想问
医疗器械板块2026三季报核心内容是什么?
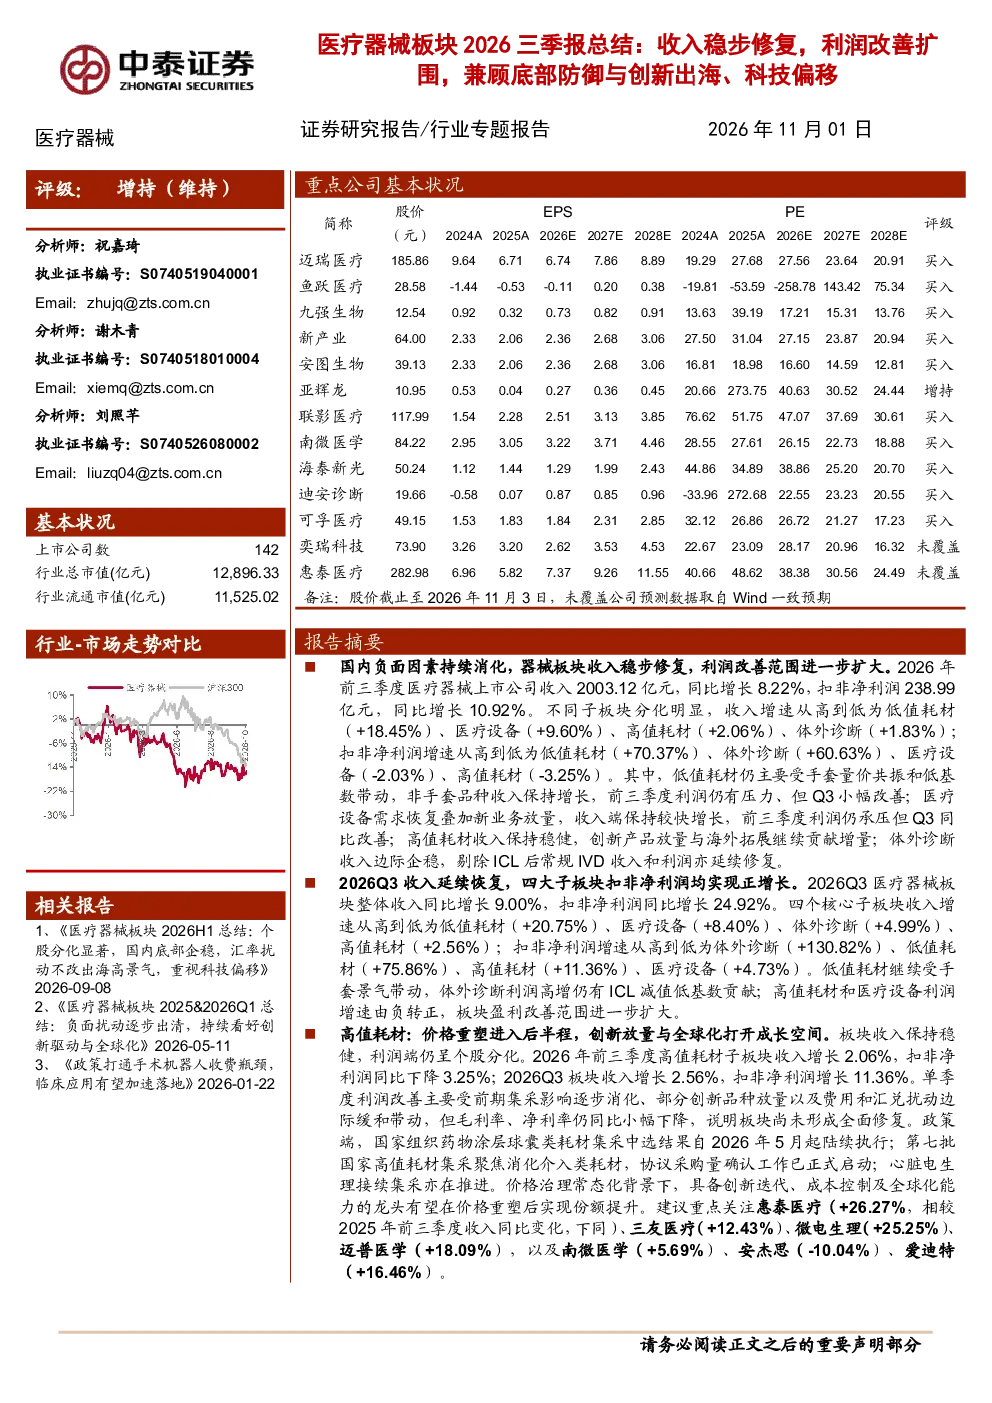
2026年前三季度,医疗器械板块收入同比增长8.22%,扣非净利润同比增长10.92%。收入增速从高到低为低值耗材(+18.45%)、医疗设备(+9.60%)、高值耗材(+2.06%)、体外诊断(+1.83%);扣非净利润增速从高到低为低值耗材(+70.37%)、体外诊断(+60.63%)、医疗设备(-2.03%)、高值耗材(-3.25%)。2026Q3收入同比增长9.00%,扣非净利润同比增长24.92%。
医疗器械行业未来发展趋势如何?
脑机接口、手术机器人和AI医疗等领域政策、资本与临床形成共振,产业化进程有望持续提速。脑机接口方面,标准体系、融资和注册临床同步推进;手术机器人支付路径逐步理顺,国产企业在国内商业化和海外临床两端同步突破;AI医疗的注册审评框架进一步完善。传统器械科技转型方面,海泰新光内镜新品进入小批量试产,隔离器取得批量订单并开始小批量交付,OCS仍处工程化迭代期,但原型机已获得行业关注;奕瑞科技硅基微显示背板进入批量交付并形成业绩增量;力诺药包持续推进玻璃基板送样和工艺验证。
研报重点分析了哪些方向?
报告重点分析了不同子板块的业绩分化情况,如低值耗材、医疗设备、高值耗材、体外诊断的收入和利润增速差异。同时,对高值耗材板块的政策影响、医疗设备板块的利润表现、低值耗材板块的手套驱动因素、体外诊断板块的利润修复等进行了详细分析。此外,还关注了泛科技领域如脑机接口、手术机器人、AI医疗的发展动态。
当前医疗器械市场现状如何?
2026年前三季度,医疗器械板块整体收入稳步修复,扣非净利润改善扩围。不同子板块表现分化,低值耗材、医疗设备收入增长较快,体外诊断利润增速显著。高值耗材板块收入保持稳健但利润仍有个股分化,医疗设备板块收入增长但利润承压,低值耗材板块手套品种贡献主要增长动力,体外诊断板块利润逐季改善。整体市场在政策调整和科技转型中呈现结构性机会。
研报提示了哪些风险?
报告指出,高值耗材板块在价格治理常态化背景下,具备创新迭代、成本控制及全球化能力的龙头有望受益,但个股分化仍较明显。医疗设备板块部分权重公司前三季度利润承压,受汇兑及费用投入影响。低值耗材板块非手套品种盈利修复仍偏弱,受集采降价、汇兑和费用投入影响。体外诊断板块利润增长部分受新冠应收减值计提减少或冲回影响,常规IVD盈利仍需持续观察。