猜你想问
数据狗DDOG US 2026年第三季度财报的主要增长点是什么?
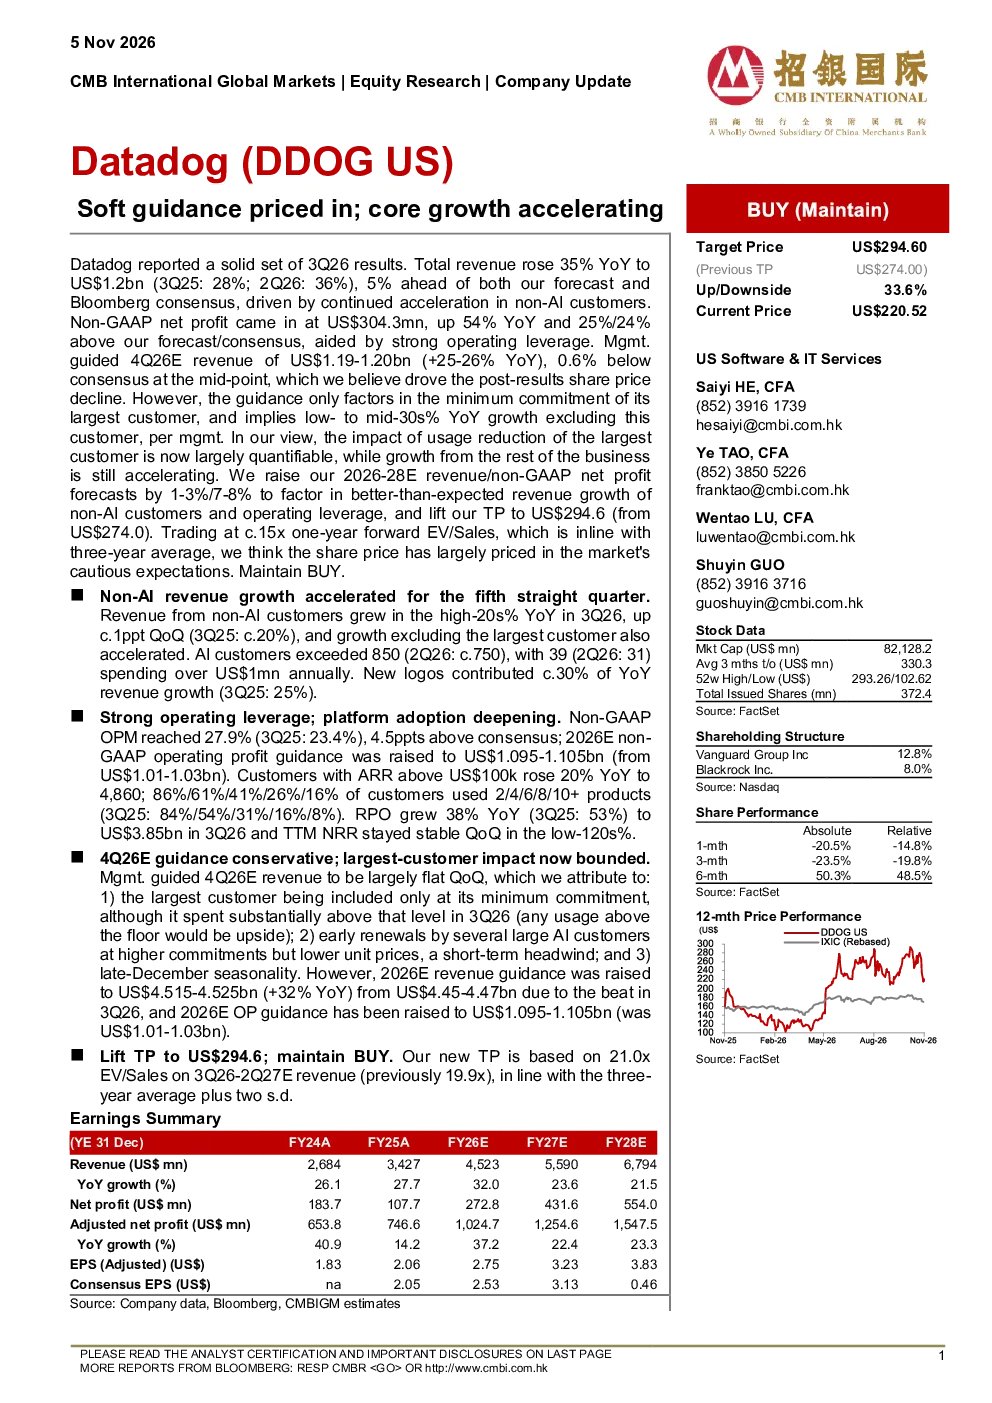
数据狗DDOG US在2026年第三季度财报中显示,总收入同比增长35%至12亿美元,主要得益于非AI客户的加速增长和经营杠杆提升。非AI收入已连续第五个季度加速增长,新客户贡献了约30%的年度收入增长。此外,公司AI客户数量超过850个,平台采用率持续深化,年收入ARR超10万美元的客户同比增长20%。这些因素共同推动了公司的强劲增长。
数据狗DDOG US所在的数据分析赛道未来发展趋势如何?
数据分析赛道未来将继续保持高速发展态势。随着企业数字化转型的深入,对数据分析的需求日益增长。数据狗DDOG US作为行业领先者,其非AI客户加速增长和AI客户数量的提升,反映了市场对数据分析服务的强劲需求。未来,数据分析和AI技术的融合将更加紧密,为企业提供更智能的数据解决方案,推动行业持续创新。
数据狗DDOG US报告中的哪些方面是分析师重点关注分析的?
分析师重点关注了数据狗DDOG US的非AI客户增长和经营杠杆提升。非AI收入连续五个季度加速增长,显示出公司业务模式的稳健性。同时,公司运营杠杆率的提升,非GAAP营业利润率达27.9%,表明公司盈利能力持续增强。此外,AI客户数量的增长和新客户对收入的贡献,也反映了公司在技术创新和市场需求把握方面的能力。
当前数据狗DDOG US的市场表现如何?
数据狗DDOG US的市场表现强劲,2026年第三季度财报超预期,总收入同比增长35%,非GAAP净利润同比增长54%。公司运营杠杆率提升,非GAAP营业利润率达27.9%,显示出良好的盈利能力。尽管四季度末指引较为保守,但公司2026年收入指引上调至45.15-45.25亿美元,同比增长32%,经营利润指引上调至10.95-11.05亿美元,显示出对未来市场的信心。公司市盈率约15倍,对应下一年度市销率,与三年平均值一致,反映了市场对其长期价值的认可。
数据狗DDOG US报告提示的主要风险有哪些?
数据狗DDOG US报告提示的主要风险包括AI原生客户收入增长低于预期、利润率扩张低于预期以及行业竞争激烈。AI原生客户是公司未来增长的重要驱动力,如果其收入增长不及预期,可能会影响公司的整体业绩。此外,行业竞争加剧也可能对公司市场份额和利润率造成压力。公司需要持续提升产品竞争力和服务能力,以应对这些风险。