猜你想问
这份研报主要分析了什么内容?
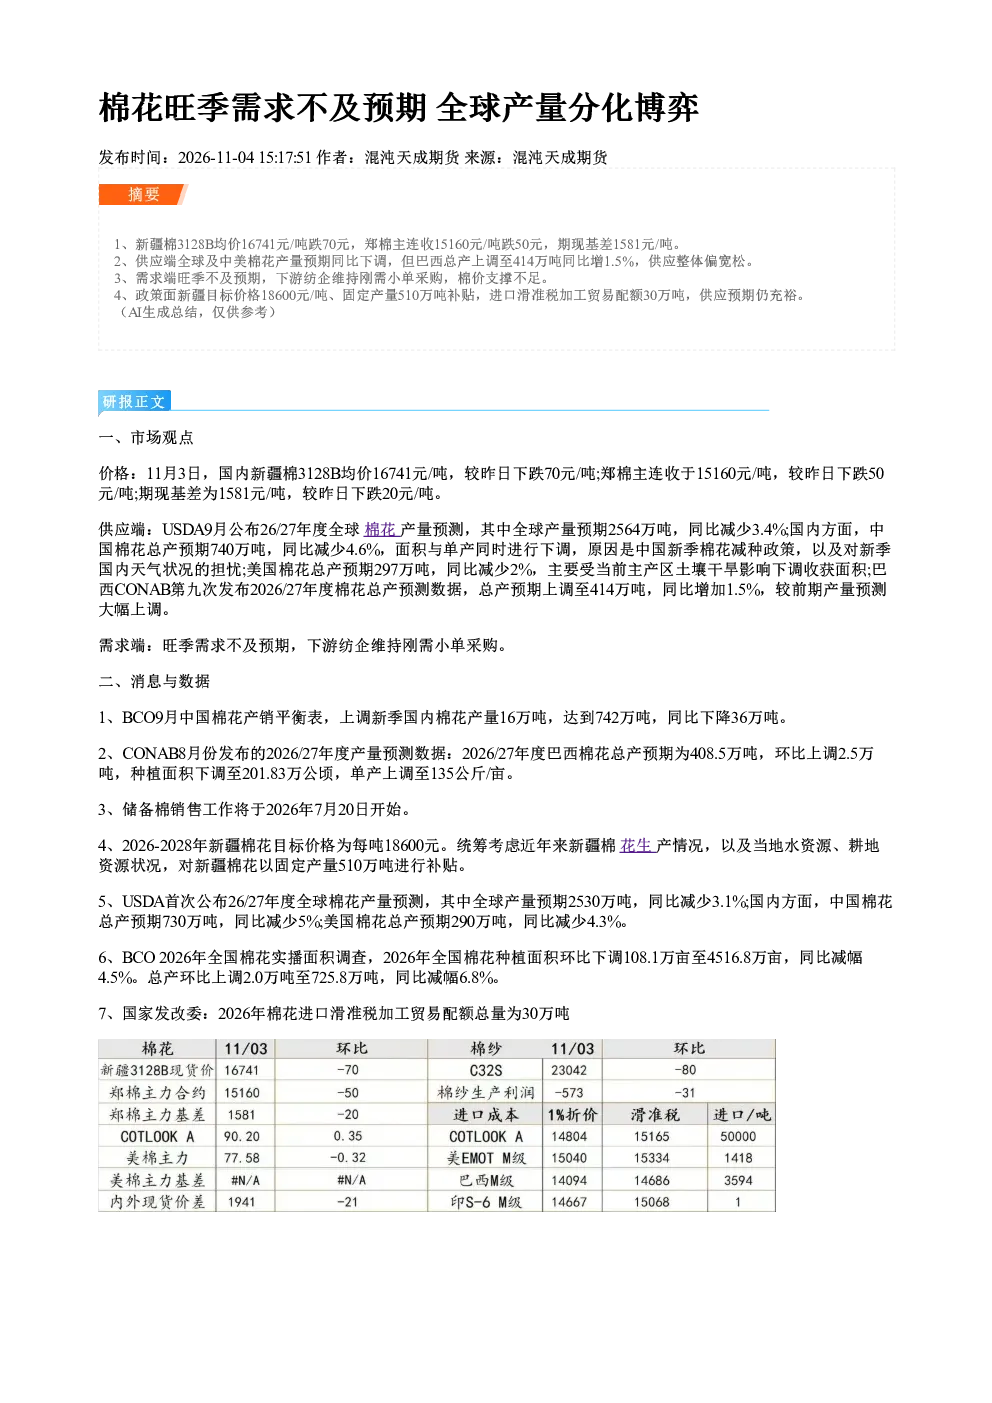
这份研报主要分析了全球棉花市场的供需情况。报告指出,2026/27年度全球棉花产量预计为2564万吨,同比减少3.4%,主要原因是巴西产量大幅增加抵消了中国和美国减产的影响。中国产量预期为740万吨,同比减少4.6%,主要受减种政策和天气担忧影响;美国产量预期为297万吨,同比减少2%,主产区土壤干旱导致收获面积下调;巴西产量预测为414万吨,同比增加1.5%。需求端方面,报告显示旺季需求不及预期,下游纺企维持刚需小单采购。价格方面,11月3日新疆棉3128B均价16741元/吨,下跌70元/吨;郑棉主连收15160元/吨,下跌50元/吨;期现基差1581元/吨,下跌20元/吨。政策方面,新疆棉花目标价格18600元/吨,固定产量补贴510万吨,进口滑准税加工贸易配额30万吨,储备棉销售工作将于2026年7月20日开始。
棉花行业未来发展趋势如何?
棉花行业未来发展趋势呈现供应端分化格局。一方面,中国和美国棉花产量预计下降,中国受减种政策和天气影响,美国主产区土壤干旱导致收获面积下调;另一方面,巴西棉花产量大幅增加,CONAB预测总产414万吨,同比增1.5%。政策层面,中国继续实施棉花目标价格和产量补贴政策,进口滑准税配额维持稳定,储备棉销售计划启动,整体供应预期仍较充裕。需求端,下游纺企采购态度谨慎,维持刚需小单,旺季需求表现疲软。综合来看,棉花市场供应端整体偏宽松,价格下行压力较大,行业竞争加剧,巴西增产对全球市场格局产生重要影响。
研报重点分析了哪些方面?
研报重点分析了全球棉花市场的供需平衡和价格走势。在供应端,报告详细预测了主要产区的产量变化,包括中国、美国和巴西的产量预期及影响因素,同时梳理了相关政策支持措施,如新疆棉花目标价格、产量补贴和进口滑准税配额等,以及储备棉的销售计划。在需求端,报告指出下游纺企采购行为变化,旺季需求不及预期,维持刚需小单。价格表现方面,报告追踪了近期棉花期货和现货价格变动,显示价格持续下跌。此外,报告还引用了USDA和CONAB的产量预测数据,以及BCO的产销平衡表数据,为市场分析提供了多维度数据支持。
当前棉花市场现状如何判断?
当前棉花市场现状表现为供应端整体偏宽松,价格下行压力较大。主要原因是全球产量分化,巴西增产部分抵消了中国和美国减产的影响。具体来看,中国产量预期740万吨,同比减少4.6%;美国产量预期297万吨,同比减少2%;巴西产量预测414万吨,同比增加1.5%。政策层面,中国通过目标价格、补贴和储备棉销售等措施维持市场供应,进口配额稳定,进一步加剧了市场供应过剩局面。需求端,下游纺企采购态度谨慎,旺季需求表现疲软,维持刚需小单,对棉价形成压制。综合供需两端因素,当前棉花市场处于供大于求的平衡状态,价格缺乏有效支撑。
研报提示哪些风险需要注意?
研报提示的风险主要集中在供需失衡和政策变化方面。首先,全球棉花产量分化可能导致市场格局进一步变化,巴西增产可能持续压制国际棉价,而中国和美国减产可能对国内市场产生一定支撑,但整体供应过剩压力难以缓解。其次,政策风险需关注,如新疆棉花目标价格政策调整、储备棉销售节奏和规模变化,以及进口滑准税政策变动等,这些政策变化可能对市场供需关系产生直接影响。此外,下游纺织行业景气度变化也可能影响棉花需求,若纺企采购持续疲软,可能进一步打压棉价。最后,国际棉花市场受全球经济波动和贸易关系影响较大,需关注外部环境变化可能带来的不确定性。