猜你想问
这份研报的核心内容是什么?
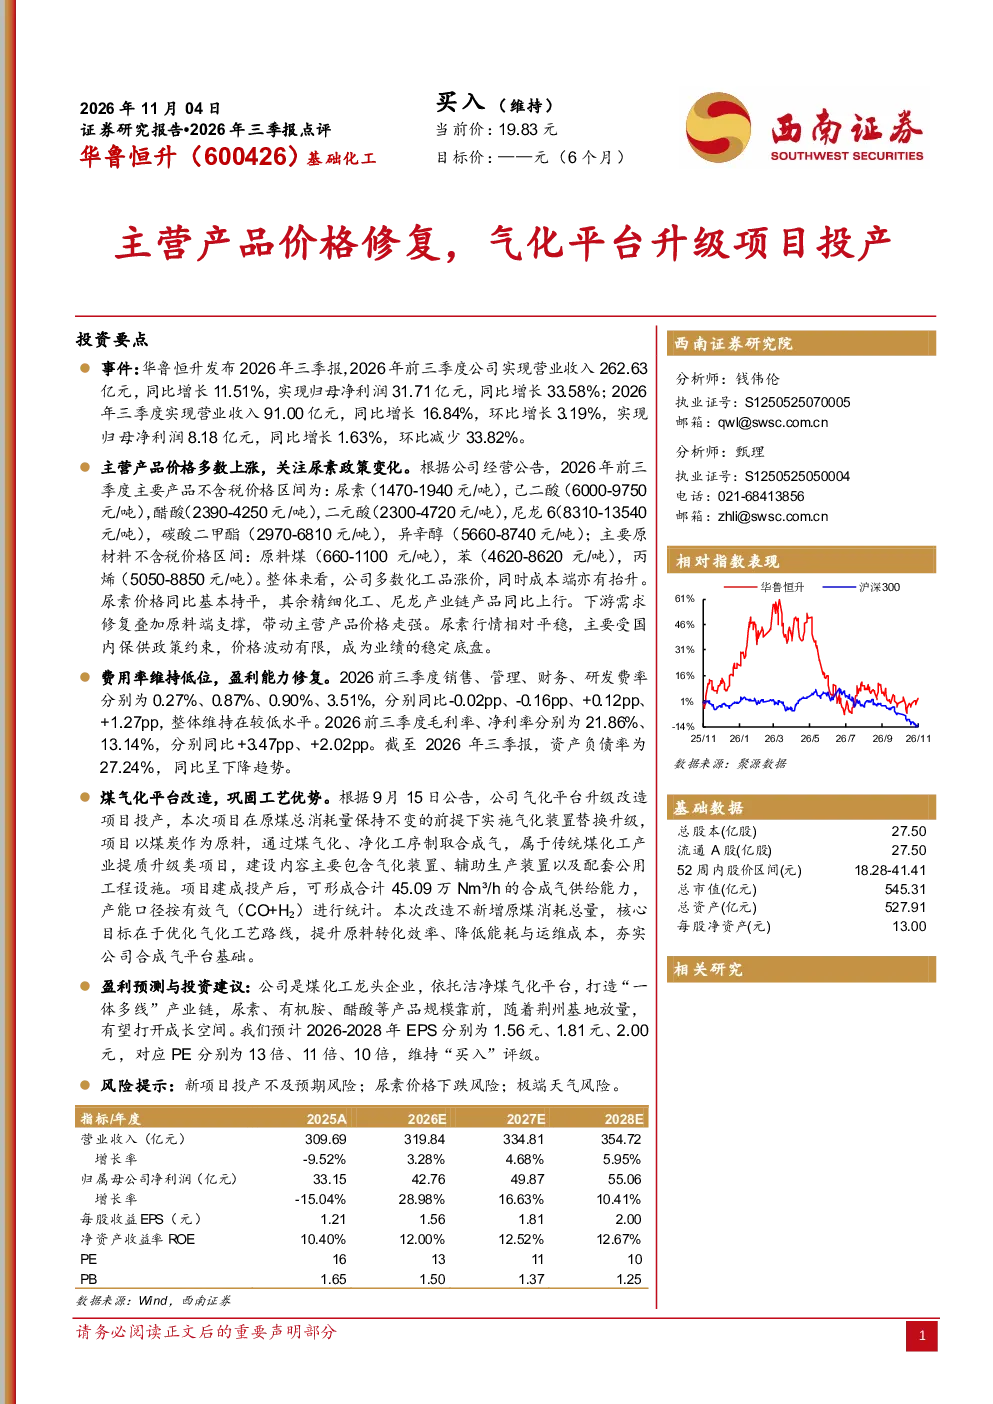
本报告指出,公司主营产品价格多数上涨,尿素价格基本持平,其余精细化工、尼龙产业链产品同比上行。成本端亦有抬升,但费用率维持低位,盈利能力修复。煤气化平台升级改造项目投产,巩固工艺优势,优化气化工艺路线,提升原料转化效率、降低能耗与运维成本。
基础化工行业的发展趋势如何?
基础化工行业正经历产品价格波动与工艺升级的双重影响。企业通过技术改造提升效率、降低成本成为关键竞争点。煤气化平台的升级改造是行业趋势,有助于提升原料转化效率、降低能耗,增强企业竞争力。未来,行业整合与技术创新将持续推动行业高质量发展。
报告重点分析了哪些方向?
报告重点分析了公司主营产品价格修复情况,特别是精细化工、尼龙产业链产品的价格表现。同时,煤气化平台升级改造项目的投产及其对工艺优势、成本控制的影响也受到关注。此外,报告还分析了公司费用率控制情况及盈利能力修复表现。
当前市场对基础化工行业的现状如何判断?
当前市场对基础化工行业的判断呈现分化态势。一方面,产品价格波动较大,企业盈利受市场供需影响明显;另一方面,工艺升级和技术创新成为行业竞争焦点,煤气化等先进工艺的应用有助于提升企业竞争力。整体来看,行业正处于转型升级的关键时期。
研报提到了哪些风险提示?
研报提示了新项目投产不及预期风险,这可能导致企业产能扩张计划受阻。尿素价格下跌风险也是重要关注点,尿素作为基础化工产品,其价格波动直接影响企业盈利。此外,极端天气风险也可能对生产运营造成不利影响,需要企业加强风险管理。
你可能感兴趣
2024年报点评报告:主营产品价格修复增厚业绩,储备项目稳步推进延续增长
医药生物华龙证券2025-04-18
2021年三季报点评:产品价格高位盘整,酰胺及DMC项目顺利投产
基础化工西部证券2021-10-28
2020 年三季报点评:固废项目持续投产,关注四季度产能投产进度
公用事业新时代证券2020-10-27
主要产品价格企稳盈利修复,多项目投产在即
基础化工国金证券2023-10-26
三季报点评:业绩持续修复,年内多个项目有望投产助推业绩增长
公用事业长城证券2020-10-27
2026 年三季报点评交投情绪阶段性整固,平台韧性与 AI 赋能彰显壁垒
华创证券2026-10-26
华鲁恒升(600426.SH)2026年三季报点评:Q3盈利环比承压,气化升级夯实成本优势
国联民生证券2026-11-01
东方铁塔2026年半年度业绩预告点评:主营产品价格提升,盈利能力显著增强
西部证券2026-07-03
2026 年三季报点评前三季归母净利润同比+104%,新材料项目分批转固打开成长空间
华创证券2026-10-31
公司点评:定增项目助降本增效,主营产品价格延续强势
民生证券2016-11-27