猜你想问
这份研报主要分析了什么内容?
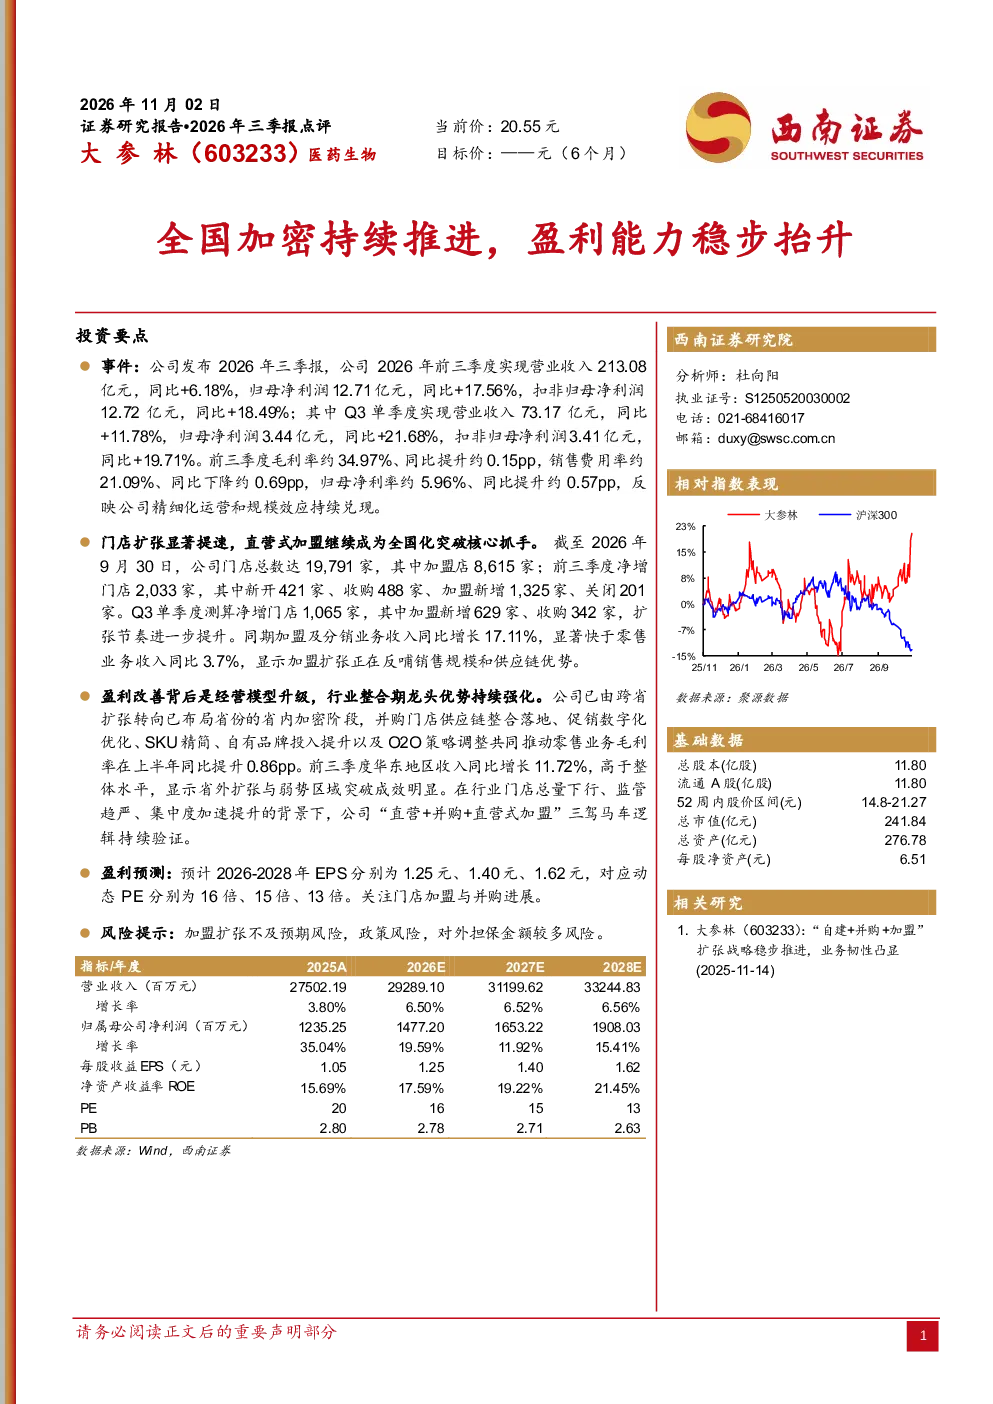
这份研报主要分析了603233大参林在医药生物行业的经营情况。报告指出,公司门店扩张提速,截至2026年9月30日门店总数达19,791家,其中加盟店8,615家,前三季度净增门店2,033家。盈利能力稳步抬升,公司由跨省扩张转向省内加密,通过并购门店供应链整合、促销数字化优化、SKU精简、自有品牌投入提升及O2O策略调整,上半年零售业务毛利率同比提升0.86pp。报告还强调了公司在行业门店总量下行、监管趋严、集中度提升背景下的龙头地位,并预测了2026-2028年的EPS及动态PE。
医药生物行业的发展趋势如何?
医药生物行业的发展趋势呈现集中度提升和监管趋严的特点。行业门店总量下行,公司通过“直营+并购+直营式加盟”模式验证其龙头地位。并购门店供应链整合、数字化优化、SKU精简、自有品牌投入提升及O2O策略调整是行业普遍采用的经营手段。未来,行业整合将继续加速,头部企业将凭借规模和资源优势进一步巩固市场地位。同时,监管政策趋严将促使企业更加注重合规经营和精细化运营。
报告重点分析了哪些方面?
报告重点分析了603233大参林的门店扩张提速和盈利改善。公司门店扩张提速,截至2026年9月30日门店总数达19,791家,加盟店8,615家,前三季度净增门店2,033家。盈利改善方面,公司通过并购门店供应链整合、促销数字化优化、SKU精简、自有品牌投入提升及O2O策略调整,上半年零售业务毛利率同比提升0.86pp。此外,报告还分析了公司在行业整合中的优势地位,并预测了未来三年的EPS及动态PE。
当前市场对医药生物行业的现状判断是什么?
当前医药生物行业市场现状呈现门店总量下行、监管趋严、集中度提升的特点。行业竞争加剧,头部企业通过并购扩张和精细化运营巩固市场地位。公司凭借“直营+并购+直营式加盟”模式,在行业整合中占据优势地位。同时,数字化和自有品牌成为企业提升盈利能力的关键手段。未来,行业将继续向头部企业集中,监管政策将更加严格,企业需要加强合规经营和创新能力。
研报中提示了哪些风险?
研报中提示的风险主要集中在门店扩张和并购整合方面。门店扩张过快可能导致管理难度加大、运营成本上升。并购门店的供应链整合、文化融合可能存在不确定性,影响盈利能力。此外,行业监管趋严可能增加合规成本,对企业的合规经营提出更高要求。市场竞争加剧也可能导致价格战,影响毛利率水平。投资者需关注门店加盟与并购进展,以及公司应对监管政策的能力。