猜你想问
千味央厨2026年Q3业绩表现如何?
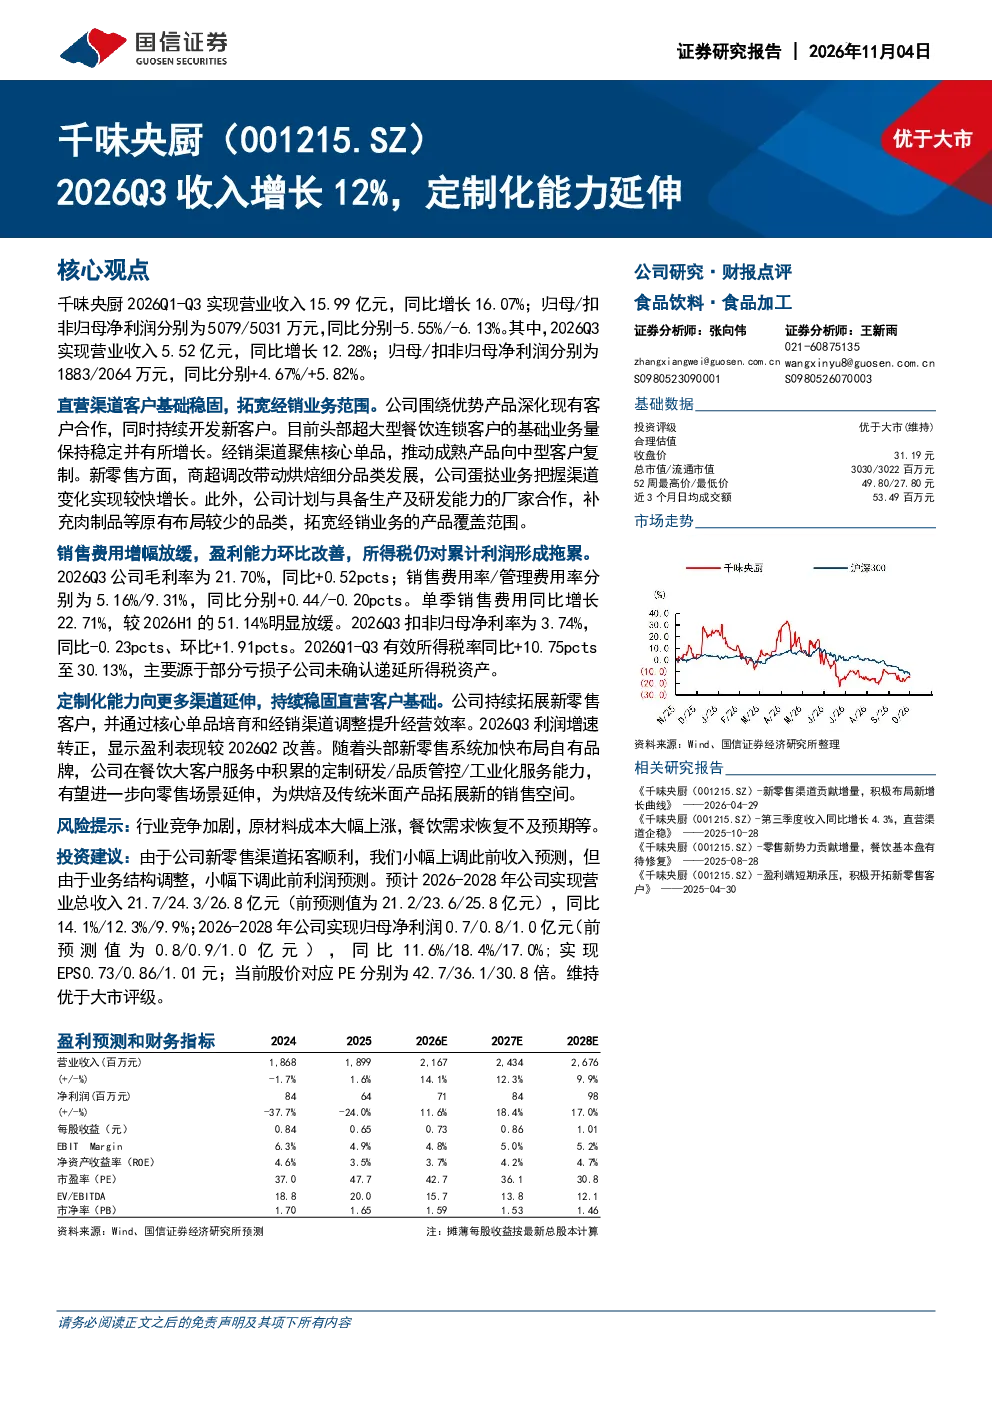
千味央厨2026年Q1-Q3实现营业收入15.99亿元,同比增长16.07%;Q3单季营收5.52亿元,同比增长12.28%,归母净利润1883万元,同比增长4.67%。公司直营渠道稳固,经销渠道拓展,新零售渠道发展迅速,蛋挞业务增长较快。定制化能力向零售场景延伸,为烘焙及传统米面产品拓展新的销售空间。
烘焙赛道行业发展趋势是什么?
烘焙赛道行业发展趋势包括新零售渠道快速发展,商超调改带动烘焙细分品类增长,头部新零售系统加快布局自有品牌。同时,定制化服务能力成为企业核心竞争力,推动企业向零售场景延伸,拓展产品覆盖范围。行业竞争加剧,原材料成本大幅上涨,餐饮需求恢复不及预期等是主要风险。
千味央厨报告重点分析了哪些方面?
千味央厨报告重点分析了公司直营渠道稳固,经销渠道拓展,新零售渠道发展,蛋挞业务增长较快,以及定制化能力向零售场景延伸。报告指出公司盈利能力环比改善,但所得税仍对累计利润形成拖累。未来,公司有望通过定制化能力拓展新的销售空间。
当前烘焙市场现状如何判断?
当前烘焙市场现状表现为新零售渠道拓客顺利,商超烘焙品类增长较快,头部企业加快自有品牌布局。定制化服务成为行业发展趋势,企业通过延伸服务能力拓展新的市场空间。但行业竞争加剧,原材料成本上涨,餐饮需求恢复不及预期等风险需关注。
研报提示了哪些风险?
研报提示的风险包括行业竞争加剧,原材料成本大幅上涨,餐饮需求恢复不及预期等。此外,有效所得税率同比上升,主要源于部分亏损子公司未确认递延所得税资产,对累计利润形成拖累。企业需关注成本控制和市场需求变化,以应对潜在风险。
你可能感兴趣
千味央厨(001215.SZ)2026Q3收入增长12%,定制化能力延伸
国信证券2026-11-02
收入高速增长,工装占比及定制化需求提升业绩短期承压
国防军工中泰证券2024-09-01
英伟达将增长展望延伸至FY2028,供给能力决定收入兑现斜率——继续坚定RUBIN链
基础化工国金证券2026-09-06
开润股份(300577.SZ)2026Q3归母净利润同增12%,箱包代工估计健康增长
国盛证券2026-10-29
核心客户需求旺盛,定制化保障盈利能力
电子设备民生证券2010-12-07
中标4000万大体量项目,充分彰显定制化稀缺能力
医药生物中泰证券2021-06-01
中小盘首次覆盖报告:智慧办公需求爆发,定制化服务能力助其突围
电气设备国泰君安证券2018-11-12
收入逐季加速彰显平台化经营能力,扣非归母净利润增长24%
国信证券2026-04-30
海外配用电龙头,定制化能力突出,新业务有望进入兑现期
电气设备安信证券2017-08-31
疫情延缓收入确认,平台化布局延伸成长曲线
机械设备华鑫证券2022-04-29