猜你想问
Q3单季扣非净利润环比转正的原因是什么?
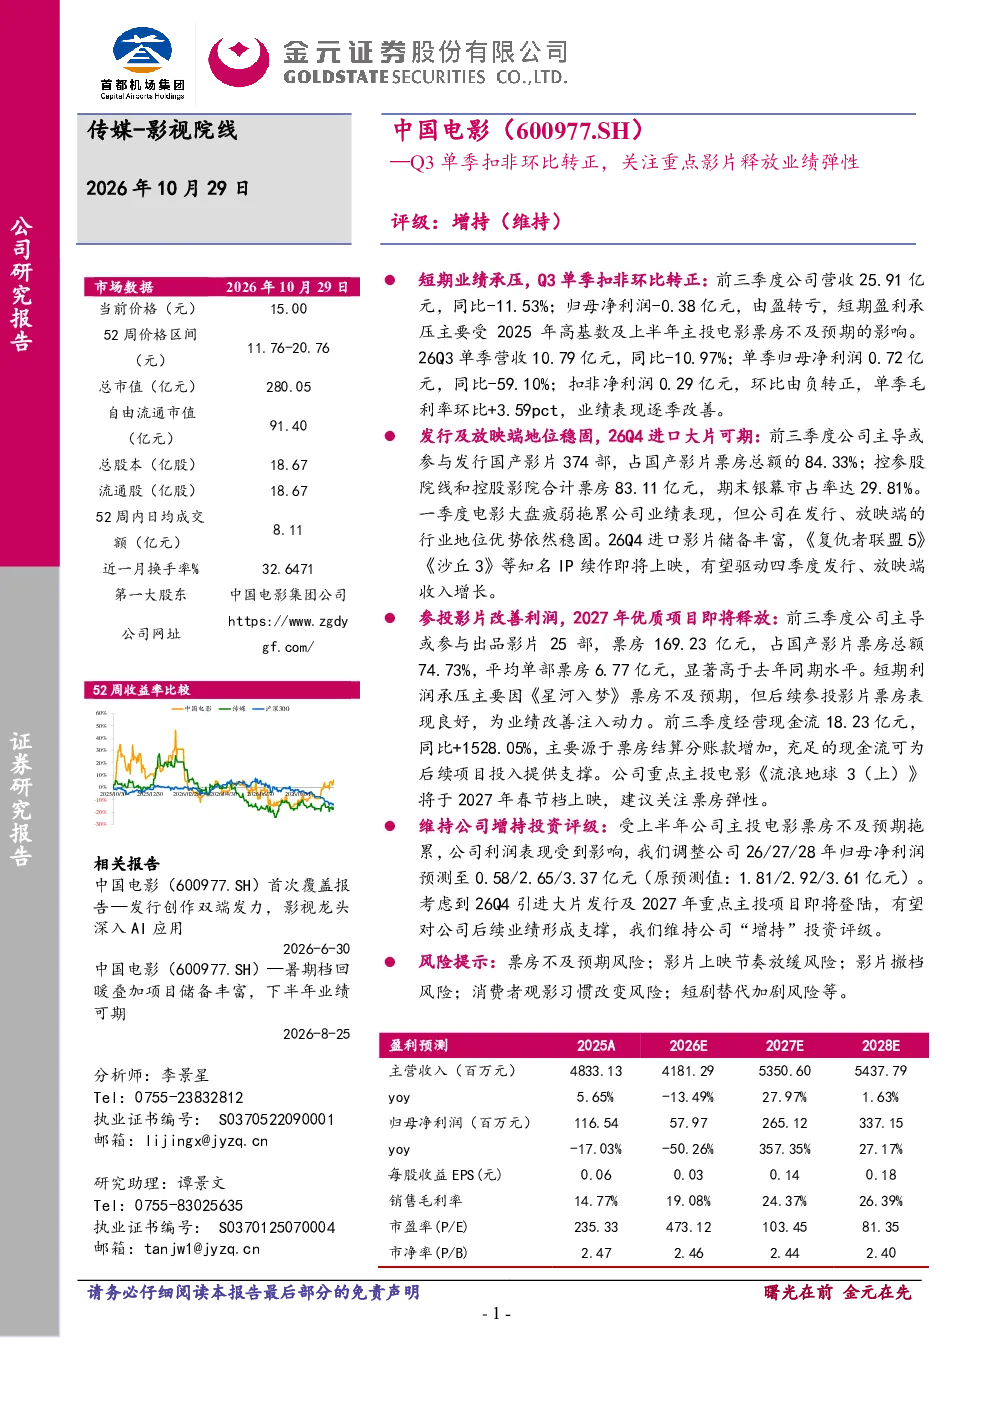
Q3单季扣非净利润环比转正主要由于公司业绩逐季改善,单季毛利率环比提升3.59个百分点。前三季度公司营收25.91亿元,同比-11.53%;归母净利润-0.38亿元,由盈转亏,主要受2025年高基数及上半年主投电影票房不及预期影响。26Q3单季营收10.79亿元,同比-10.97%;单季归母净利润0.72亿元,同比-59.10%;扣非净利润0.29亿元,环比由负转正。这表明公司成本控制能力增强,经营效率有所提升。
文化传媒行业未来发展趋势如何?
文化传媒行业未来发展趋势呈现多元化与整合化特点。发行及放映端头部企业地位稳固,如本报告分析的公司在国产影片发行占比达84.33%,银幕市占率达29.81%。进口影片方面,26Q4《复仇者联盟5》《沙丘3》等大作将上映,有望驱动四季度收入增长。同时,优质内容创作成为核心竞争力,公司主导或参与出品的影片平均单部票房达6.77亿元。但行业仍面临影片上映节奏放缓、撤档等风险,需关注消费者观影习惯变化及短剧替代效应。
报告重点分析了哪些方面?
报告重点分析了公司短期业绩表现、发行及放映端行业地位、参投影片盈利能力及未来项目储备。短期来看,公司Q3单季扣非净利润环比转正,但前三季度仍亏损,主要受上半年主投电影票房不及预期影响。发行端,公司主导或参与发行国产影片374部,占国产影片票房总额的84.33%;放映端,控参股院线和控股影院合计票房83.11亿元。参投影片方面,前三季度票房169.23亿元,平均单部票房6.77亿元,为业绩改善注入动力。未来,《流浪地球3(上)》等优质项目将陆续上映。
当前市场对文化传媒行业有何判断?
当前市场对文化传媒行业的判断呈现分化态势。一方面,行业整体仍处于调整期,受宏观经济及疫情影响,电影票房增速放缓,头部企业面临业绩压力。另一方面,行业整合加速,头部企业通过并购扩张市场份额,如公司控参股院线和控股影院银幕市占率达29.81%。进口影片市场潜力巨大,如26Q4《复仇者联盟5》《沙丘3》等大作将上映,有望提振市场信心。但需关注影片上映节奏放缓、撤档等风险,以及消费者观影习惯变化带来的挑战。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括票房不及预期风险、影片上映节奏放缓风险、影片撤档风险、消费者观影习惯改变风险及短剧替代加剧风险等。具体来看,票房不及预期风险主要源于市场环境变化及影片质量波动,如《星河入梦》票房不及预期拖累短期利润。影片上映节奏放缓风险可能导致公司收入增长乏力。撤档风险则可能影响公司投资回报。此外,消费者观影习惯改变及短剧替代加剧风险,可能对传统影视行业带来冲击。需密切关注这些风险因素对公司业绩的影响。