猜你想问
川恒股份2026年前三季度盈利情况如何?
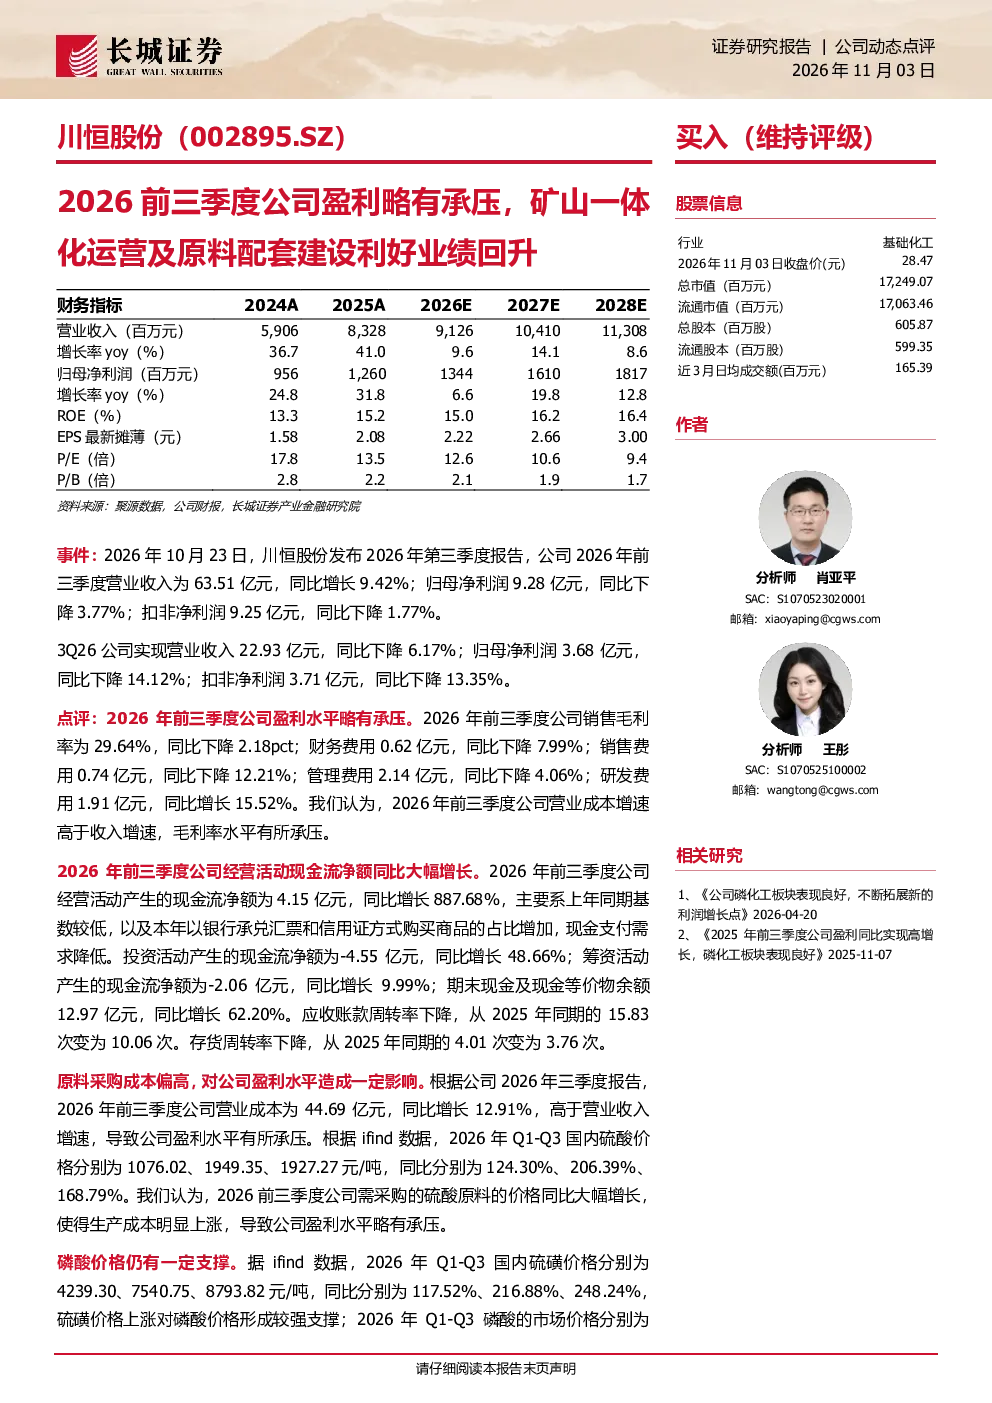
2026年前三季度,川恒股份营业收入63.51亿元,同比增长9.42%,但归母净利润9.28亿元,同比下降3.77%,扣非净利润9.25亿元,同比下降1.77%。公司毛利率为29.64%,同比下降2.18个百分点,主要由于营业成本增速高于收入增速。财务费用0.62亿元,同比下降7.99%;销售费用0.74亿元,同比下降12.21%;管理费用2.14亿元,同比下降4.06%;研发费用1.91亿元,同比增长15.52%。
川恒股份主要面临哪些成本压力?
原料采购成本上升对公司盈利造成压力。2026年前三季度营业成本44.69亿元,同比增长12.91%,高于收入增速。硫酸原料价格同比大幅增长,导致生产成本明显上涨。磷酸价格仍有一定支撑,2026年前三季度市场价格分别为7079.21/9462.12/8673.48元/吨,同比分别增长5.50%/39.15%/29.57%。但供给增加及硫磺价格走弱可能对磷酸价格形成压力。
川恒股份在矿山一体化运营方面有哪些进展?
公司推进矿山一体化运营及原料配套建设。截至2026年9月末,公司已完成收购中兵公司67%股权,推进矿山“采掘爆一体化”。老寨子磷矿采矿工程预计可使用状态日期延至2028年末。小坝磷矿技改工程主体完工,年产能提升至80万吨。新建硫铁矿制酸装置预计2027年年中投产,将降低硫酸外购量。矿山运营整合及原料配套建设有望增强公司供应保障和成本管控能力,新增矿山产能释放后有望提升业绩弹性。
磷化工行业目前的市场现状如何?
磷酸价格仍有一定支撑,2026年前三季度市场价格分别为7079.21/9462.12/8673.48元/吨,同比分别增长5.50%/39.15%/29.57%。但供给增加及硫磺价格走弱可能对磷酸价格形成压力。公司推进矿山一体化运营及原料配套建设,有望增强供应保障和成本管控能力,但原料采购成本上升对公司盈利造成压力。
川恒股份投资分析中存在哪些风险?
风险提示包括:新产能投产不及预期风险;主要产品价格波动风险;原材料供应及价格波动风险;对矿业公司长期股权投资的资产减值风险;为天一矿业提供担保的风险等。公司经营活动现金流净额同比大幅增长887.68%至4.15亿元,主要由于上年同期基数较低及支付方式变化。但应收账款周转率下降至10.06次,存货周转率下降至3.76次。