猜你想问
这份报告主要分析了哪些内容?
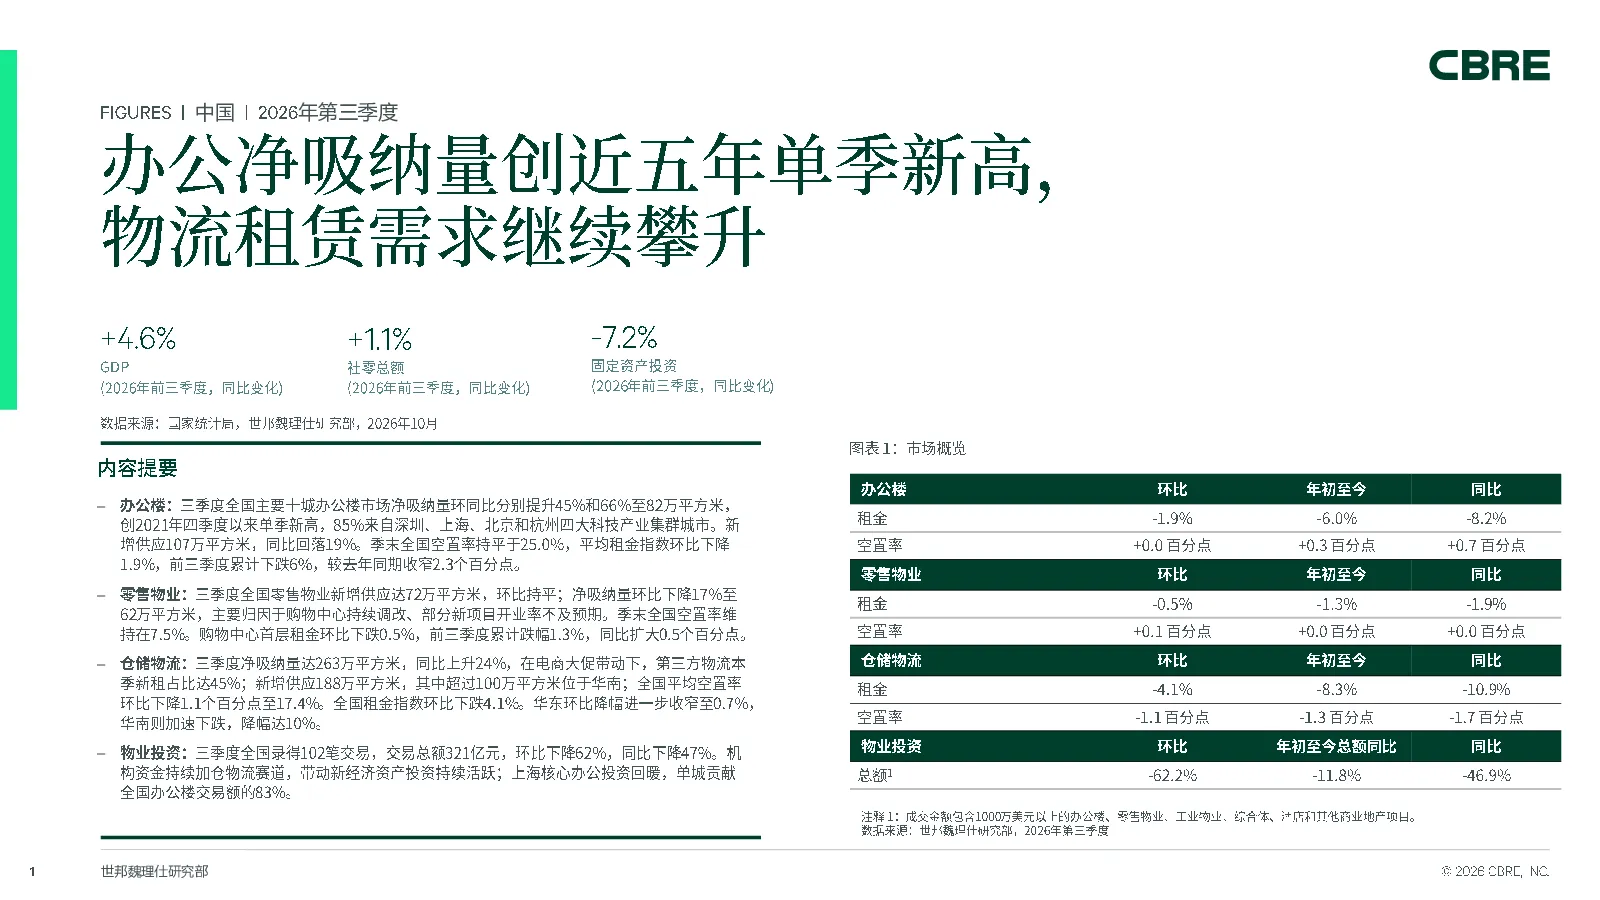
这份报告全面分析了2026年第三季度中国房地产市场的宏观经济背景、办公楼市场供需变化、零售物业市场运营趋势、仓储物流市场发展动态以及物业投资市场交易情况。报告重点关注了各细分赛道的最新数据、投资热点和未来展望,为投资者提供了行业发展的宏观视角和具体市场分析。
当前办公楼市场的发展趋势如何?
当前办公楼市场呈现分化态势,三季度全国主要十城办公楼净吸纳量达82万平方米,创2021年四季度以来新高,主要来自科技产业集群城市。新增供应同比回落19%,季末空置率25.0%,平均租金指数环比下降1.9%。科技互联网、机器人产业贡献新租面积主要增量,预计2027年租金降幅将收窄,四季度新增供应主要集中在华南地区。
报告重点分析了哪些行业方向?
报告重点分析了办公楼、零售物业、仓储物流和物业投资四大市场方向。其中,办公楼市场关注科技产业集群的吸纳情况,零售物业市场分析购物中心调改和新零售赛道发展,仓储物流市场聚焦净吸纳量增长和华南供应集中度,物业投资市场则关注新经济资产交易和一线城市资本化率变化。
当前房地产市场整体现状如何判断?
当前房地产市场整体呈现结构性分化,一线城市房价环比上涨,二三线城市降幅收窄,政策有望四季度发力稳投资、扩内需。办公楼市场净吸纳量创新高,零售物业市场受调改影响吸纳量环比下降,仓储物流市场净吸纳量同比大幅增长,物业投资市场交易总额环比下降但新经济资产受关注。各市场均存在供需平衡和价格调整的动态变化。
这份报告有哪些风险提示需要注意?
报告提示需关注房地产市场政策调整带来的不确定性,各细分市场供需关系变化可能导致的投资风险,以及不同城市和区域市场表现的差异化。例如,华南仓储物流市场空置率上升、零售物业四季度供应冲击加大等因素可能影响资产价值和投资回报,建议投资者结合具体区域和市场阶段进行审慎评估。
你可能感兴趣
2026年第三季度杭州房地产市场回顾报告
房地产世邦魏理仕2026-10-21
2026年第三季度深圳房地产市场回顾报告
房地产世邦魏理仕2026-10-20
2026年第三季度成都房地产市场回顾报告
房地产世邦魏理仕2026-10-21
中国房地产市场报告(2026年第二季度)
房地产世邦魏理仕2026-07-30
2026年第一季度中国房地产市场报告
房地产世邦魏理仕2026-04-27
中国房地产市场报告 2023年第三季度
房地产世邦魏理仕2023-11-15
中国房地产市场报告 2024年第三季度
房地产世邦魏理仕2024-04-25
2022年第三季度中国房地产市场报告
房地产世邦魏理仕2022-10-15
2026年中国生物创新药市场跟踪报告:司美格鲁肽2025年第三季度市场回顾
医药生物头豹研究院2026-06-30
2026年第三季度广州房地产市场回顾
房地产世邦魏理仕2026-10-20