猜你想问
2025年IPO市场有哪些主要趋势?
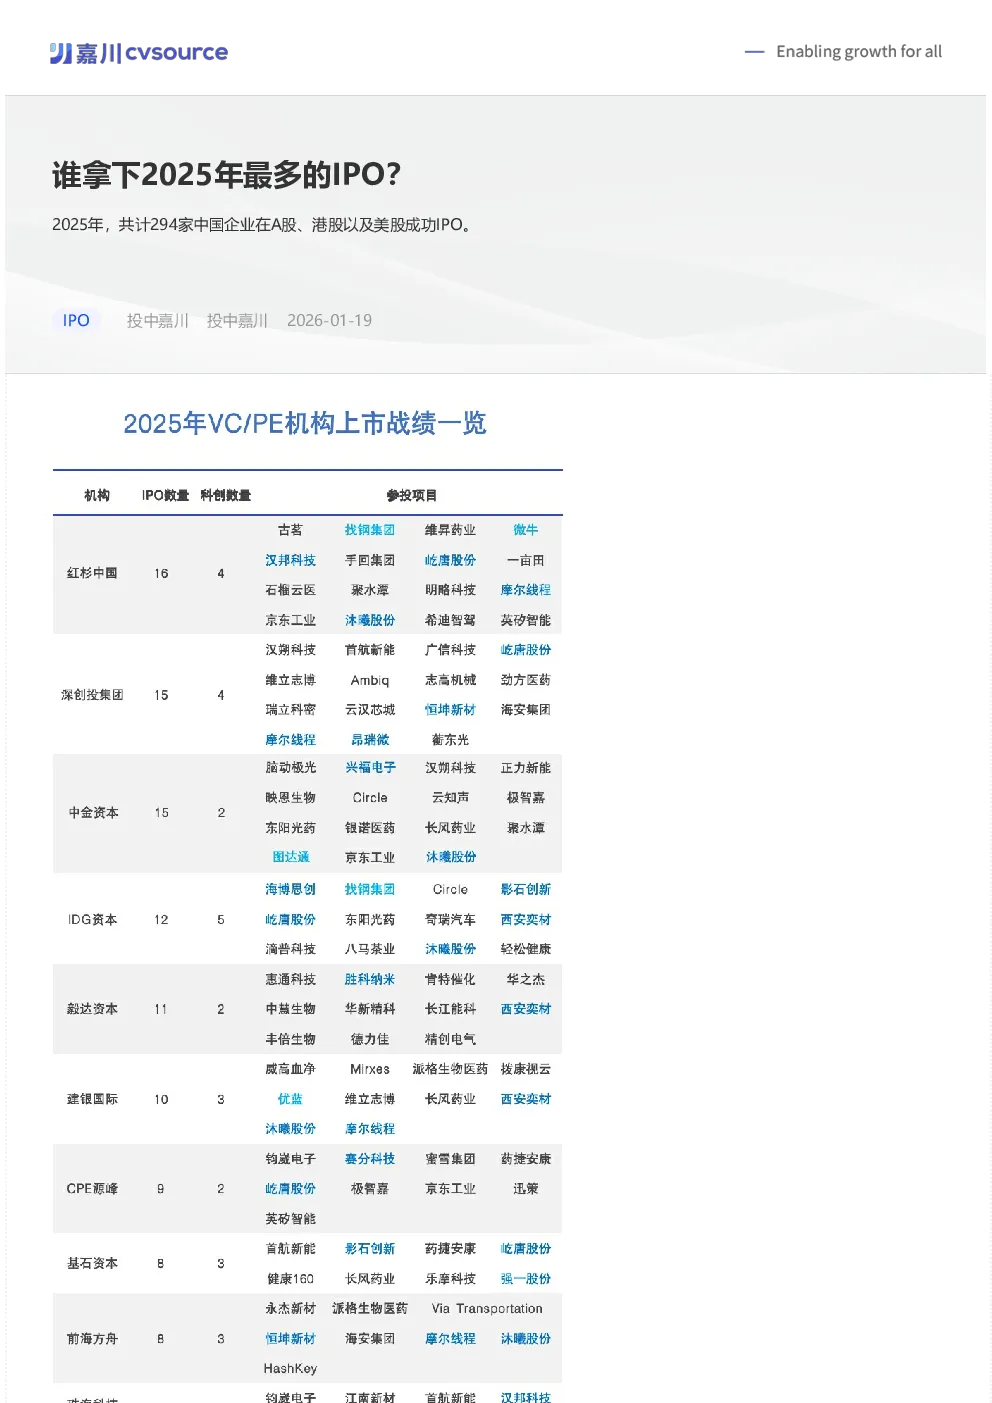
2025年,中国IPO市场呈现显著复苏态势,共计294家企业成功上市,数量同比上涨29.52%,募资金额达3725亿元,同比增1.52倍。这标志着IPO市场在经历前期的低迷后实现止跌回升。其中,A股市场吸纳116家企业,VC/PE机构背景企业占比57.8%,账面退出回报规模达4311亿元,较2024年增长116%。电子信息行业以1821.34亿元回报领先,消费行业则以13.71倍的回报倍数表现突出。这反映出市场对高成长性行业的持续关注。
哪些行业在2025年IPO中表现突出?
2025年IPO市场展现出明显的行业结构性特征。电子信息行业凭借1821.34亿元的账面退出回报,成为IPO回报最高的赛道,凸显了科技领域持续的资本吸引力。消费行业则以13.71倍的账面回报倍数领先,表明投资者对消费升级趋势的认可。此外,奇瑞汽车、沐曦股份等企业的高回报也反映了汽车芯片、新能源等细分领域的投资价值。整体来看,高成长性与高回报行业成为IPO市场的主旋律。
2025年IPO市场有哪些值得关注的投资方向?
2025年IPO市场为投资者提供了多维度分析视角。VC/PE机构在IPO中的渗透率虽小幅回落至57.8%,但账面回报仍实现翻倍增长,显示出头部机构对赛道的深度布局价值。电子信息、消费等行业的突出表现,提示投资者关注科技驱动与消费升级两大主线。同时,VC/PE机构IPO账面回报前五名中,除奇瑞汽车外,其余均为电子信息领域企业,进一步印证了该行业的投资潜力。投资者可结合行业发展趋势与机构投资逻辑,进行综合判断。
当前IPO市场面临哪些宏观环境因素?
2025年IPO市场的复苏,与宏观经济环境的改善密切相关。IPO数量与募资金额的同步回升,反映了企业融资需求的释放与资本市场的活跃度提升。A股、港股、美股三地市场的协同发展,为企业提供了多元化的上市渠道。此外,VC/PE机构IPO账面回报的大幅增长,也体现了市场信心的逐步修复。但需关注,全球经济波动、行业监管政策变化等因素,仍可能对IPO市场产生一定影响。
2025年IPO市场有哪些潜在风险点?
2025年IPO市场在复苏的同时,也需关注潜在风险。VC/PE机构背景企业IPO渗透率虽回落,但账面回报高度集中,可能存在行业周期性波动风险。部分行业如新能源汽车等领域,面临产能过剩与竞争加剧的挑战,可能影响企业盈利能力与IPO估值水平。此外,资本市场波动、退市制度改革深化等政策变化,也可能对IPO节奏与质量带来不确定性。投资者需保持审慎态度,结合多维度信息进行风险评估。