猜你想问
宇树科技IPO对具身智能行业有什么重要意义?
宇树科技完成网上、网下申购,最快本月登陆科创板,使具身智能赛道终于出现A股公开市场参照,为后续融资和退出提供参考。具身智能赛道共发生112笔融资,涉及84家企业,整机融资最多(57笔),其次是上游零部件(28笔)、灵巧手(18笔),大脑(9笔)但融资节奏更集中。目前行业融资活跃,但退出端尚未成形,并购规模小、成功率低,IPO集中于成熟业务。宇树科技IPO为具身智能赛道提供A股参照,推动行业融资估值和退出渠道形成。
具身智能赛道目前的发展趋势如何?
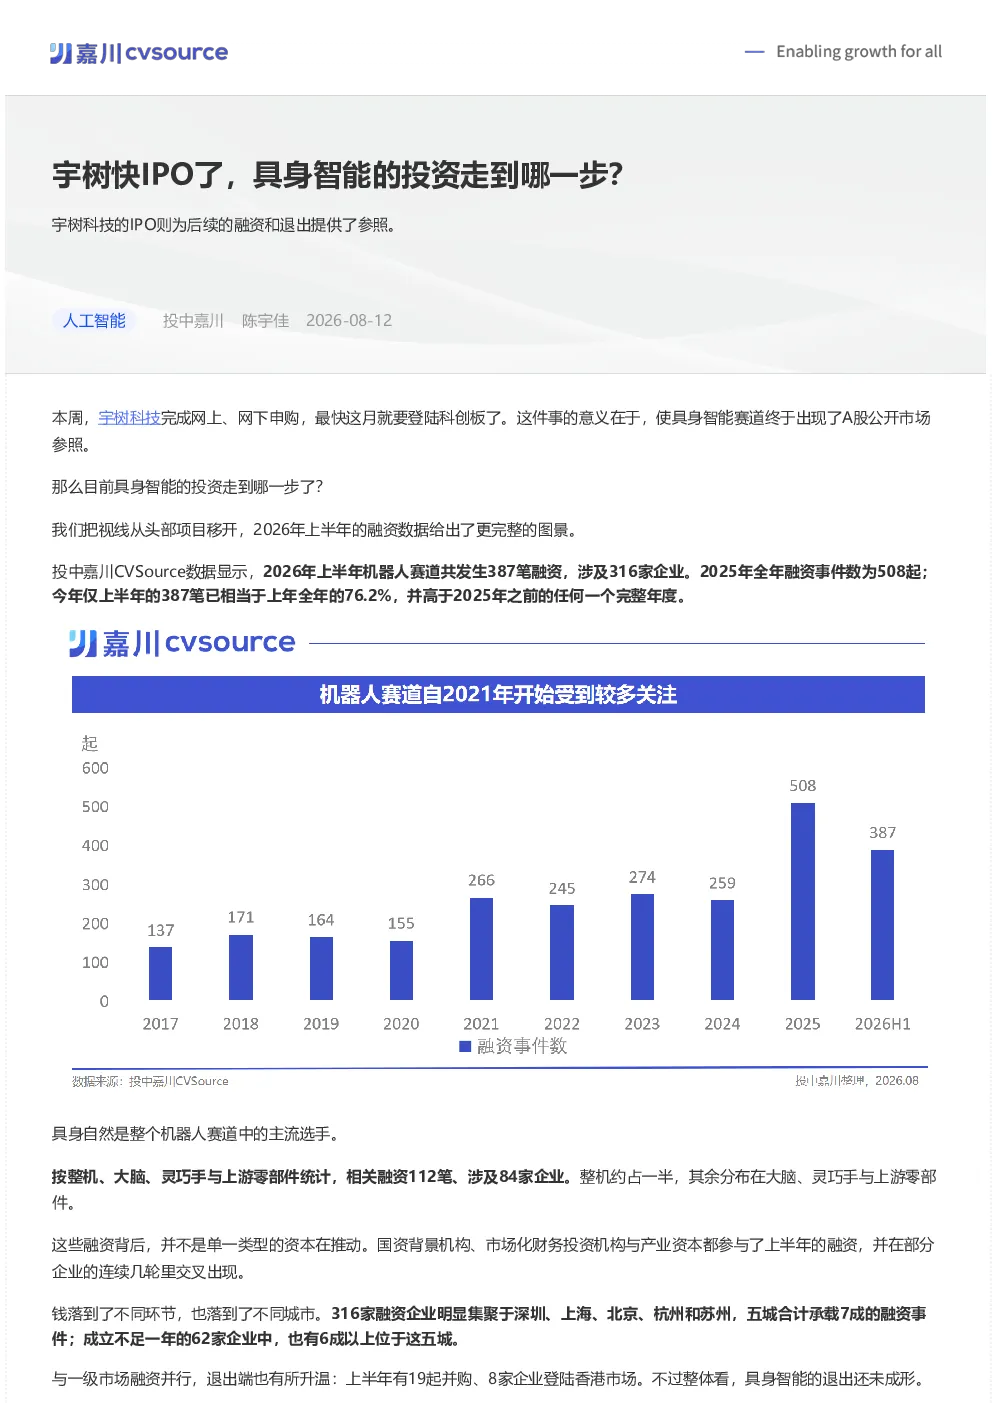
2026年上半年机器人赛道共发生387笔融资,涉及316家企业,相当于2025年全年融资事件数的76.2%,并高于2025年之前的任何一个完整年度。具身智能是主流,相关融资112笔,涉及84家企业。资金来源由国资背景机构、市场化财务投资机构与产业资本共同推动,交叉出现。资金分布上,深圳、上海、北京、杭州和苏州五城合计承载7成融资事件,新增企业也高度集中于此。整机融资最多(57笔),其次是上游零部件(28笔)、灵巧手(18笔),大脑(9笔)但融资节奏更集中。整机公司相对靠后(如智平方A+轮至B+轮),灵巧手和大脑公司仍处于早中期(如临界点天使轮至A+轮,千寻智能A轮至A+轮)。今年下半年部分早期公司估值可能迅速抬升,进入中后期阶段。
这份研报主要分析了具身智能赛道的哪些方面?
本研报分析了具身智能赛道的融资情况、各环节发展阶段、资本参与情况以及退出端进展。融资方面,2026年上半年机器人赛道共发生387笔融资,具身智能相关融资112笔。各环节发展阶段显示整机融资最多(57笔),其次是上游零部件(28笔)、灵巧手(18笔),大脑(9笔)。资本参与方面,国资背景机构、市场化财务投资机构与产业资本共同推动,深圳居首(83笔、68家企业)。退出端进展显示并购规模小、成功率低,上半年19笔并购交易,产业方单独参与8起。宇树科技IPO使具身智能整机进入A股发行环节,为行业提供融资估值和退出参考。
目前具身智能市场的现状如何?
目前具身智能市场融资活跃,2026年上半年机器人赛道共发生387笔融资,具身智能相关融资112笔,涉及84家企业。资金来源由国资背景机构、市场化财务投资机构与产业资本共同推动,交叉出现。资金分布上,深圳、上海、北京、杭州和苏州五城合计承载7成融资事件,新增企业也高度集中于此。整机融资最多(57笔),其次是上游零部件(28笔)、灵巧手(18笔),大脑(9笔)。整机公司相对靠后(如智平方A+轮至B+轮),灵巧手和大脑公司仍处于早中期。退出端进展显示并购规模小、成功率低,上半年19笔并购交易,产业方单独参与8起。行业分化明显,交易价格与估值偏离。目前行业处于快速发展阶段,但退出端尚未成形。
投资具身智能赛道需要关注哪些风险?
投资具身智能赛道需关注行业发展不均衡、退出渠道不畅等风险。目前行业融资活跃,但退出端尚未成形,并购规模小、成功率低,上半年19笔并购交易,产业方单独参与8起。案例如开普勒机器人(估值7亿)、百胜智能(估值2亿,交易终止),显示行业分化,交易价格与估值偏离。IPO集中于成熟业务,如工业机器人、手术机器人等,而非具身智能。整机公司相对靠后(如智平方A+轮至B+轮),灵巧手和大脑公司仍处于早中期,估值波动可能较大。资金分布高度集中,深圳、上海、北京、杭州和苏州五城合计承载7成融资事件,新增企业也高度集中于此,区域风险需关注。行业技术迭代快,政策支持力度存在不确定性,需警惕技术路线风险。