猜你想问
新泉股份研报核心内容是什么?
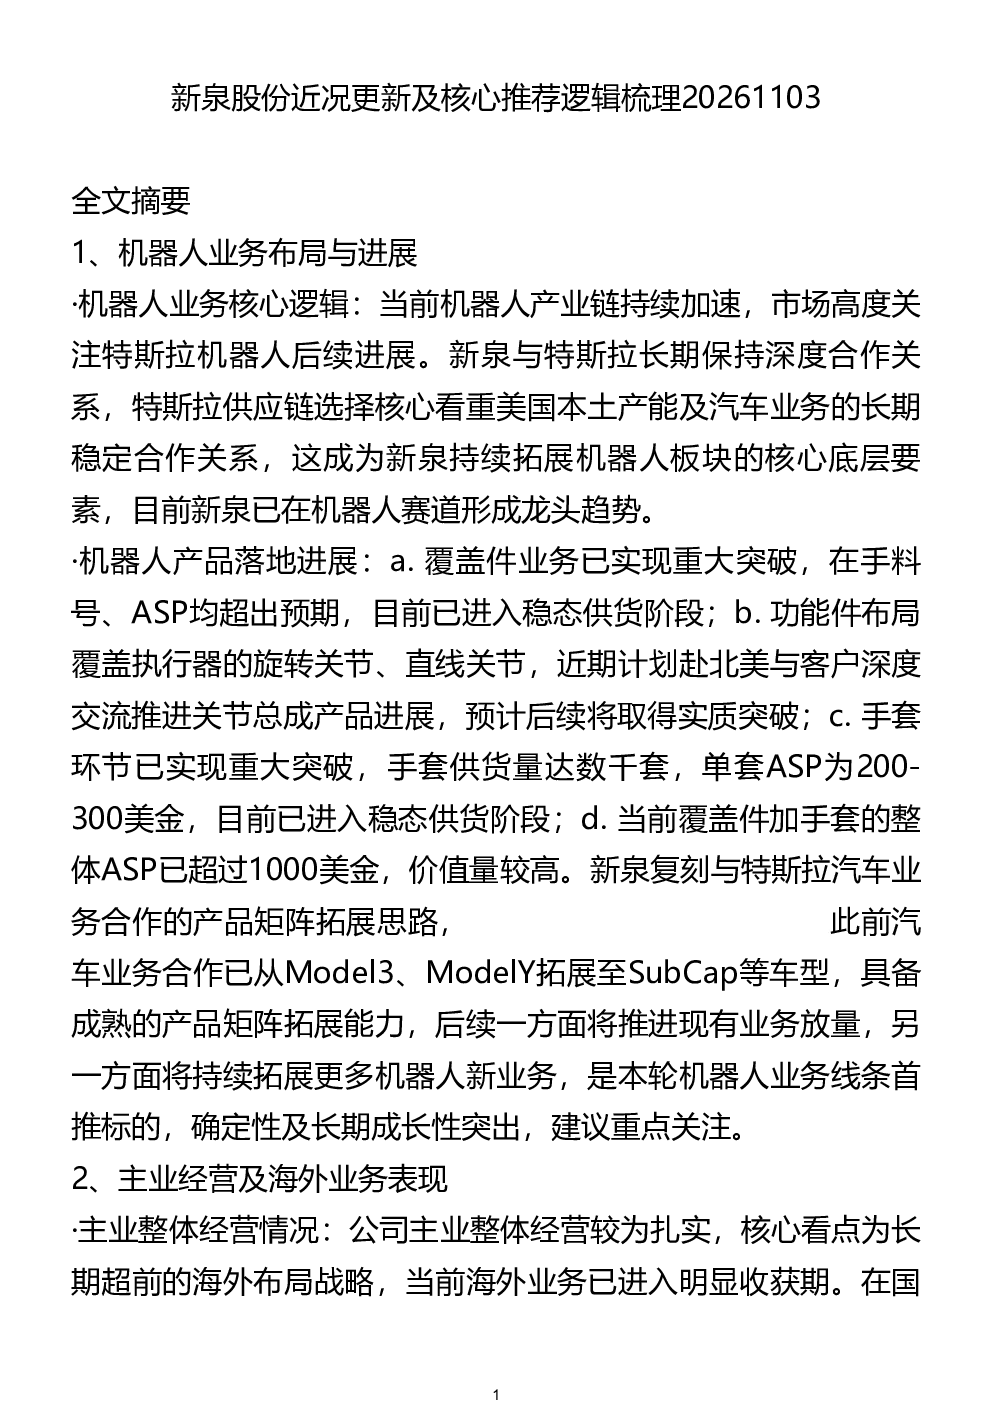
新泉股份研报核心内容聚焦于公司机器人业务布局与进展,其中与特斯拉的深度合作在美国本土建立产能,形成产业链龙头地位。覆盖件ASP超预期,手套已实现稳态供货,功能件计划赴北美推进。同时,主业经营稳健,海外业务表现亮眼,三季度收入近20亿,盈利能力超预期。座椅业务三季度收入约4亿,预计四季度盈亏平衡,中长期目标5年内实现约100亿收入规模,净利率5%
机器人赛道发展趋势如何?
机器人赛道发展趋势向好,新泉股份凭借美国本土产能及与特斯拉的长期稳定合作,在机器人产业链中占据领先地位。公司产品矩阵覆盖覆盖件、功能件、手套等,并计划拓展更多机器人新业务。此外,海外业务增长强劲,墨西哥和斯洛伐克基地收入及盈利能力均超预期,为国内业务提供对冲能力
研报重点分析了哪些方向?
研报重点分析了新泉股份的机器人业务布局与进展,包括核心逻辑、产品落地进展及拓展思路。同时,深入剖析了主业经营及海外业务表现,详细数据展示了墨西哥和斯洛伐克基地的收入规模与盈利能力。此外,还探讨了座椅业务的当前进展与长期规划,以及业绩预期与投资建议
当前市场现状如何判断?
当前市场现状显示新泉股份在机器人产业链中具备显著优势,与美国龙头车企特斯拉的深度合作及美国本土产能布局,使其形成独特竞争力。海外业务进入收获期,三季度收入近20亿,盈利能力超预期,为公司在复杂市场环境中提供稳健支撑。座椅业务逐步走向盈利,中长期发展潜力巨大
研报提示了哪些风险?
研报提示需关注新泉股份的机器人业务拓展风险,如特斯拉订单波动可能影响公司产能利用率。海外业务面临政策变动风险,如北美法案更新可能影响Cybercab放量进度。此外,座椅业务作为新增长点,其客户拓展及市场份额提升仍需持续努力,存在市场竞争加剧风险
你可能感兴趣
长江汽车 汽车指楠第188期新泉股份近况更新及核心推荐逻辑梳理
未知机构2026-11-03
新泉股份近况更新公司基本面维持强劲全球化及外饰件拓展一切顺
未知机构2024-06-30
新泉股份近况更新公司基本面维持强劲全球化及外饰件拓展一切顺利把握
未知机构2024-07-02
新泉股份Cybercab核心供应价值与量产前景梳理
未知机构2026-09-02
双汇发展近况更新及推荐逻辑肉制品业务:预计Q3肉制品销量同比增长小个位数
未知机构2023-09-21
信创近况更新及核心推荐20241021
未知机构2024-10-21
浪潮信息公司近况更新与投资逻辑梳理
未知机构2024-04-08
华泰证券2026Q3业绩及近况交流20261103
未知机构2026-11-03
开源化工金选路演第43期民爆行业梳理及近况更新
未知机构2026-09-01
2026年9月民爆行业梳理及近况更新
未知机构2026-09-02