猜你想问
巨化股份第三季度业绩下降的原因是什么?
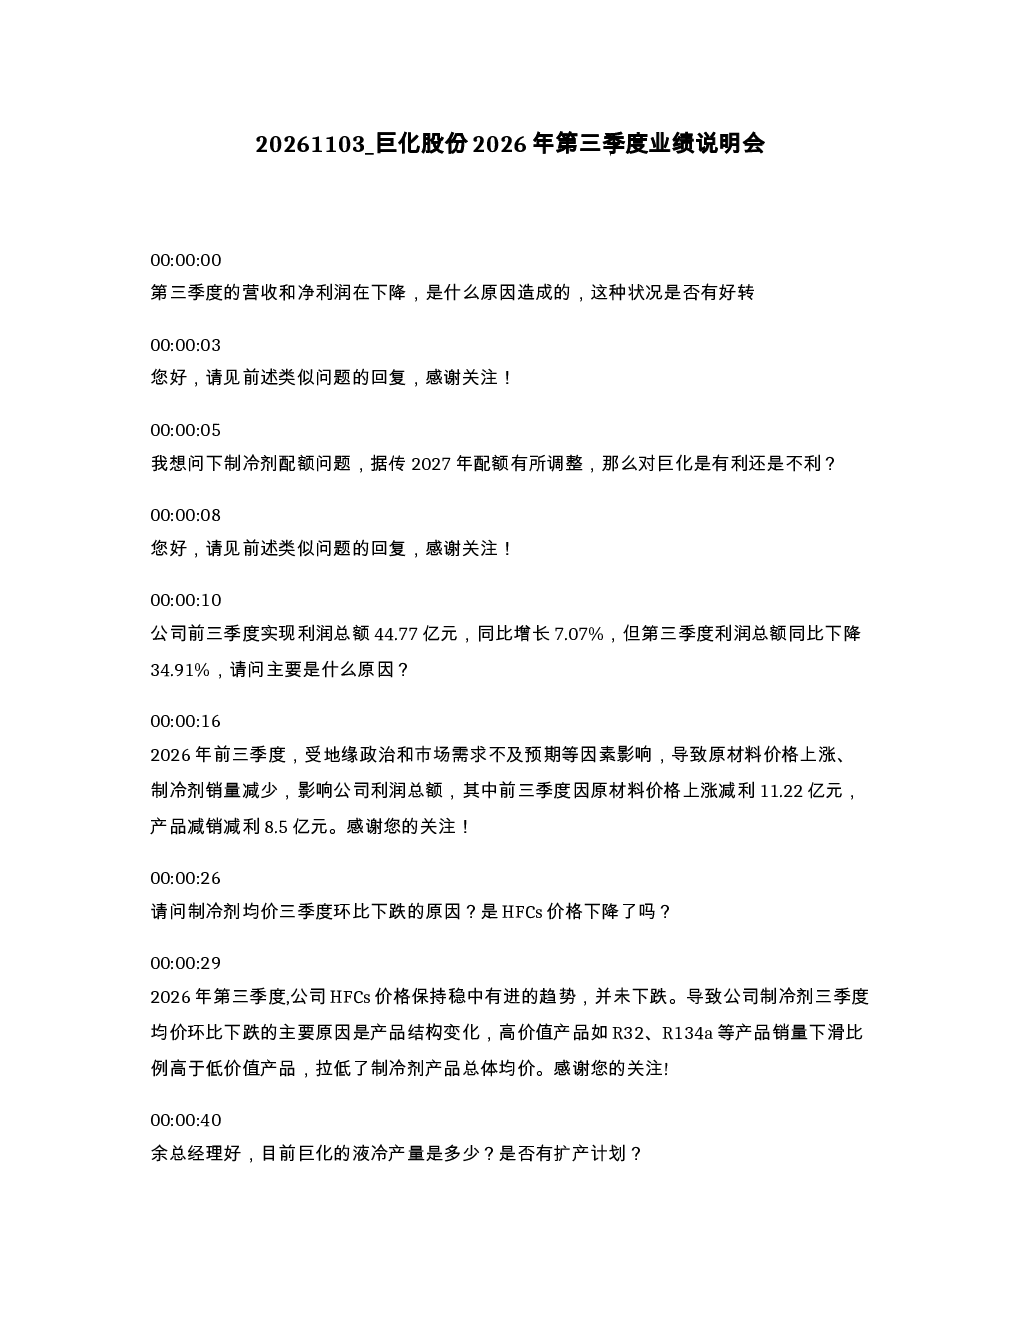
巨化股份第三季度营收和净利润下降主要受地缘政治和市场需求不及预期等因素影响。具体表现为原材料价格上涨导致减利11.22亿元,制冷剂销量减少造成减利8.5亿元。此外,产品结构变化导致高价值产品销量下滑比例高于低价值产品,拉低总体制冷剂均价,但HFCs价格保持稳中有进。
制冷剂均价环比下跌的原因是什么?
制冷剂均价环比下跌主要源于产品结构变化。公司高价值产品销量下滑比例高于低价值产品,导致整体均价下降。尽管如此,HFCs产品价格保持稳中有进态势,显示出公司在产品结构调整中的适应能力。这一变化反映了市场需求对不同价值产品偏好的转移,公司需持续关注市场动态调整产品策略。
2027年HFCs配额政策对巨化有何影响?
2027年HFCs配额政策总体延续2026年度方案,总量基本持平,但结构上优化了定向增发和调剂机制。这对巨化有利,因为公司配额调整将获得更多灵活性,有助于优化产能配置。公司表示将持续跟踪政策进展,做好配额管理和生产经营安排,以最大化政策红利。这一政策环境为巨化提供了稳定的预期,有利于其长期规划。
巨化液冷业务和氟氯新材料一体化项目进展如何?
巨化液冷业务方面,控股子公司浙江创氟高科巨芯冷却液项目规划产能5000吨/年,已建成一期1000吨/年装置运行良好,目前处于产量爬坡阶段。后续4000吨产能尚无明确建设时间表。在氟氯新材料一体化项目方面,甘肃巨化项目正在积极推进装置试生产,TFE、HFP等装置已产出合格产品,显示出公司在新材料领域的布局进展。
巨化未来财务回报和风险提示有哪些?
巨化在财务回报方面,2026年已实施半年度分配5.94亿元,后续将兼顾可持续发展和投资者回报,保持分红连续性、稳定性和可预期性,并谋划实施2026年度利润分配方案。风险提示方面,需关注原材料价格波动、市场需求变化及配额政策调整等外部因素。公司表示将持续跟踪政策进展,做好配额管理和生产经营安排,以应对潜在风险。
你可能感兴趣
巨化股份2026年半年度业绩说明会
未知机构2026-09-11
奥比中光2026年第三季度业绩说明会
未知机构2026-10-27
广汇物流2026年第三季度业绩说明会
未知机构2026-10-21
中国巨石2026年第三季度网上业绩说明会
未知机构2026-10-23
国机重装2026年第三季度业绩说明会
未知机构2026-10-23
中铝国际2026年第三季度业绩说明会
未知机构2026-10-23
博隆技术2026年第三季度业绩说明会
未知机构2026-10-26
萤石网络2026年第三季度业绩说明会
未知机构2026-10-26
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26
寒武纪2026年第三季度业绩说明会
未知机构2026-10-26