猜你想问
棕榈油近期为何领跌?
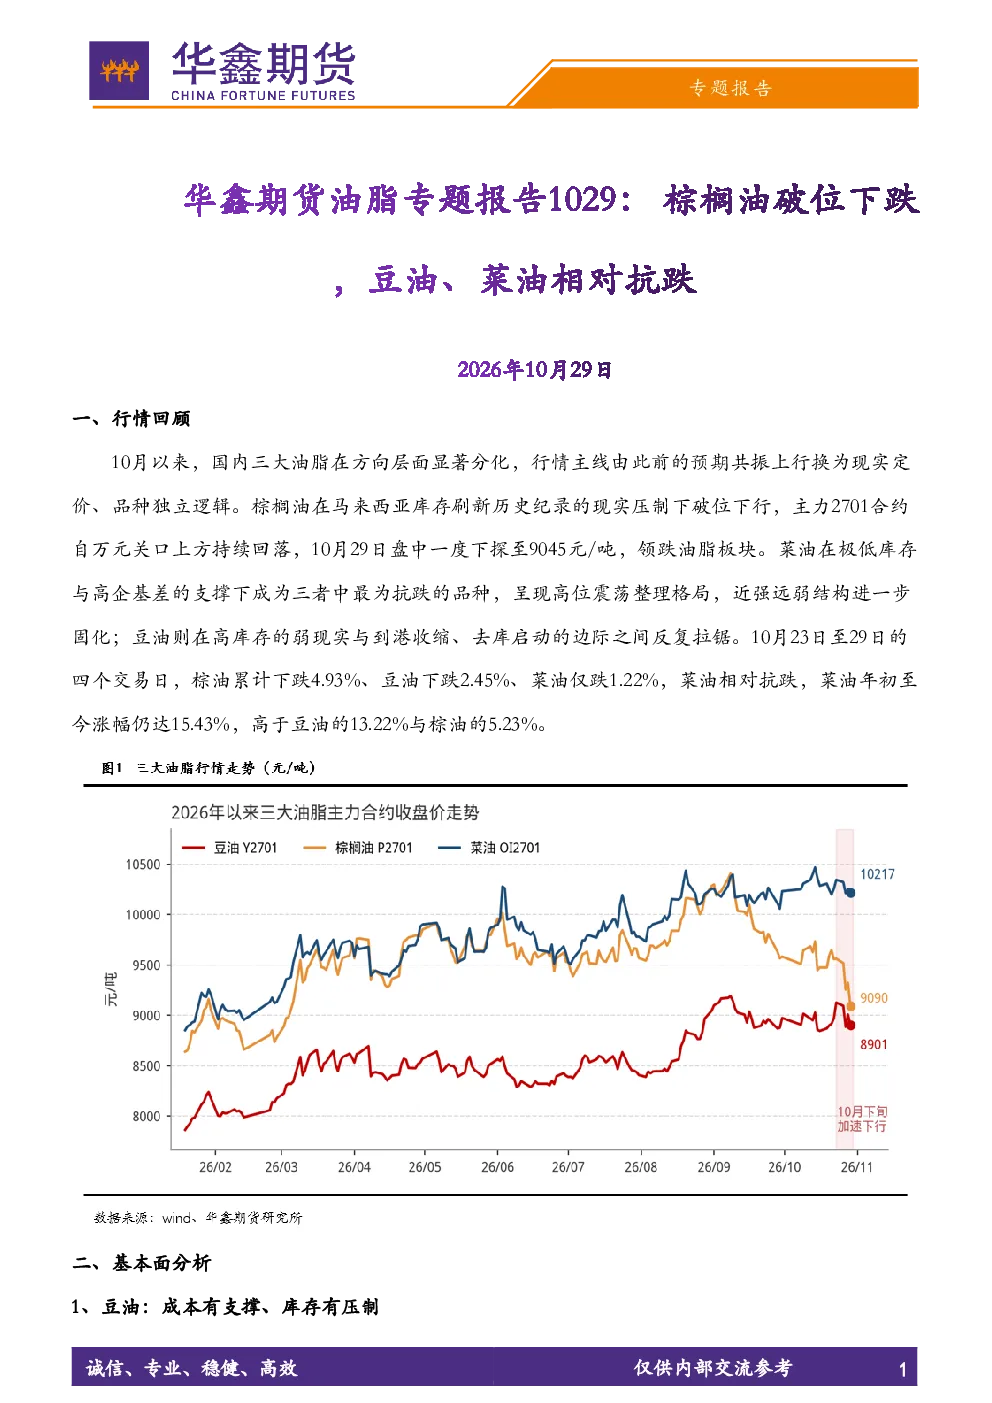
棕榈油领跌主要因马来西亚库存创新高,加剧供应压力。10月产地与国内库存同步上升,豆棕价差修复至-189元/吨挤压棕油溢价。东南亚减产预期尚未完全兑现,进口利润依赖产地报价,近月贴水修复或以近月补涨或远月回落方式完成。
菜油为何表现相对抗跌?
菜油表现抗跌主要得益于紧供应与低库存支撑。全国菜油库存仅40.8万吨,同比降23.88%,南通基差683元/吨。成本端ICE菜籽价格抬升,远月供给转松被提前定价,但12月累库窗口或年末打开,加拿大新作丰产预期持续。
豆油当前基本面如何?
豆油基本面呈现成本支撑与库存压制的博弈。供给端全球大豆宽松但国内11月到港减少,库存小幅去化;需求端双节后消费淡季,棕榈油替代效应强,生柴需求转弱。支撑来自成本抬升和榨利亏损,短期区间震荡,突破需库存加速去化或生柴政策明朗。
油脂板块短期市场现状如何?
油脂板块短期震荡寻底,“下行有支撑、上行缺驱动”。支撑来自季节性减产和远月生柴需求,压制来自近月库存。品种间强弱分化持续,豆油、菜油1-5价差分别为+263元/吨、+429元/吨(近强远弱),棕油1-5为-530元/吨(近弱远强),预示棕油远月弹性最大。
本报告需关注哪些风险?
本报告需关注国内大豆到港、油厂开机、东南亚减产兑现、印尼B50执行力度等风险。豆油需关注库存去化速度和生柴政策明朗度;菜油需关注加拿大新作丰产预期兑现情况;棕榈油需关注产地库存变化和进口利润修复节奏。各品种间价差变化和期限结构走势也需持续跟踪。
你可能感兴趣
豆油、棕榈油、菜油日报:油脂跟随外围反弹,但相对偏弱
方中中期期货2015-07-10
豆油、棕榈油、菜油日报:油脂调整需求略现相对偏强
方中中期期货2015-05-14
豆油、棕榈油、菜油日报:油脂再度分化,豆油下破拖累棕油
方中中期期货2015-09-23
油脂(豆油、菜油、棕榈油)日报:利空消息导致盘面下跌
南华期货2023-09-21
油脂(豆油、菜油、棕榈油)日报:等待下跌企稳信号
南华期货2023-09-22
油脂(豆油、菜油、棕榈油)日报:等待下跌企稳信号
南华期货2023-10-10
油脂(豆油、菜油、棕榈油)日报:等待下跌企稳信号
南华期货2023-09-25
油脂(豆油、菜油、棕榈油)日报:等待下跌企稳信号
南华期货2023-10-09
油脂(豆油、菜油、棕榈油)日报:等待下跌企稳信号
南华期货2023-10-11
油脂:供应压力增加 棕榈油破位下跌
金石期货2025-03-25