猜你想问
这份研报的核心内容是什么?
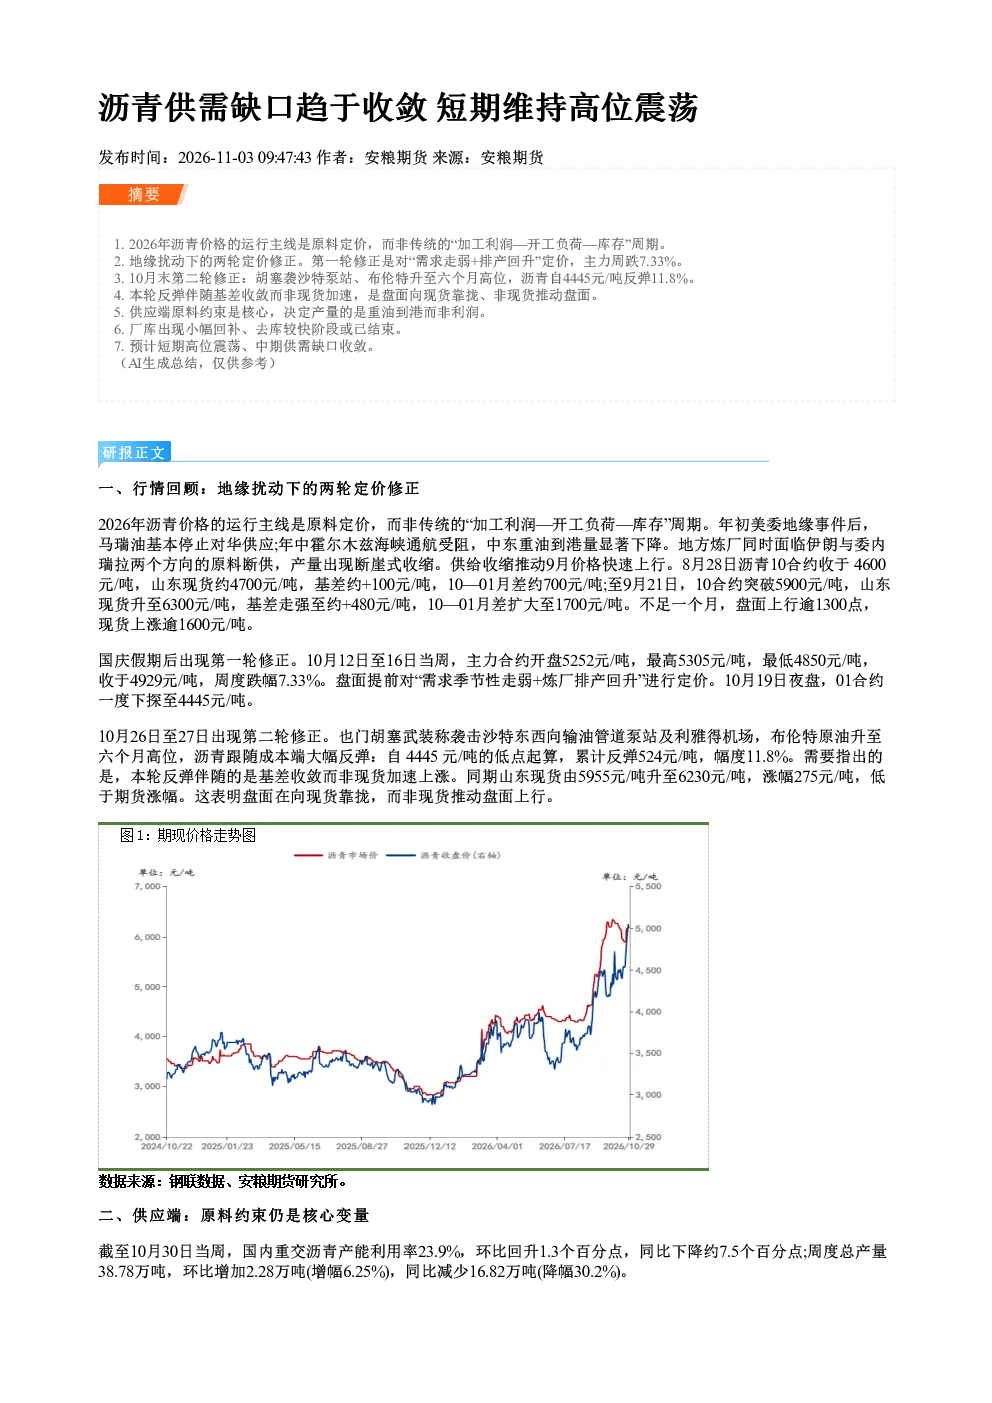
本报告指出2026年沥青价格运行主线为原料定价,而非传统周期。地缘扰动引发两轮定价修正,第一轮因需求走弱预期导致主力合约周跌7.33%,第二轮因胡塞袭沙特泵站、布伦特升反弹11.8%。供应端核心为原料约束,产量取决于重油到港而非利润,地方炼厂增产直接对应原料改善。需求端受投资负增长和季节性收尾影响,改性沥青开工率下降反映北方施工收尾。库存处于近五年低位,10月下旬厂库小幅回补或预示去库结束。利润端虽压缩,但原料可得性仍推动产量回升。成本支撑因素包括地缘风险、霍尔木兹海峡紧张及美油储备低位,缓和因素亦在累积。短期高位震荡,中期供需缺口收敛,关键变量为重油到港节奏、厂库回补及需求负反馈加速。
沥青行业未来发展趋势如何?
沥青行业未来发展趋势呈现原料定价主导特征,传统“加工利润—开工负荷—库存”周期影响力减弱。地缘政治持续影响价格波动,原料约束成为供应端关键变量,重油到港节奏直接决定产量水平。需求端面临投资负增长和季节性收尾双重压力,改性沥青开工率下降反映北方施工季节性特征。库存处于历史低位,但10月下旬厂库回补或预示去库结束。成本端地缘风险、霍尔木兹海峡紧张及美油储备低位提供支撑,但卡塔尔调停、沙特与伊朗会谈等缓和因素亦在累积。短期高位震荡,中期供需缺口收敛,需关注重油到港、厂库变化及需求负反馈加速情况。
研报重点分析了哪些方向?
研报重点分析了沥青价格运行新主线——原料定价,以及地缘扰动对价格的双重影响机制。供应端聚焦原料约束与重油到港节奏对产量的决定性作用,指出地方炼厂增产直接对应原料改善。需求端重点剖析投资负增长(1-9月公路投资降6.08%)和季节性收尾对施工的影响,改性沥青开工率下降反映北方施工收尾。库存分析显示近五年低位,但10月下旬厂库小幅回补或预示去库结束。成本支撑因素包括地缘风险、霍尔木兹海峡紧张及美油储备低位,缓和因素亦在累积。短期高位震荡,中期供需缺口收敛,关键变量为重油到港节奏、厂库回补及需求负反馈加速。
当前沥青市场现状如何判断?
当前沥青市场呈现短期高位震荡格局,地缘扰动引发两轮定价修正,价格弹性主要受原料成本和供需节奏影响。供应端受原料约束,产量取决于重油到港而非利润,地方炼厂增产直接对应原料改善。需求端受投资负增长和季节性收尾影响,改性沥青开工率下降反映北方施工收尾。库存处于近五年低位(10月30日厂库37.1万吨,社会库40.6万吨),10月下旬厂库小幅回补或预示去库结束。成本支撑因素包括地缘风险、霍尔木兹海峡紧张及美油储备低位,缓和因素亦在累积。短期高位震荡,中期供需缺口收敛,关键变量为重油到港节奏、厂库回补及需求负反馈加速。
研报提示哪些风险点?
研报提示的主要风险点包括:地缘缓和可能导致溢价回吐,卡塔尔调停、沙特与伊朗会谈、俄乌局部停火等缓和因素累积可能削弱成本支撑;需求加速走弱可能引发库存拐点提前,投资负增长(1-9月公路投资降6.08%)和季节性收尾对需求形成持续压力。供应端需关注重油到港节奏变化,原料可得性改善可能推动产量回升。成本端需警惕美油储备低位支撑减弱及霍尔木兹海峡紧张局势缓和带来的影响。短期高位震荡,中期供需缺口收敛,但需关注重油到港、厂库变化及需求负反馈加速情况。