猜你想问
圣邦股份最新财报有哪些亮眼数据?
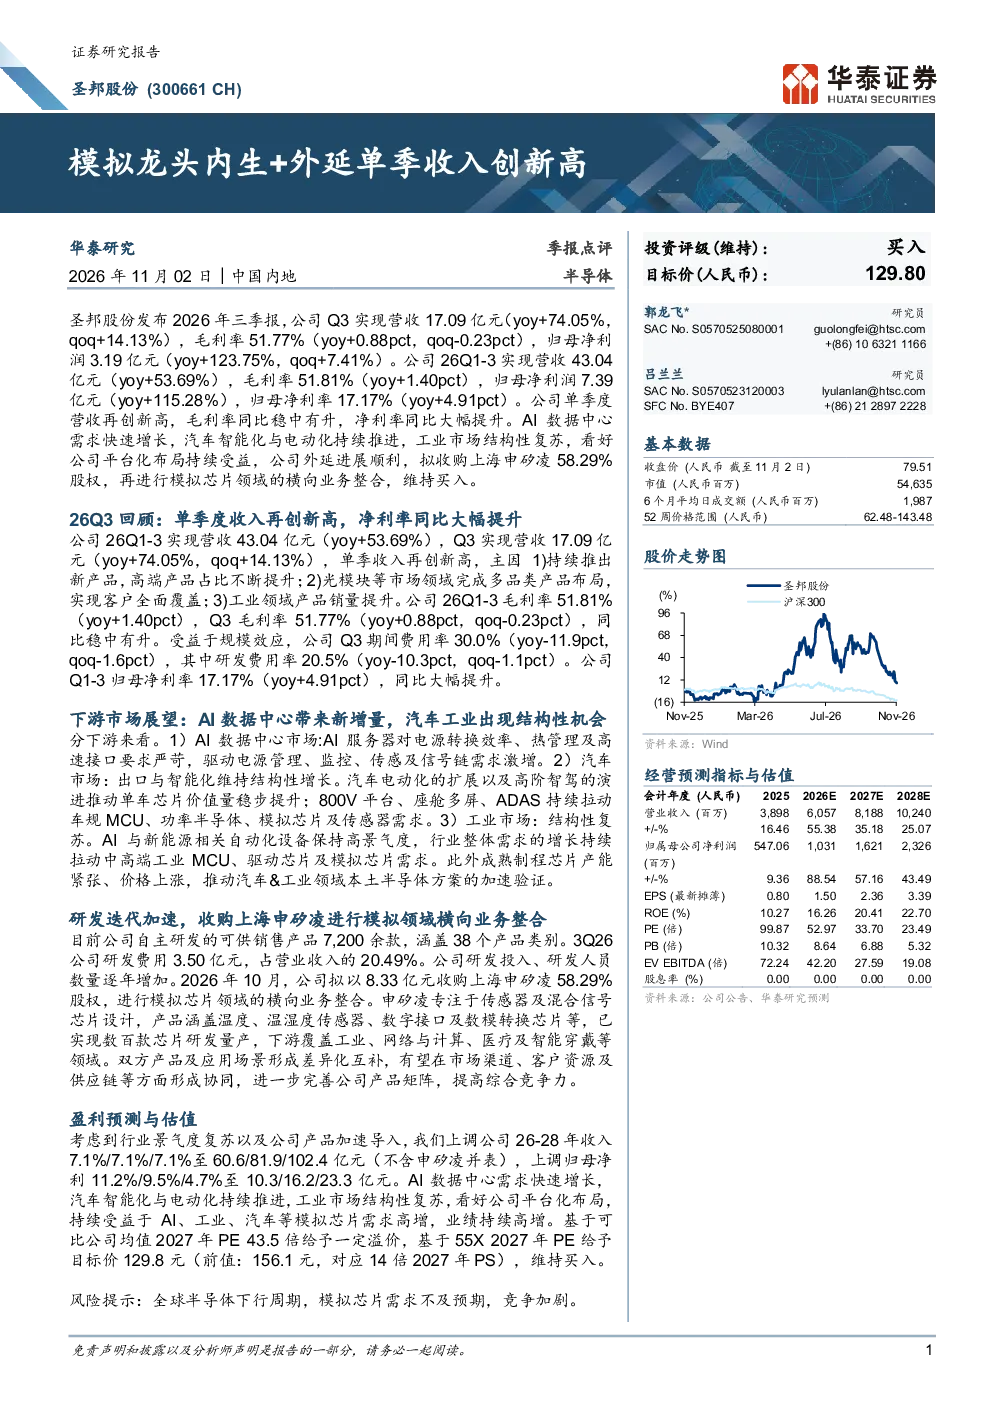
圣邦股份2026年三季报显示,公司Q3实现营收17.09亿元,同比增长74.05%,环比增长14.13%,单季度营收创历史新高。毛利率51.77%,同比增长0.88个百分点,归母净利润3.19亿元,同比增长123.75%,环比增长7.41%。前三季度营收43.04亿元,同比增长53.69%,归母净利润7.39亿元,同比增长115.28%,归母净利率达到17.17%,同比提升4.91个百分点。研发投入持续加码,Q3研发费用3.50亿元,占营业收入的20.49%,自主研发产品已超7200款。
当前模拟芯片行业发展趋势如何?
模拟芯片行业正受益于AI数据中心、汽车智能化与电动化、工业自动化等多重需求驱动。AI数据中心因AI服务器对电源转换效率、热管理及高速接口的高要求,驱动电源管理、监控、传感及信号链需求激增。汽车市场出口与智能化持续推进,电动化和高阶智驾演进推动单车芯片价值量提升,800V平台、座舱多屏、ADAS持续拉动车规MCU、功率半导体、模拟芯片及传感器需求。工业市场结构性复苏,AI与新能源相关自动化设备保持高景气度,拉动中高端工业MCU、驱动芯片及模拟芯片需求。成熟制程芯片产能紧张、价格上涨,加速汽车&工业领域本土半导体方案验证。
圣邦股份报告主要分析了哪些方面?
圣邦股份报告重点分析了公司内生增长与外延并购双轮驱动策略。内生方面,公司营收、利润持续高速增长,单季度营收创历史新高,毛利率稳中有升,净利率大幅提升,研发投入占比达20.49%,自主研发产品超7200款。外延方面,公司拟收购上海申矽凌58.29%股权,进行模拟芯片领域的横向业务整合,补强传感器及混合信号芯片产品线,完善产品矩阵。报告还分析了AI数据中心、汽车、工业三大下游市场景气度及公司平台化布局的受益情况。
当前半导体市场现状如何?
当前半导体市场呈现结构性复苏态势,AI、汽车、工业等领域需求旺盛。AI数据中心市场因AI服务器对电源管理、热管理及高速接口的高要求,驱动相关模拟芯片需求激增。汽车市场出口与智能化持续推进,电动化和高阶智驾演进推动单车芯片价值量提升。工业市场受益于AI与新能源相关自动化设备高景气度,中高端工业MCU、驱动芯片及模拟芯片需求持续增长。同时,成熟制程芯片产能紧张、价格上涨,加速汽车&工业领域本土半导体方案的加速验证。
圣邦股份研报提示了哪些风险?
圣邦股份研报提示了全球半导体下行周期、模拟芯片需求不及预期、竞争加剧等风险因素。全球半导体行业可能面临周期性波动,影响市场需求和公司业绩表现。模拟芯片市场竞争激烈,若公司产品加速导入不及预期或面临技术迭代压力,可能影响市场份额和盈利能力。此外,行业竞争加剧也可能导致产品价格下降或市场份额被竞争对手抢占,对公司发展构成潜在挑战。