猜你想问
这份研报主要分析了哪些内容?
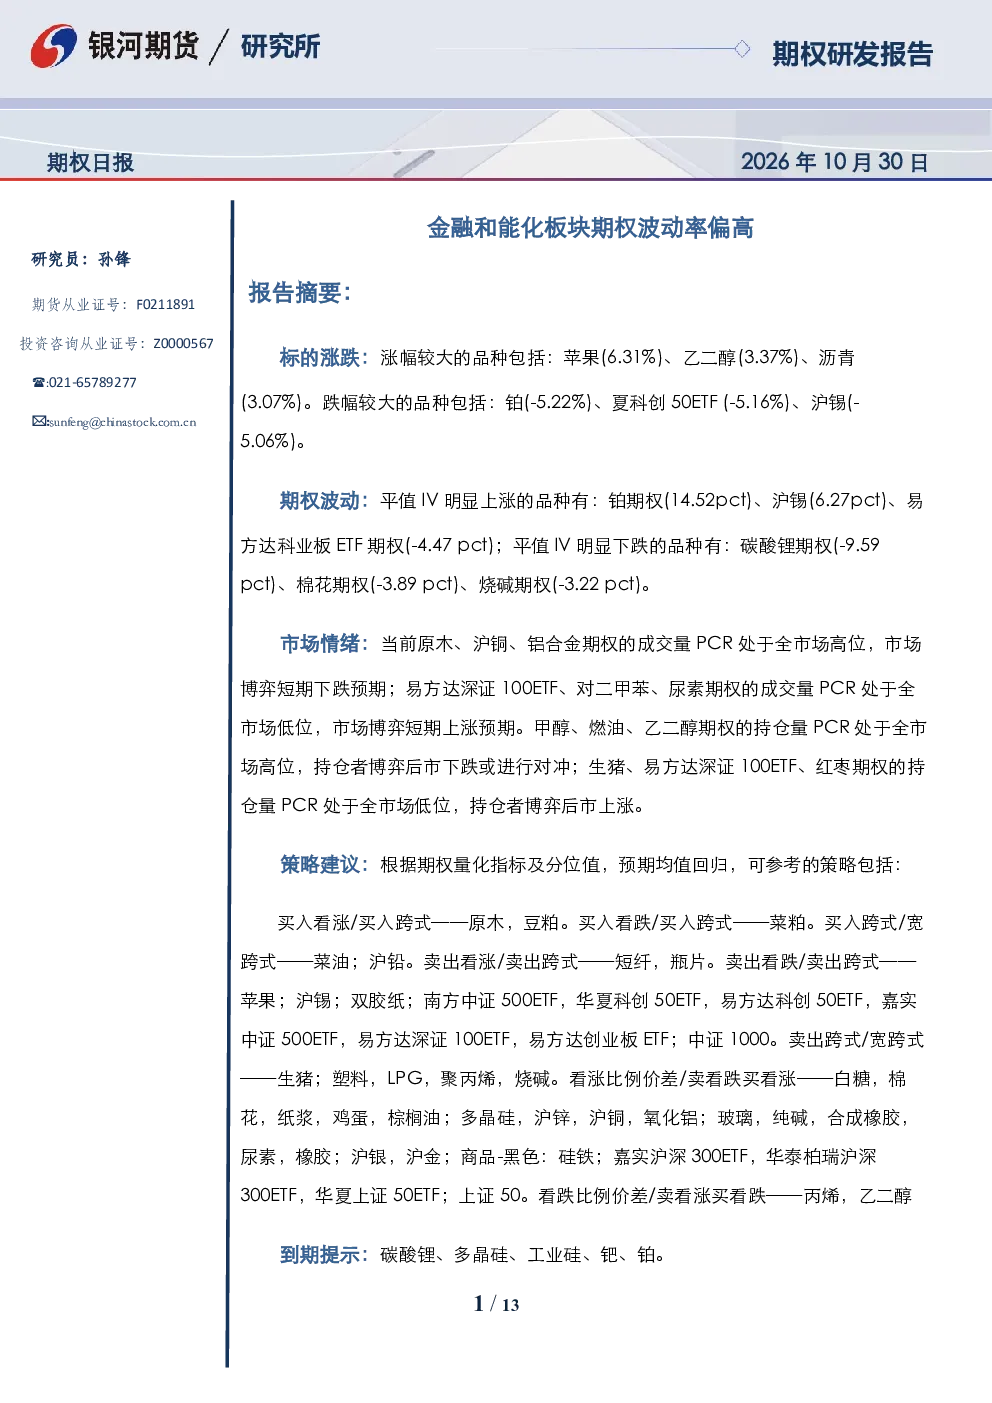
这份研报主要分析了金融和能化板块期权的波动率情况,涵盖了金融、有色、新能源、贵金属、能源化工、黑色、农产品等板块的期权市场表现。报告详细列举了各板块成交、持仓变化,平值波动率(IV)涨跌情况,以及期权偏度分布。此外,还提供了波动率策略建议,包括买入看涨/买入跨式、买入看跌/买入跨式、买入跨式/宽跨式、卖出看涨/卖出跨式、卖出看跌/卖出跨式、卖出跨式/宽跨式、看涨比例价差/卖看跌买看涨、看跌比例价差/卖看涨买看跌等策略,并提示了即将到期的期权品种。
金融和能化板块期权波动率偏高的原因是什么?
金融和能化板块期权波动率偏高,可能与多个因素相关。从市场表现来看,能化、黑色板块成交下降但持仓增加,部分品种如铂期权、沪锡的平值IV明显上涨,而碳酸锂期权、棉花期权、烧碱期权的平值IV明显下跌。金融期权中,华夏科创50ETF看跌看涨期权成交各半,平值IV和偏度均处高位,看跌期权偏贵。有色和新能源期权中,沪锡期权平值IV处近期高位,沪铅期权平值IV处近期低位,多晶硅、沪锌、沪铜、氧化铝期权偏度处高位,看跌期权较贵。贵金属期权中,沪银、沪银看跌期权成交占优,沪银、沪金期权偏度处高位,看跌期权较贵。能源化工期权中,丙烯、燃油、纯碱、双胶纸看跌期权成交占主导,原油、PTA、丙烯、燃油、双胶纸、甲醇、LPG、乙二醇、聚丙烯、苯乙烯、沥青等多个品种看跌期权持仓占优,短纤、双胶纸、瓶片、聚丙烯、烧碱期权平值IV处高位。这些数据反映出各板块期权市场情绪和预期变化,导致波动率整体偏高。
研报重点分析了哪些期权品种?
研报重点分析了多个期权品种的波动率和偏度情况。金融期权方面,重点关注华夏科创50ETF看跌看涨期权,其平值IV和偏度均处高位。有色和新能源期权方面,沪锡期权平值IV处近期高位,沪铅期权平值IV处近期低位,多晶硅、沪锌、沪铜、氧化铝期权偏度处高位。贵金属期权方面,沪银、沪银看跌期权成交占优,沪银、沪金期权偏度处高位。能源化工期权方面,丙烯、燃油、纯碱、双胶纸看跌期权成交占主导,原油、PTA、丙烯、燃油、双胶纸、甲醇、LPG、乙二醇、聚丙烯、苯乙烯、沥青等多个品种看跌期权持仓占优。农产品期权方面,原木、豆粕、棉花、豆油、玉米、豆一看跌期权成交占优,玉米淀粉、原木、豆粕、菜油、豆油、豆一看跌期权持仓占优。此外,报告还提供了波动率策略建议,涉及原木、豆粕、菜粕、菜油、沪铅、短纤、瓶片、苹果、沪锡、双胶纸、南方中证500ETF、华夏科创50ETF、易方达科创50ETF、嘉实中证500ETF、易方达深证100ETF、易方达创业板ETF、中证1000、生猪、塑料、LPG、聚丙烯、烧碱、白糖、棉花、纸浆、鸡蛋、棕榈油、多晶硅、沪锌、沪铜、氧化铝、玻璃、纯碱、合成橡胶、尿素、橡胶、沪银、沪金、硅铁、嘉实沪深300ETF、华泰柏瑞沪深300ETF、华夏上证50ETF、上证50等品种。
当前期权市场现状如何?
当前期权市场现状表现为多个板块波动率偏高。能化、黑色板块成交下降但持仓增加,部分品种如铂期权、沪锡的平值IV明显上涨,而碳酸锂期权、棉花期权、烧碱期权的平值IV明显下跌。金融期权中,华夏科创50ETF看跌看涨期权成交各半,平值IV和偏度均处高位,看跌期权偏贵。有色和新能源期权中,沪锡期权平值IV处近期高位,沪铅期权平值IV处近期低位,多晶硅、沪锌、沪铜、氧化铝期权偏度处高位,看跌期权较贵。贵金属期权中,沪银、沪银看跌期权成交占优,沪银、沪金期权偏度处高位,看跌期权较贵。能源化工期权中,丙烯、燃油、纯碱、双胶纸看跌期权成交占主导,原油、PTA、丙烯、燃油、双胶纸、甲醇、LPG、乙二醇、聚丙烯、苯乙烯、沥青等多个品种看跌期权持仓占优,短纤、双胶纸、瓶片、聚丙烯、烧碱期权平值IV处高位。农产品期权中,原木、豆粕、棉花、豆油、玉米、豆一看跌期权成交占优,玉米淀粉、原木、豆粕、菜油、豆油、豆一看跌期权持仓占优,苹果、生猪期权平值IV处高位。这些数据反映出市场情绪波动较大,部分品种波动率显著上升,而部分品种波动率则有所下降。
研报中提示了哪些风险?
研报中提示了期权市场波动率偏高的相关风险。首先,波动率偏高可能导致期权交易成本增加,投资者需谨慎评估交易策略的风险收益比。其次,部分品种如铂期权、沪锡的平值IV明显上涨,可能意味着市场对未来价格大幅波动的预期增强,投资者需关注相关标的的价格变化。此外,金融期权中看跌期权偏贵,可能反映市场对下跌风险的担忧,投资者需谨慎评估卖出看跌期权的风险。能源化工期权中,短纤、双胶纸、瓶片、聚丙烯、烧碱期权平值IV处高位,可能意味着相关品种价格波动风险加大。农产品期权中,苹果、生猪期权平值IV处高位,也提示了相关品种价格波动风险。最后,报告提示了即将到期的期权品种,投资者需关注到期日对持仓的影响。总体而言,波动率偏高意味着市场不确定性增加,投资者需加强风险管理,谨慎决策。