猜你想问
这份研报的核心内容是什么?
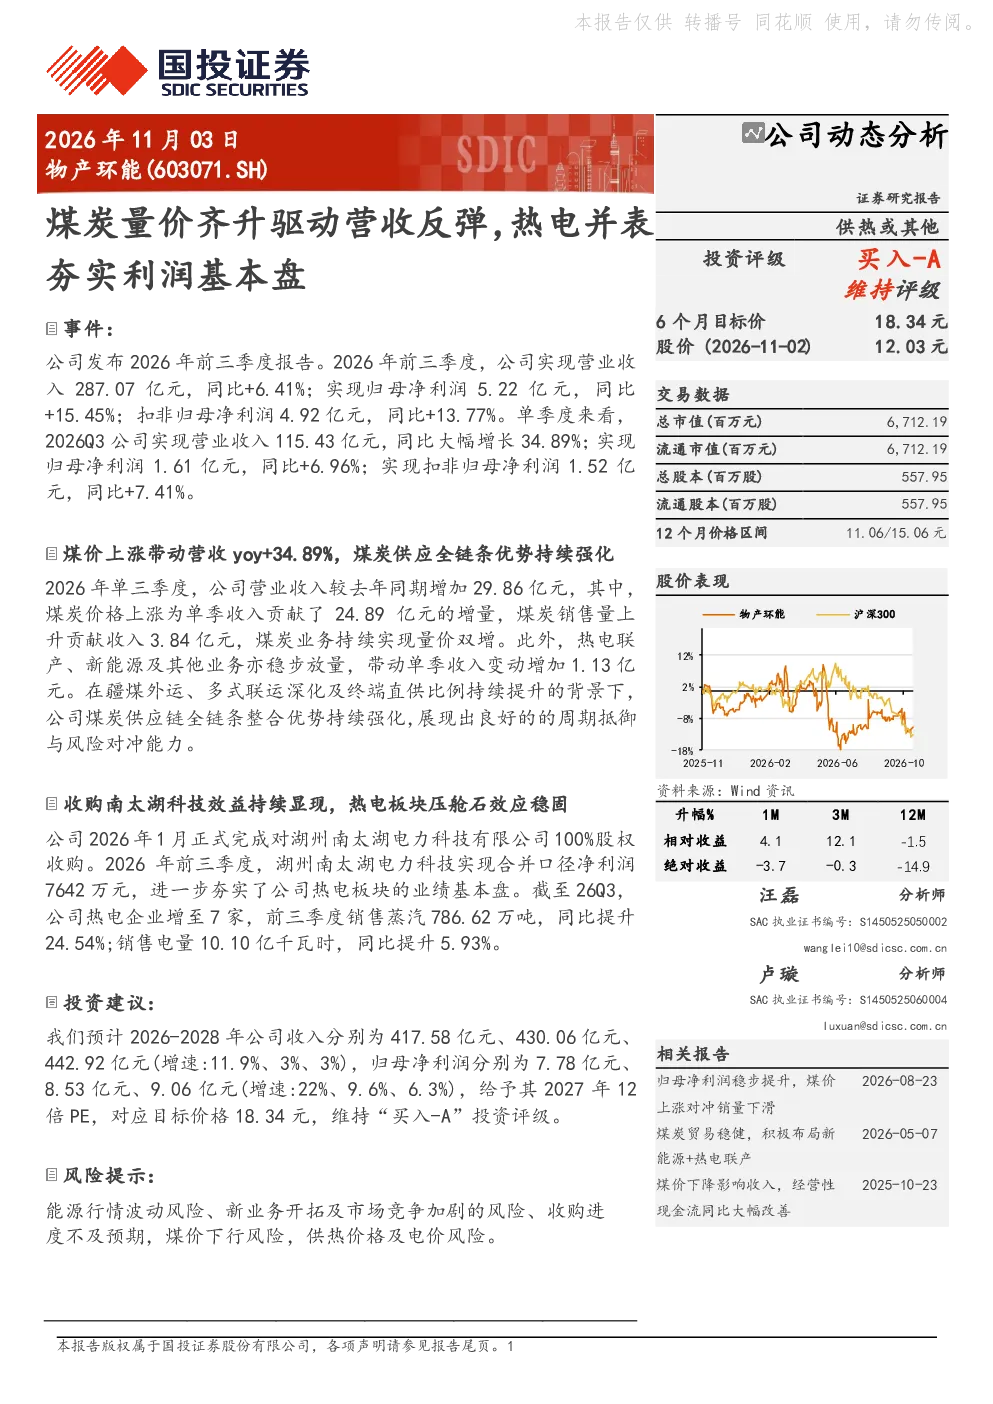
这份研报指出,公司2026年前三季度实现营业收入287.07亿元,同比增长6.41%,归母净利润5.22亿元,同比增长15.45%。单季度来看,2026年第三季度营业收入115.43亿元,同比增长34.89%,归母净利润1.61亿元,同比增长6.96%。核心在于煤价上涨带动营收显著增长,以及收购南太湖科技成效显著,夯实了热电板块业绩。
能源行业未来发展趋势如何?
能源行业未来发展趋势显示,煤炭作为基础能源的地位依然稳固,但能源结构转型和绿色低碳发展是大势所趋。煤炭企业需通过技术创新和供应链优化提升效率,同时积极拓展新能源业务,实现多元化发展。
研报重点分析了哪些方面?
研报重点分析了煤炭业务量价双增对公司营收的影响,以及热电板块通过收购南太湖科技实现的业绩增长。报告还分析了公司通过疆煤外运、多式联运及终端直供强化供应链优势的策略,以及热电板块蒸汽和电量增长情况。
当前市场对煤炭行业的现状如何判断?
当前市场对煤炭行业的现状判断显示,煤炭需求依然保持稳定增长,但能源结构调整和环保政策趋严带来挑战。煤炭企业需关注煤价波动风险,同时积极拓展新能源和清洁能源业务,实现可持续发展。
研报提到了哪些风险提示?
研报提到了能源行情波动、新业务竞争、收购进度不及预期、煤价下行、供热及电价风险等风险提示。这些风险可能对公司业绩产生不利影响,需密切关注市场变化和政策调整。
你可能感兴趣
量价齐升营收高增长,表内风险加速出清
金融华西证券2020-03-29
春风动力全地形车量价齐升驱动营收高增
华泰研究2026-10-21
抽水蓄能并表增厚利润,海上风电夯实业绩基本盘
长城证券2026-09-09
2025年年报量价齐升支撑营收与利润高速增长
中泰证券2026-04-24
2019年一季报点评:量价齐升推动营收利润双丰收
食品饮料民生证券2019-04-30
营收利润增长稳健,看好下半年量价齐升
食品饮料财通证券2019-08-30
拉法基资产并表,量价齐升业绩高增长
建筑建材国金证券2017-08-27
2018年半年报点评:收购集团资产并表,量价齐升经营向好
公用事业国泰君安证券2018-08-28
年报点评:16年业绩将受益于海斯福并表与电解液量价齐升
建筑建材中原证券2016-03-22
规模扩张、量价齐升及并表推动业绩高增长
医药生物民生证券2018-01-12