猜你想问
春风动力2026年三季报核心数据有哪些?
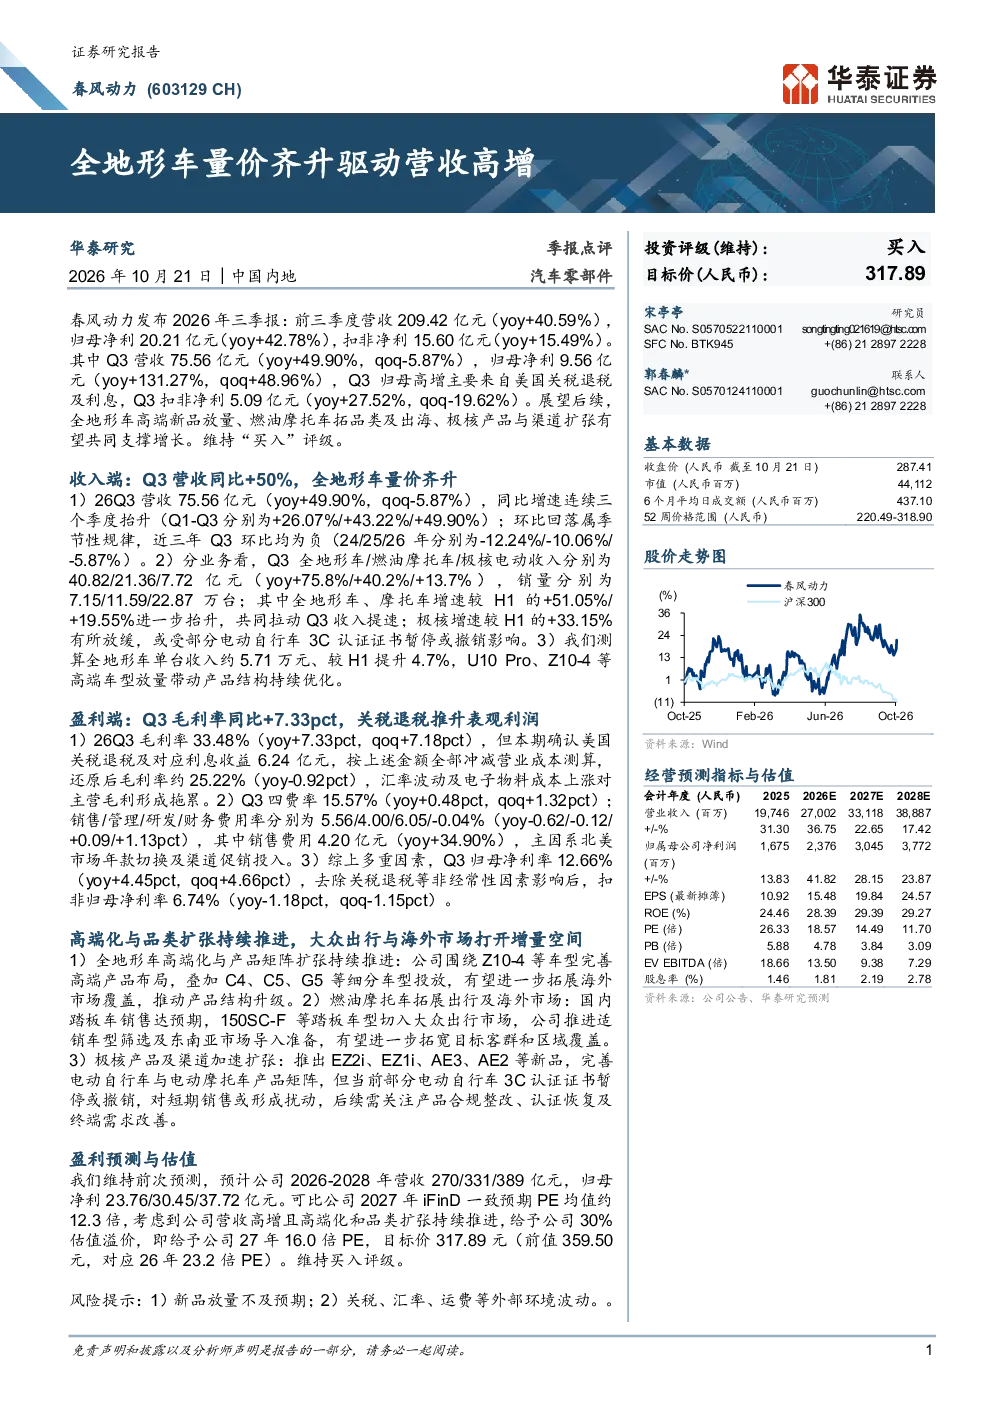
春风动力2026年三季报显示,公司营收209.42亿元,同比增长40.59%;归母净利20.21亿元,同比增长42.78%;扣非净利15.60亿元,同比增长15.49%。Q3营收75.56亿元,同比增长49.90%,归母净利9.56亿元,同比增长131.27%,主要得益于美国关税退税及利息。但扣非净利环比有所下降。
春风动力全地形车业务表现如何?
春风动力全地形车业务表现强劲,Q3收入40.82亿元,同比增长75.8%,销量7.15万台。公司通过U10 Pro、Z10-4等高端车型放量,推动产品结构持续优化,单台收入约5.71万元,较H1提升4.7%。但极核电动增速放缓,受部分电动自行车3C认证证书暂停或撤销影响。
春风动力盈利能力有何特点?
春风动力Q3毛利率33.48%,同比增长7.33pct,但经还原后约25.22%,同比下降0.92pct,主要受汇率波动及电子物料成本上涨拖累。四费率15.57%,同比增长0.48pct。销售费用率上升明显,主因系北美市场年款切换及渠道促销投入。扣非归母净利率6.74%,同比下降1.18pct。
春风动力未来发展趋势如何?
春风动力持续推进高端化与产品矩阵扩张,围绕Z10-4等车型完善高端产品布局,C4、C5、G5等细分车型投放有望拓展海外市场。燃油摩托车拓展出行及海外市场,150SC-F等踏板车型切入大众出行市场。极核产品及渠道加速扩张,但需关注部分电动自行车3C认证证书暂停或撤销带来的短期扰动。
春风动力面临哪些风险?
春风动力面临的主要风险包括:新品放量不及预期,部分电动自行车3C认证证书暂停或撤销可能影响短期销售;外部环境波动,关税、汇率、运费等变化可能对盈利能力产生影响。公司需关注产品合规整改、认证恢复及终端需求改善。
你可能感兴趣
太平洋家电轻工 昕锐消费 春风动力中国全地形车出海龙头高端新品放量助推量价齐升
未知机构2026-10-20
春风动力深度报告:中国全地形车出海龙头,高端新品放量助推量价齐升
交运设备太平洋证券2026-09-24
Q2全地形车量价齐升,燃油摩托海外高增
交运设备国金证券2026-08-17
华新建材(600801)海外量价齐升添动力,Q2公司营收业绩高增
财通证券2026-08-29
营收增长稳健,减值高增拖累归母业绩增速,矿产资源业务有望量价齐升
建筑建材国投证券2024-03-31
中国石化2021年半年度业绩点评:各产品量价齐升,21H1营收及净利高增
民生证券2021-08-30
量价齐升带动营收业绩高增,股权激励彰显长期发展信心
基础化工西南证券2023-05-04
量价齐升促营收稳增,借上市东风加码国际教育产业链
华创证券2018-04-26
25Q1营收同比高增27%,高端产品量价齐升
电子设备山西证券2025-04-25
海通硬科技(金属+汽车)Pilbara披露Q2季报:价量齐升增厚营收,产
未知机构2022-07-26