猜你想问
澳门博彩业黄金周表现如何?
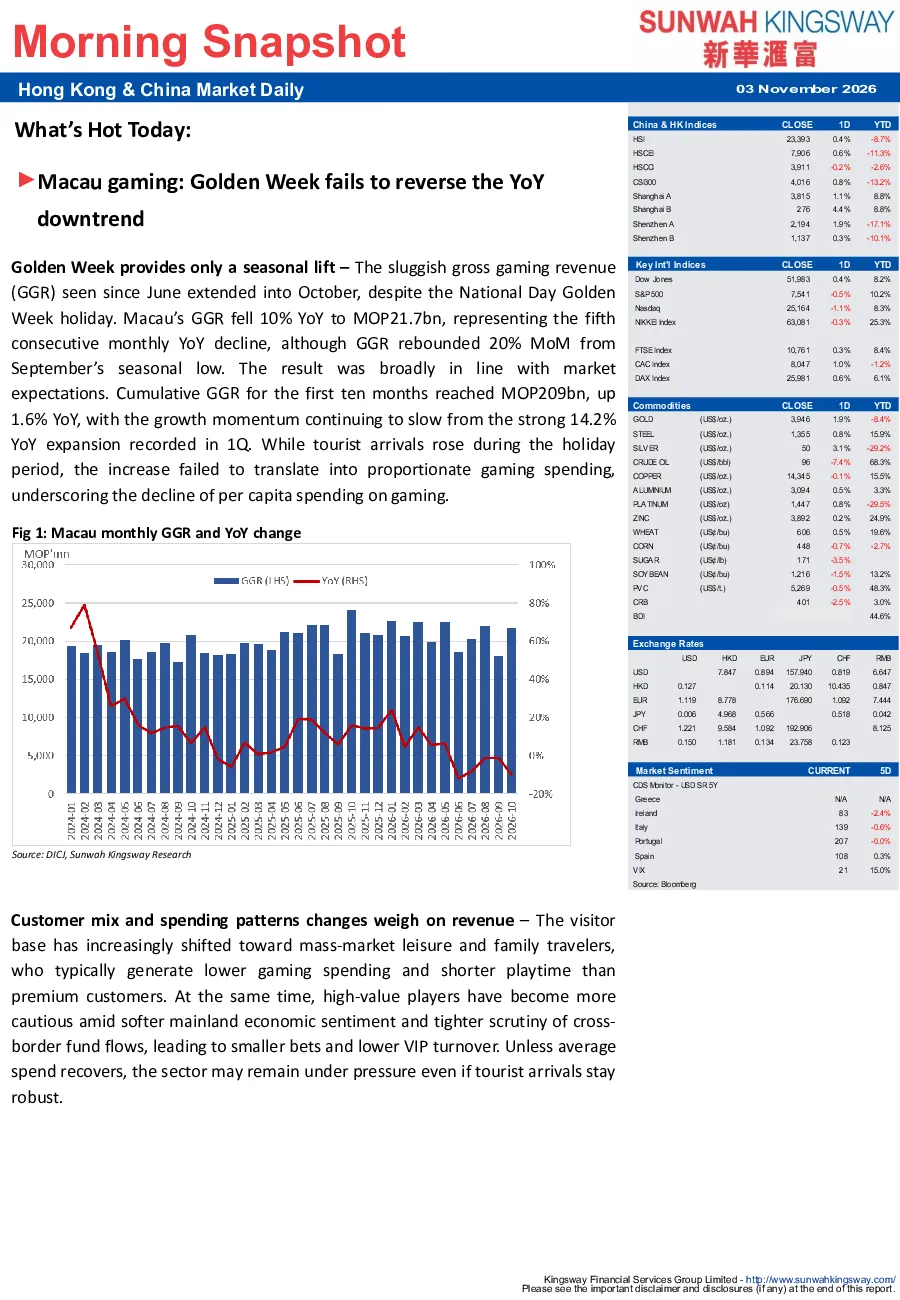
国庆黄金周期间,澳门博彩业(GGR)同比下跌10%至217亿澳门元,录得连续第五个月同比下滑,尽管较9月环比回升20%,基本符合市场预期。前十个月累计GGR达209亿澳门元,同比增1.6%,但增长势头已从一季度14.2%的同比扩张中持续放缓。游客数量有所上升,但人均博彩消费下降,凸显客户结构与消费模式的变化压力。
澳门博彩业未来发展趋势怎样?
预计2026年剩余时间澳门博彩业将保持疲软,11月和12月可能出现环比下降。全年GGR同比增速可能为个位数或持平,略好于澳门政府2360亿澳门元的预测,同比将下降4.6%。访客群体逐渐转向大众休闲和家庭游客,其博彩消费额和游戏时长低于高端客户。高价值玩家因内地经济情绪放缓和跨境资金流动监管趋严而变得更加谨慎,导致投注额减少、VIP流水下降。除非平均消费额恢复,否则行业可能持续承压。
报告重点分析了哪些方面?
报告重点分析了澳门博彩业国庆黄金周的业绩表现、客户结构与消费模式变化,以及未来发展趋势。核心数据显示GGR同比下跌10%,环比回升20%,前十个月累计GGR同比增1.6%,但增长势头放缓。访客群体变化和高端客户谨慎态度是行业面临的主要压力。预计2026年行业将保持疲软,全年GGR增速可能为个位数。
当前澳门博彩业市场状况如何?
当前澳门博彩业市场状况呈现增长放缓和结构变化的特征。国庆黄金周GGR同比下跌10%,但环比回升20%,显示短期复苏迹象。然而,前十个月累计GGR增速已从一季度14.2%大幅放缓至1.6%。访客群体从高端客户转向大众休闲和家庭游客,人均博彩消费下降,高价值玩家投注额减少。整体市场面临客户结构变化和消费模式调整的压力。
澳门博彩业存在哪些风险?
澳门博彩业面临的主要风险包括客户结构与消费模式的变化压力。访客群体转向大众休闲和家庭游客,其博彩消费额和游戏时长低于高端客户,导致整体投注额下降。高价值玩家因内地经济情绪放缓和跨境资金流动监管趋严而变得更加谨慎,VIP流水下降。除非平均消费额恢复,否则行业可能持续承压。此外,未来经济环境变化和监管政策调整也可能对行业产生影响。