猜你想问
这份研报的核心内容是什么?
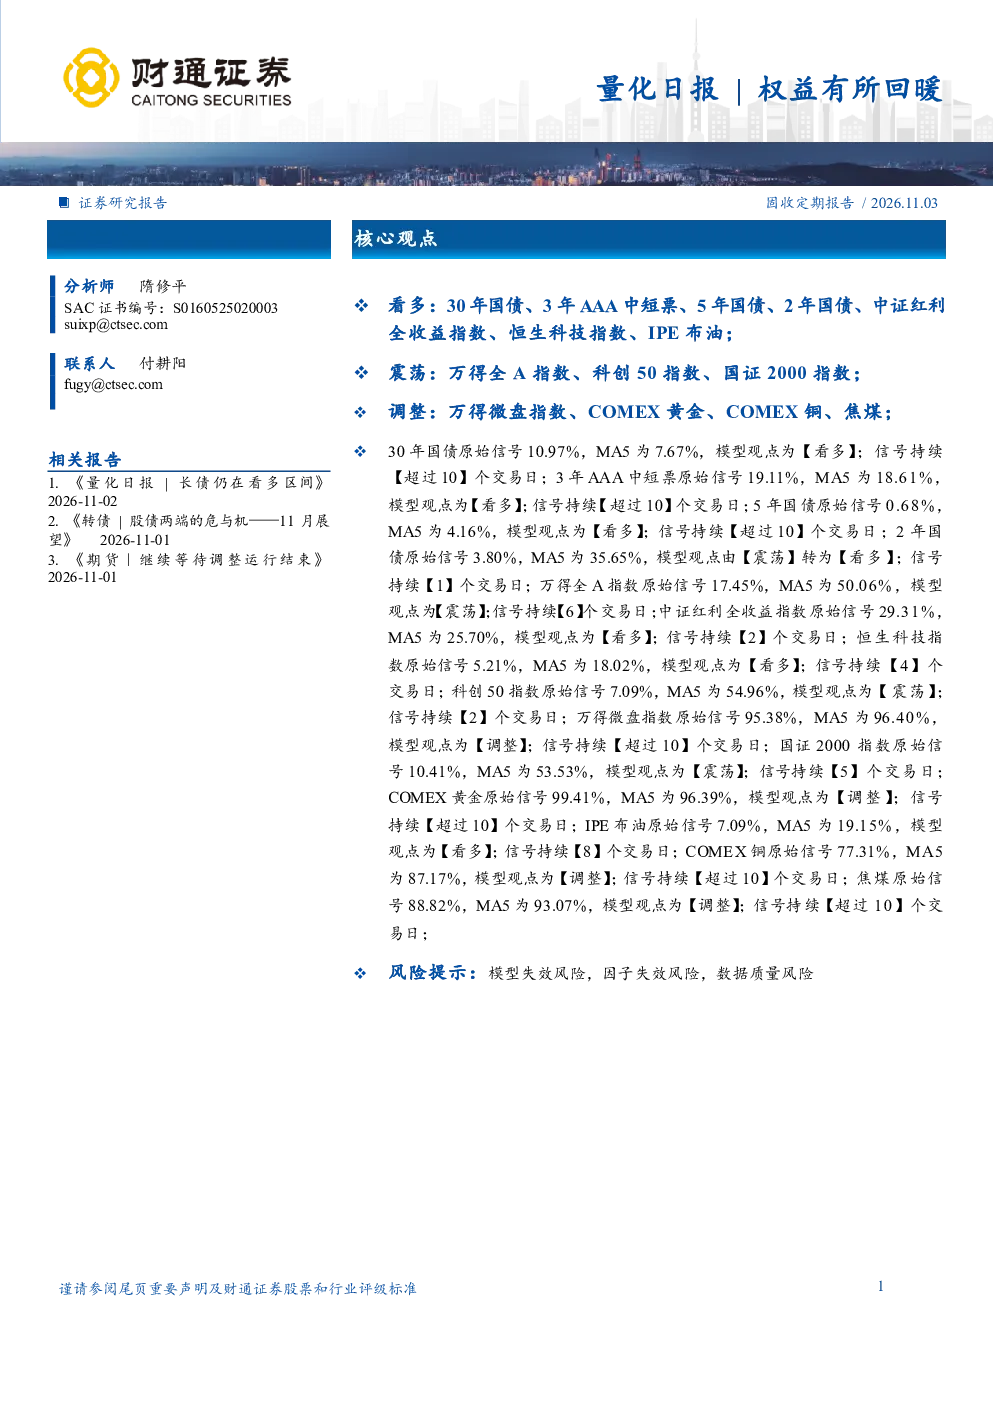
本研报主要分析了国债、股票指数及大宗商品的量化信号。看多30年国债、3年AAA中短票、5年国债、2年国债、中证红利全收益指数、恒生科技指数、IPE布油;震荡万得全A指数、科创50指数、国证2000指数;调整万得微盘指数、COMEX黄金、COMEX铜、焦煤。2年国债由震荡转为看多,中证红利全收益指数、恒生科技指数、IPE布油等保持看多信号。
当前市场有哪些赛道或行业值得关注?
报告显示国债市场整体表现较好,特别是长期国债和AAA级中短票据。权益方面,中证红利全收益指数、恒生科技指数表现突出,适合关注相关行业。大宗商品中,布油维持看多,但黄金、铜、焦煤处于调整状态。整体来看,报告建议关注国债及部分高股息、科技类资产的量化信号。
研报重点分析了哪些方向?
研报重点分析了国债、中短期票据、股票指数(包括全A、科创50、国证2000等)以及大宗商品(黄金、布油、铜、焦煤)的量化信号。通过对比原始信号与MA5指标,评估了各资产的表现状态,如看多、震荡、调整,并关注了信号持续时间,为投资者提供了多维度资产状态参考。
目前市场整体处于什么状态?
从报告来看,市场呈现分化状态。国债端,长期和中期品种表现较好,看多信号明显。权益端,部分指数如中证红利、恒生科技处于看多状态,但万得全A、科创50、国证2000则表现震荡。大宗商品中,布油看多,而黄金、铜、焦煤则处于调整期。整体而言,市场多空力量并存,需结合具体资产分析。
这份研报有哪些风险提示需要注意?
研报提示了三方面风险:一是模型失效风险,即量化模型的预测能力可能因市场变化而减弱;二是因子失效风险,所依赖的量化因子可能失效或不再有效;三是数据质量风险,数据误差或缺失可能影响分析结果。投资者在参考研报时需注意这些潜在风险,结合其他信息综合判断。
你可能感兴趣
量化日报:量化日报权益输出概率有所下降
基础化工财通证券2026-04-02
量化日报:权益信号有所波动
财通证券2026-09-08
量化日报 | 权益信号有所波动
财通证券2026-09-08
量化日报|权益持续回暖
财通证券2026-08-11
本周黄金ETF净流入超20亿,主动权益基金新发有所回暖
信达证券2024-03-31
基金市场周报(20241014-20241018):基金新发产品有所回暖,以主动权益类品种占主导
财信证券2024-10-16
大类资产运行周报:市场情绪有所回暖 权益市场周度上涨
国投期货2024-12-09
大类资产周报:权益资产有所回暖,月度建议关注原油资产表现
西部证券2019-12-09
大类资产运行周报:市场情绪有所回暖 权益资产延续上涨
国投期货2026-04-20
量化配置视野:经济景气回暖,维持权益资产的适度超配
国金证券2023-10-10