猜你想问
这份研报的核心内容是什么?
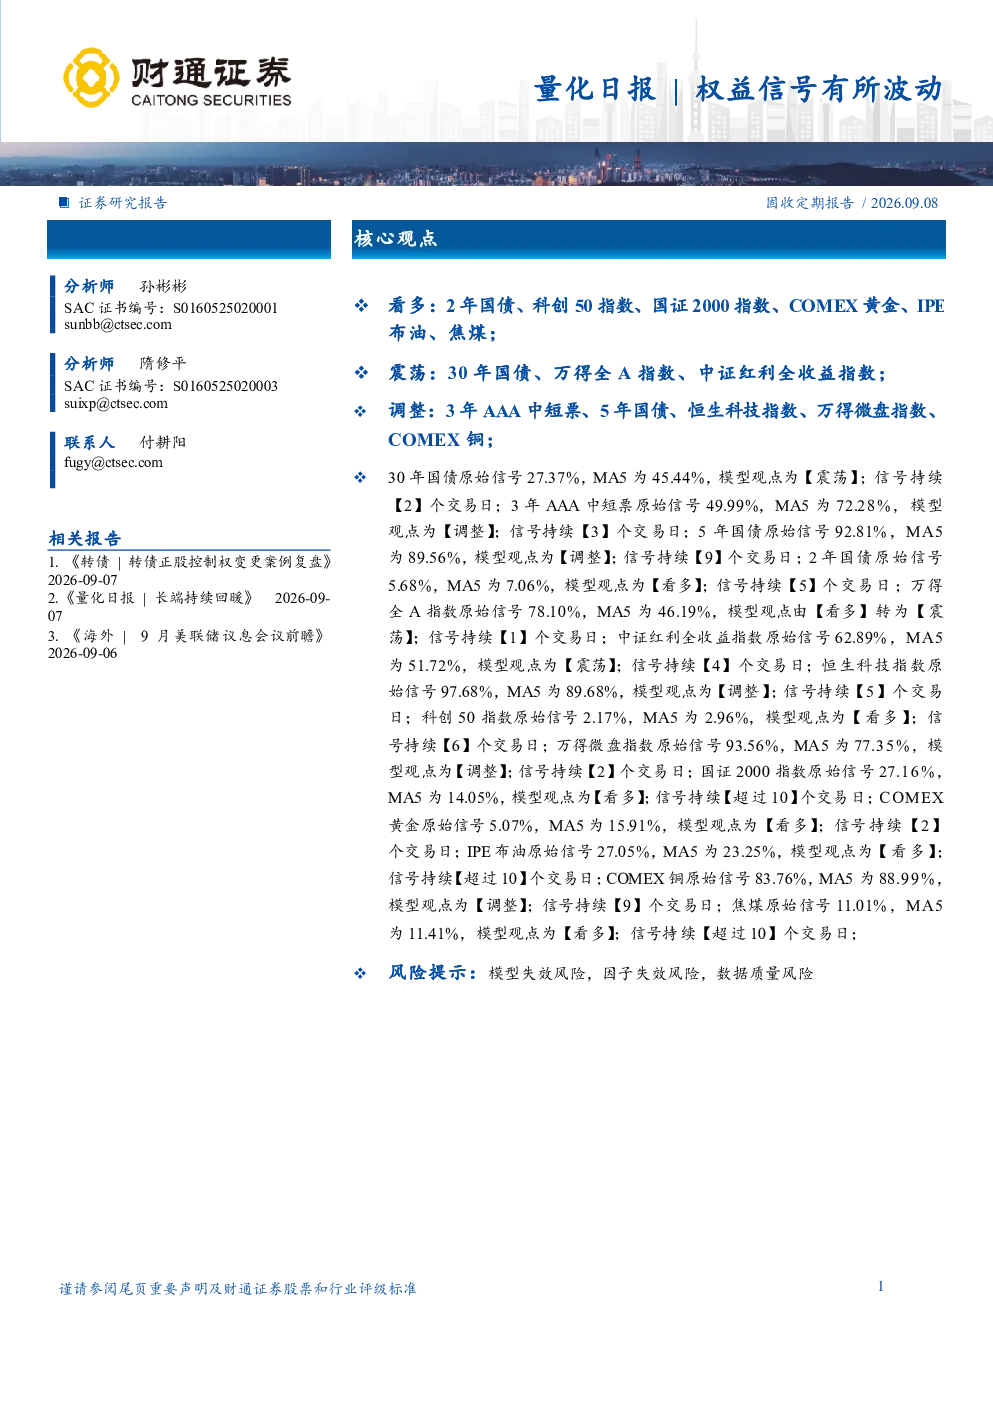
本研报分析了多个资产类别的量化信号,看多2年国债、科创50指数、国证2000指数、COMEX黄金、IPE布油、焦煤等;震荡30年国债、万得全A指数、中证红利全收益指数;调整3年AAA中短票、5年国债、恒生科技指数、万得微盘指数、COMEX铜等。报告基于原始信号与MA5的对比,给出各资产的模型观点及信号持续天数。
报告关注的赛道/行业发展趋势如何?
报告重点关注了国债、指数、商品及中短票据等资产的表现。看多方向集中在国债、科创及商品领域,显示对部分固定收益及商品资产的短期机会关注;震荡及调整方向则涉及部分宽基指数及中短票据,提示市场存在波动性。整体看,报告对国债、科创及部分商品资产持相对积极态度。
报告重点分析了哪些方向?
报告重点分析了不同期限国债、主要指数(包括科创50、国证2000、万得全A、中证红利)、COMEX黄金与铜、IPE布油及焦煤等资产的量化信号。通过对比原始信号与MA5,评估各资产的短期趋势,并给出看多、震荡、调整三种观点,同时标注信号持续天数。
当前市场现状如何被判断?
报告通过量化信号评估市场现状,显示部分资产如2年国债、科创50、国证2000、COMEX黄金、IPE布油、焦煤等表现相对积极,处于看多状态;而30年国债、万得全A、中证红利等则处于震荡或调整状态。整体来看,市场在多个资产类别间呈现分化格局。
研报有哪些风险提示?
本研报提示三大风险:模型失效风险,即量化模型的预测能力可能因市场变化而减弱;因子失效风险,即作为模型基础的因子可能失效;数据质量风险,即数据误差可能影响分析结果。投资者应结合其他信息综合判断,注意风险控制。
你可能感兴趣
量化日报:权益信号有所波动
财通证券2026-09-08
量化日报 | 贵金属信号有所波动
财通证券2026-08-13
量化日报 | 中短信号有所波动
财通证券2026-08-24
量化日报 | 权益信号边际转暖
基础化工财通证券2026-06-10
财通证券量化日报:量化日报权益信号或将企稳
金融财通证券2026-06-30
量化日报 | 权益输出信号逐步转多
财通证券2026-07-24
量化日报:量化日报权益输出概率有所下降
基础化工财通证券2026-04-02
量化日报:中长端信号有所下行
财通证券2026-07-16
量化日报 | 债券维持看多,权益仍有波动
财通证券2026-06-02
量化日报金油信号出现波动
财通证券2026-03-16