猜你想问
这份研报的核心内容是什么?
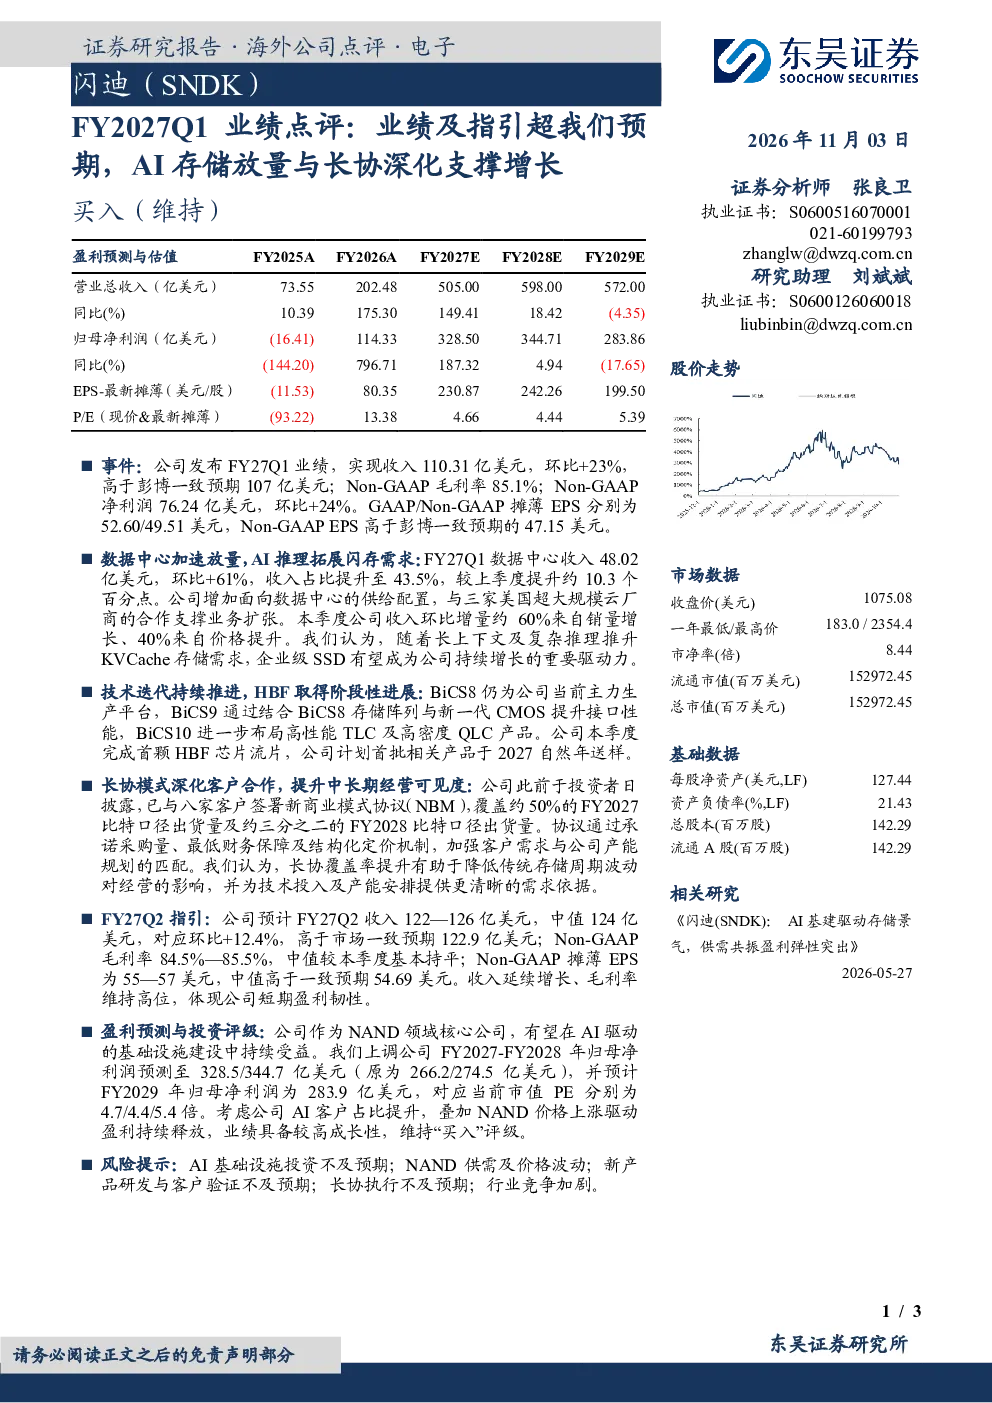
这份研报的核心内容是点评FY2027Q1闪迪的业绩及指引,指出其超预期表现,主要得益于数据中心收入环比大幅增长,AI推理拓展闪存需求,以及长协模式深化客户合作,提升中长期经营可见度。数据中心收入环比增长61%,占比提升至43.5%,收入增量约60%来自销量增长,40%来自价格提升。公司完成首颗HBF芯片流片,并与八家客户签署新商业模式协议,覆盖约50%的FY2027比特口径出货量及约三分之二的FY2028比特口径出货量。
AI存储赛道的发展趋势如何?
AI存储赛道的发展趋势是AI驱动的基础设施建设成为持续增长的重要驱动力,企业级SSD有望成为重要增长引擎。AI推理拓展闪存需求,推动数据中心收入大幅增长。长协覆盖率提升有助于降低传统存储周期波动对经营的影响,并为技术投入及产能安排提供更清晰的需求依据。未来,AI对高性能计算和存储的需求将持续提升,企业级SSD市场有望迎来快速发展。
研报重点分析了哪些方向?
研报重点分析了闪迪FY2027Q1的业绩及指引,数据中心收入的增长驱动因素,AI存储的放量效应,以及长协模式对客户合作和经营可见度的提升。此外,研报还分析了公司完成的首颗HBF芯片流片进展,新商业模式协议的签署情况,以及FY27Q2的业绩指引,包括收入、毛利率和EPS预测。这些分析表明公司在中长期经营上具有较好的可见度和增长潜力。
当前AI存储市场的现状如何?
当前AI存储市场的现状是AI基础设施投资推动存储需求快速增长,数据中心收入大幅增长,AI推理拓展闪存需求成为重要趋势。企业级SSD市场有望成为重要增长引擎。同时,长协模式的应用提升客户合作稳定性,降低传统存储周期波动对经营的影响。市场上,AI对高性能计算和存储的需求持续提升,企业级SSD市场迎来快速发展,但同时也面临供需及价格波动、新产品研发与客户验证等挑战。
研报提到了哪些风险提示?
研报提到了AI基础设施投资不及预期、NAND供需及价格波动、新产品研发与客户验证不及预期、长协执行不及预期以及行业竞争加剧等风险提示。AI基础设施投资可能存在不确定性,影响市场需求;NAND供需及价格波动可能影响公司盈利能力;新产品研发与客户验证的不确定性可能影响产品市场表现;长协执行不及预期可能影响客户合作稳定性;行业竞争加剧可能影响公司市场份额和盈利水平。这些风险需要关注和应对。