猜你想问
这份研报主要分析了哪些存储产品?
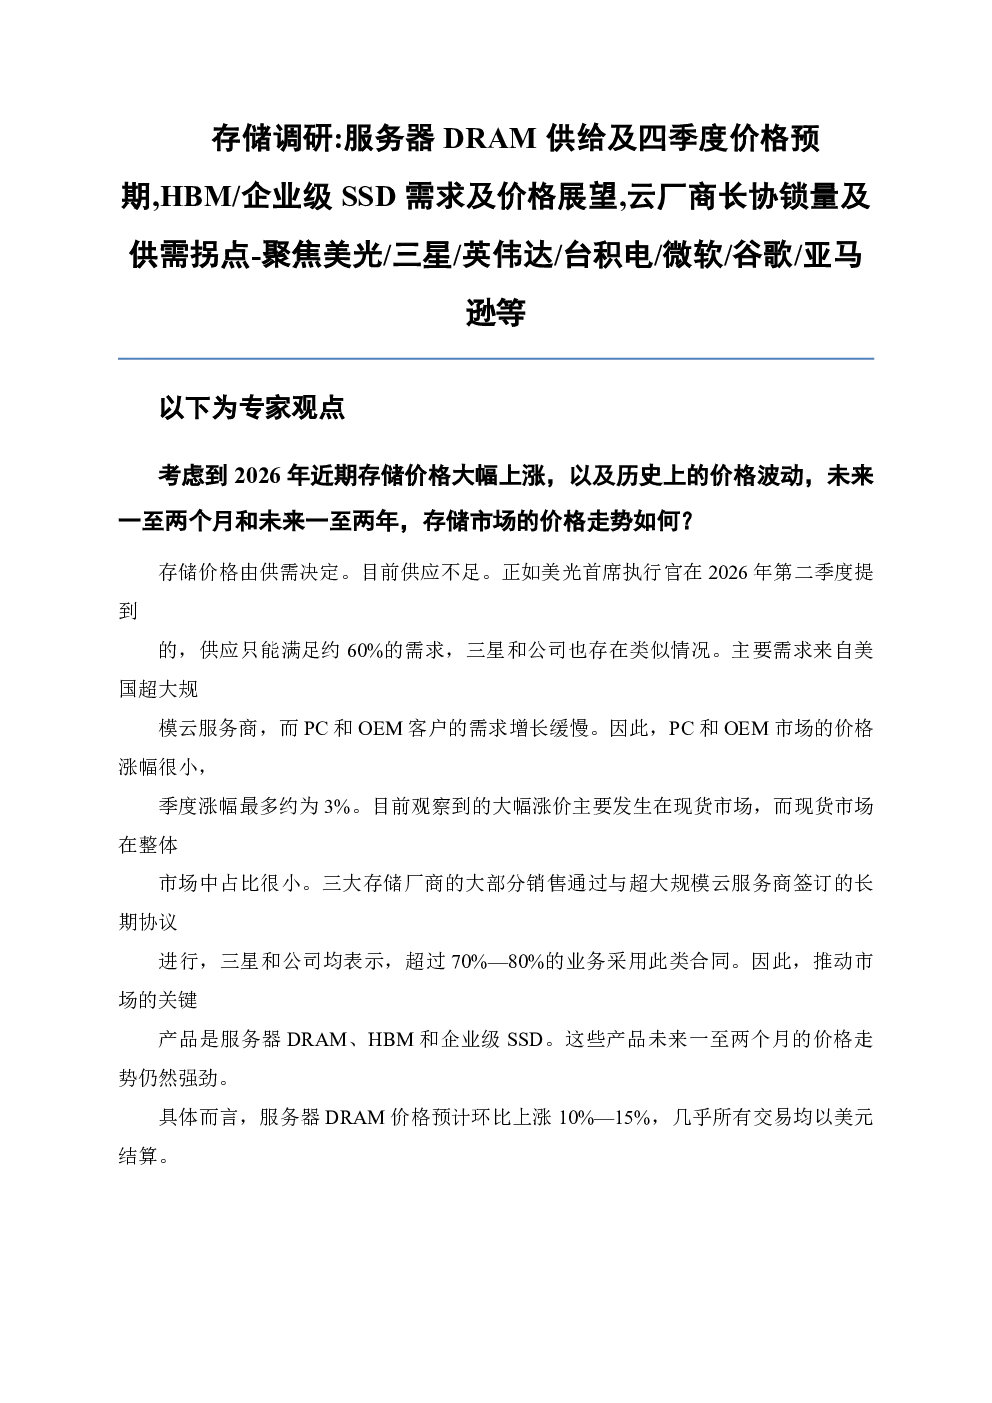
这份研报主要分析了服务器DRAM的供给及价格预期、HBM和企业级SSD的需求及价格展望,同时探讨了云厂商的长期协议(LTA)锁量情况。服务器DRAM预计环比上涨10%—15%,现货市场价格大幅上涨,而长期协议(LTA)价格相对稳定。HBM主要用于AI训练,大容量企业级SSD用于AI推理,价格预计持续强劲。云厂商通过LTA锁定大量存储需求,以支持其数据中心建设。
当前存储市场供需格局如何?
当前存储市场供应不足,主要受限于产能扩张周期,预计2028年末或2029年初才有明显缓解。服务器DRAM制造需要高性能设备,中国厂商良率存在疑问。需求端,超大规模云服务商资本开支持续增长,数据中心建设计划激烈竞争推动需求。存储占数据中心成本约50%,但资本开支面临资金压力。
长期协议(LTA)对市场有何影响?
长期协议(LTA)通过价格下限机制保护买方,确保供应稳定,但价格仍按季度调整以反映市场变化。供应商也能受益于市场上行时溢价。买方需支付大额预付款(20%—30%)作为保证金,违约将承担处罚,因此遵守合同条款动机强。
未来存储市场发展趋势如何?
基于当前供需动态,预计DRAM、HBM和NAND价格将继续上涨,但主要不确定性在需求端。若需求意外减弱,市场可能崩盘。未来需关注需求变化和技术进步对市场格局的影响,如供应链意外中断、云服务商资本开支计划调整、新技术(如长鑫存储4F²技术)的竞争威胁等。
这份研报提示了哪些潜在风险?
这份研报提示的潜在风险包括:供应端产能扩张周期限制、中国厂商良率疑问;需求端云服务商资本开支压力、需求意外减弱;竞争端云服务商停止投资可能失去竞争地位、中国厂商产能扩张和新技术带来的竞争威胁。
你可能感兴趣
存储调研:服务器DRAM供给及四季度价格预期,HBM/企业级SSD需求及价格展望,云厂商长协锁量及供需拐点
电子设备-2026-10-31
存储调研DRAMNAND供给收缩及价格上行HBM挤占产能及长协机制升级原厂客户分层与供货
未知机构2026-09-22