猜你想问
2026上半年全球FDI增长的主要驱动力是什么?
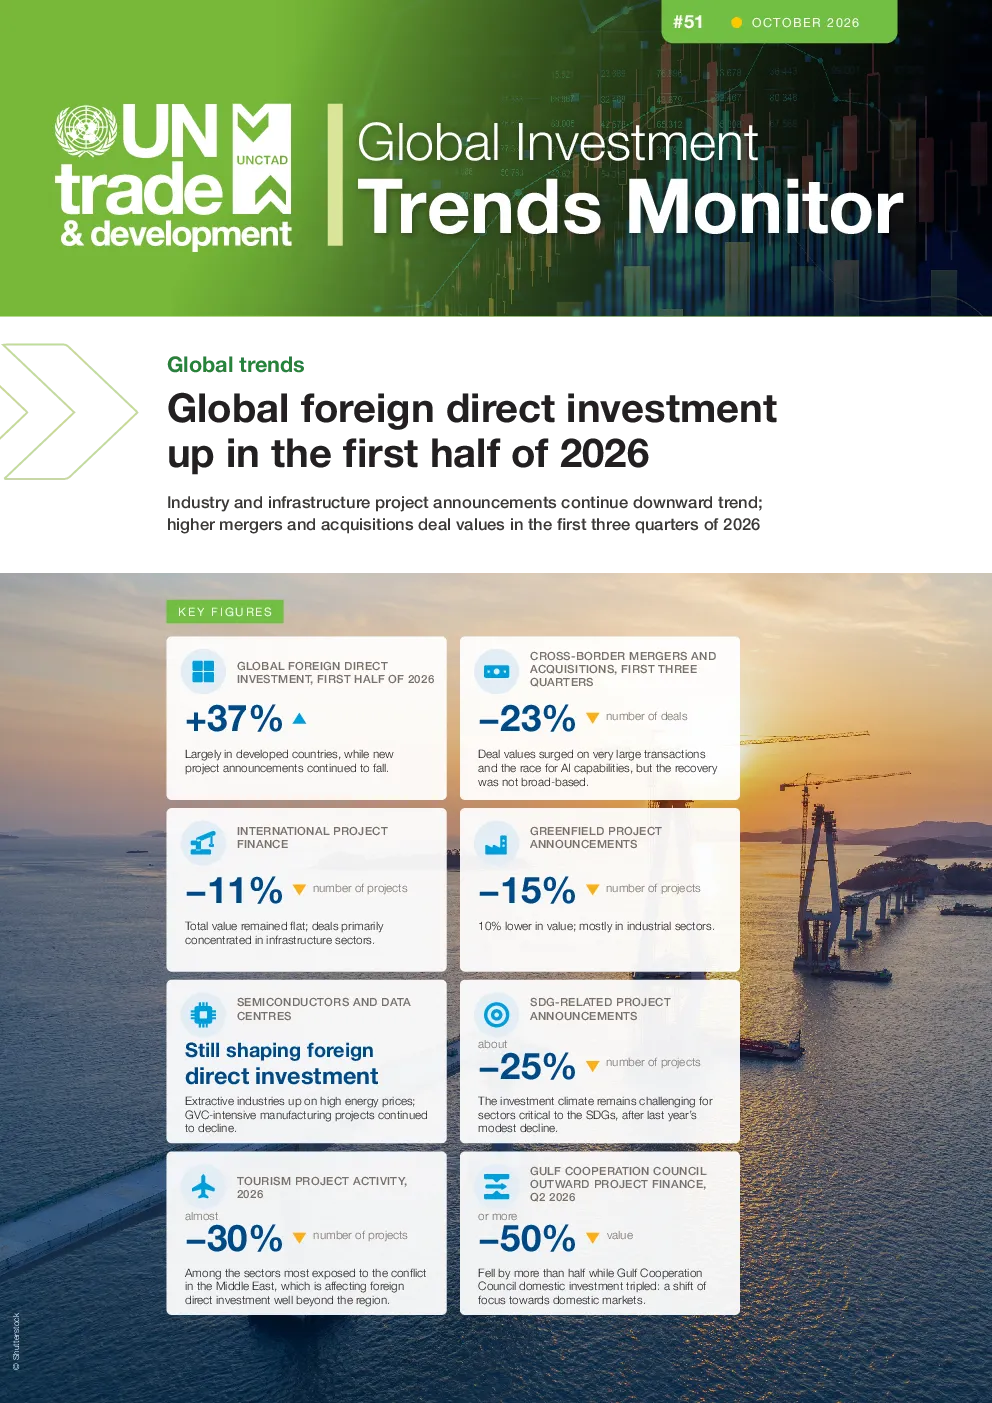
2026年上半年全球外国直接投资(FDI)增长主要受发达国家大型并购交易、半导体和数据中心项目推动。美国市场表现突出,比荷卢经济区和美国FDI流入量增长显著。此外,采掘业投资因高能源价格增加,但全球价值链密集型制造业项目持续下降。值得注意的是,虽然FDI总量增长,但新项目公告数量和部分国际项目融资交易出现下滑,显示复苏不均衡。
不同区域FDI增长情况如何?
区域趋势显示FDI复苏不均衡。发达经济体FDI流入量增长超过70%,主要来自比荷卢经济区和美国。发展中国家FDI增长8%,其中亚洲增长7%,非洲增长最快达19%,拉丁美洲和加勒比地区增长15%。中东地区受冲突影响FDI活动大幅减少,GCC投资者对外投资减少超一半,但国内投资翻两番。
哪些行业FDI投资活跃?
半导体和数据中心项目继续引领FDI格局,成为投资热点。采掘业投资因高能源价格而增加,反映市场对能源资源的关注。全球价值链密集型制造业项目持续下降,显示产业转移趋势。服务业绿地项目投资活动受影响较大,数量和价值分别下降22%和19%。与可持续发展目标(SDG)相关的领域投资活动下降约25%。
报告对当前市场有何判断?
报告指出2026年上半年全球FDI呈现增长,但复苏不均衡。发达国家FDI流入量大幅增长,主要受美国大型并购交易、半导体和数据中心项目推动。然而,新项目公告数量持续下降,国际项目融资交易和国际项目融资交易均出现下滑。这表明全球投资环境虽有所改善,但面临结构性挑战,增长动力来源有限。
投资该领域需注意哪些风险?
中东冲突加剧了地缘政治不确定性,对全球投资情绪产生负面影响。霍尔木兹海峡运输中断导致能源和贸易体系紊乱,推高成本和金融条件。冲突影响主要体现在能源价格波动、工业投入短缺和运输联系中断,导致生产和贸易受阻。此外,部分行业如可持续发展目标(SDG)相关领域投资活动下降约25%,显示市场对特定领域的偏好变化。
你可能感兴趣
2026年拉丁美洲和加勒比地区的外国直接投资:驾驭新的全球环境
公用事业拉丁美洲经济委员会2026-07-06
中国在西班牙的外国直接投资:2026年全球展望
西班牙投资促进局2026-07-15
2026年拉丁美洲和加勒比地区的外国直接投资:驾驭新的全球环境
金融拉丁美洲经济委员会2026-09-15
2025年全球外国直接投资增长14%:增长仅限于发达经济体
金融FDI2026-01-01
2020年全球外国直接投资(FDI)暴跌42%,中国逆势增长
文化传媒联合国2021-01-01
全球增长冲击的伤痕:外国直接投资公告复苏不平衡的证据
信息技术世界银行2026-09-01
全球外国直接投资(FDI)报告2016
综合fDi Intelligence2016-07-05
外国直接投资、全球价值链和劳动力市场
ILO2026-02-12
中国在西班牙的外国直接投资 : 2023 年全球展望
西班牙投资促进局2023-09-25
外国直接投资对非洲有效吗?评估全球价值链世界中的本地溢出效应
金融世界银行2014-02-04